Acepta pagos internacionales con estrategia para abrir oportunidades de ingresos globales y llevar tu negocio más allá del mercado local. Las empresas de hoy atienden cada vez más a clientes internacionales, pero muchas batallan con una infraestructura de pagos compleja, costos ocultos y retos de cumplimiento normativo.
Los pagos internacionales usan sistemas sofisticados que manejan la conversión de divisas, la prevención de fraude y los requisitos de cumplimiento entre países en varias jurisdicciones. Aun así, las empresas que logran usar bien los métodos de pago internacionales muchas veces crecen mucho en ingresos y ganan ventajas en los mercados globales.
Esta guía repasa estrategias probadas para aceptar pagos internacionales, compara servicios de procesamiento de pagos, analiza los costos y te da marcos prácticos para ponerlas en marcha.
Por qué las empresas necesitan poder recibir pagos internacionales
Las empresas que aceptan pagos internacionales ganan ventajas importantes y oportunidades de crecer en ingresos. Las empresas con operaciones internacionales pueden llegar a más clientes y repartir sus ingresos en más mercados.
1. Crecimiento de ingresos y expansión de mercado
Aceptar pagos internacionales te da acceso directo a clientes globales y a nuevos segmentos de mercado. Las empresas que ofrecen métodos de pago internacionales, como wires, transferencias bancarias y pagos internacionales con tarjeta de crédito, pueden captar ingresos a los que antes no llegaban.
Las empresas con presencia global tienen fuentes de ingresos más variadas, dependen menos de un solo mercado y se preparan para crecer a largo plazo en distintas condiciones económicas.
2. Mejor posición en el mercado
Muchas empresas ven la expansión internacional como algo esencial para crecer de forma sostenida. Las organizaciones que aceptan pagos de clientes internacionales tienen ventaja sobre la competencia que solo vende en su país, porque atienden a más clientes.
Adoptar pronto la capacidad de procesar pagos internacionales te ayuda a ganar terreno antes de que tu competencia abra operaciones globales.
3. Mejor experiencia del cliente y más conversiones
Los clientes globales esperan pagar sin complicaciones, en su divisa local y con métodos de pago que conocen. Las empresas que mejoran el proceso de pagos en línea para clientes extranjeros ven más conversiones y clientes más satisfechos.
Integrar varios métodos de pago mientras manejas la conversión de divisas y bajas las comisiones crea una experiencia de pago competitiva que se siente local para los clientes internacionales.
Características esenciales de las operaciones internacionales
Poder recibir pagos internacionales convierte a una empresa local en una competidora global, y le permite crecer de forma sostenible al diversificar mercados y llegar a más clientes.
Las capacidades esenciales para aceptar pagos internacionales incluyen:
- Procesamiento en varias divisas con tipos de cambio competitivos
- Integración de métodos de pago regionales según las preferencias de cada mercado
- Cumplimiento y reportes regulatorios automáticos
- Sistemas de prevención de fraude pensados para operaciones internacionales
- Integración sin complicaciones con los procesos y sistemas que ya tienes
¿Qué son los pagos internacionales y cómo funcionan?
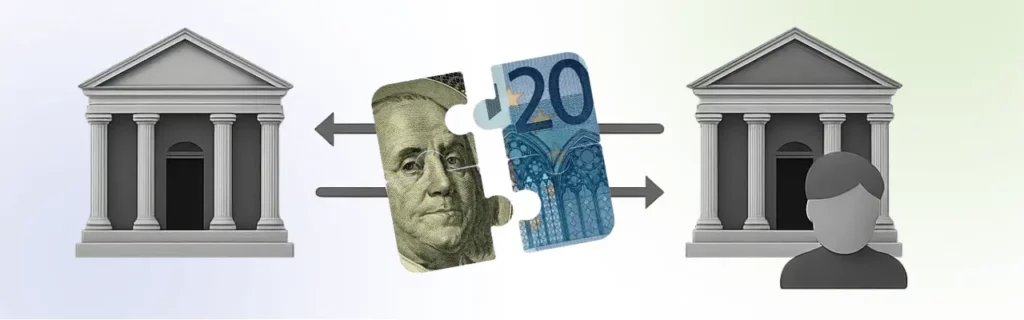
Los pagos internacionales son operaciones financieras en las que quien paga y quien cobra están en países distintos, y muchas veces incluyen conversión de divisas y cumplimiento de normas entre países.
Estas operaciones internacionales necesitan una infraestructura especial para manejar varias divisas, tipos de cambio y requisitos de cumplimiento que cambian en cada jurisdicción.
Paso 1: Inicio y autorización del pago
Los clientes extranjeros inician pagos internacionales con los métodos de pago globales que prefieren, como pagos internacionales con tarjeta de crédito, transferencias bancarias, wires internacionales y billeteras digitales.
La pasarela de pago valida los datos del cliente y confirma que tiene fondos suficientes, mientras revisa los protocolos de prevención de fraude.
Paso 2: Conversión de divisas y tipo de cambio
Cuando hay pagos en varias divisas, el procesador de pagos aplica tipos de cambio en tiempo real para convertir los fondos de la divisa local del cliente a la divisa que prefiere el comercio. Este proceso incluye comisiones de conversión de divisas y cálculos de margen para las operaciones entre países.
Paso 3: Verificación de cumplimiento normativo
Los sistemas de pagos internacionales revisan de forma automática las operaciones según las normas contra el lavado de dinero y los requisitos Know Your Customer (KYC). El sistema revisa bases de datos globales y asegura el cumplimiento de los requisitos regionales en varias jurisdicciones.
Paso 4: Ruta por las redes entre países
El procesador de pagos envía los fondos por redes complejas con bancos intermediarios, relaciones con bancos corresponsales y vías de pago globales. Elegir bien la ruta baja las comisiones y reduce los tiempos de liquidación de los pagos empresariales internacionales.
Paso 5: Liquidación y conciliación
La liquidación final ocurre cuando los fondos llegan a la cuenta de la empresa, con conciliación y reportes automáticos. Muchas plataformas modernas de pagos internacionales dan seguimiento y análisis en tiempo real de todas las operaciones entre países.
Métodos de pago internacionales: opciones para las empresas de hoy
Las empresas que quieren aceptar pagos de clientes internacionales deben evaluar tres categorías principales de métodos de pago: plataformas completas de pasarela de pago, la infraestructura bancaria tradicional y las nuevas soluciones con divisas digitales.
Cada opción tiene beneficios propios para distintos modelos de negocio y estrategias de expansión internacional.
Pasarelas de pago para procesar pagos globales
Las plataformas de pasarela de pago dan la infraestructura para aceptar pagos internacionales por varios canales y manejan de forma automática la parte técnica compleja.
Además, estas soluciones mejoran en tiempo real las tasas de autorización, convierten divisas de forma automática y eligen rutas inteligentes para bajar los costos de cada operación. También dan reportes y análisis unificados de todas las operaciones entre países, lo que simplifica la conciliación y el manejo financiero.
Funciones avanzadas de las pasarelas de pago:
- Procesamiento de operaciones en más de 50 divisas
- Integración de métodos de pago locales según las preferencias regionales
- Sistemas de detección y prevención de fraude en tiempo real
- Herramientas automáticas de cumplimiento y reportes regulatorios
Cuentas empresariales multidivisa y soluciones bancarias
Las cuentas empresariales multidivisa permiten a las organizaciones recibir, guardar y manejar fondos en varias divisas a la vez, lo que reduce los costos de conversión de los pagos en divisas extranjeras y mejora el manejo del flujo de caja.
Estas cuentas dan datos bancarios locales para los mercados principales, para que los pagos entre países se sientan domésticos para los clientes y cuesten menos.
Las plataformas multidivisa más completas ofrecen tipos de cambio competitivos, opciones automáticas de cobertura cambiaria y procesamiento de pagos integrado.
Beneficios clave de una cuenta multidivisa:
- Menos conversiones de divisas y menos costos
- Datos de cuenta bancaria locales para los principales mercados globales
- Cobertura natural contra las variaciones del tipo de cambio
- Conciliación más simple de los pagos internacionales
- Mejor experiencia de pago para el cliente y más conversiones
Wires e infraestructura bancaria tradicional
Los wires internacionales siguen siendo clave para operaciones grandes, industrias reguladas y empresas que necesitan mucha documentación y registros de cumplimiento. La red SWIFT facilita operaciones seguras entre instituciones financieras de todo el mundo, aunque por lo general cuesta más y tarda más en liquidarse que otras opciones.
Las relaciones bancarias tradicionales dan marcos de cumplimiento ya establecidos y servicios financieros más allá de los pagos. Aun así, las empresas deben evaluar con cuidado los costos, los tiempos de proceso y la eficiencia operativa si dependen sobre todo de la infraestructura bancaria convencional.
Lo que conviene considerar de los wires:
- Proceso seguro por redes bancarias establecidas
- Costos más altos por comisiones y márgenes de bancos intermediarios
- Tiempos de liquidación que por lo general van de 1 a 5 días hábiles
- Documentación completa y reportes de cumplimiento
- Útiles para operaciones de alto valor e industrias reguladas
Divisas digitales
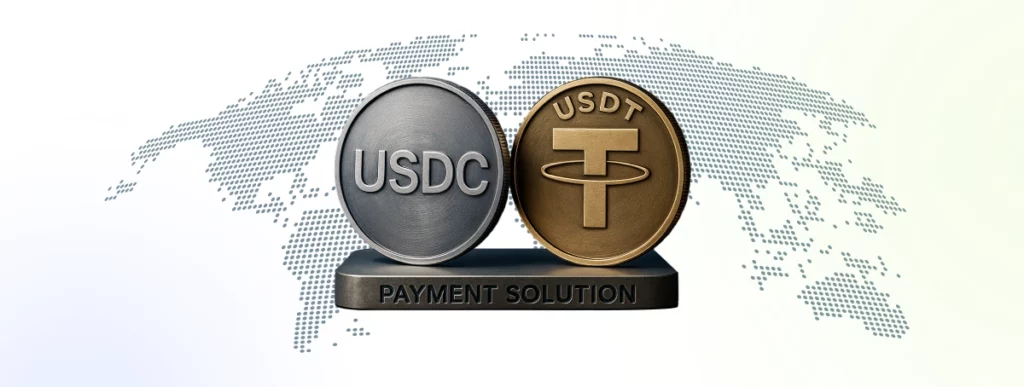
Las stablecoins se están volviendo herramientas poderosas para los pagos empresariales internacionales, con menos volatilidad y una liquidación más ágil que las vías bancarias tradicionales.
Ventajas clave de las stablecoins:
- Menos riesgo cambiario: Las stablecoins ligadas al USD evitan las variaciones del tipo de cambio
- Liquidación todos los días: Los pagos se procesan rápido, sin depender del horario bancario
- Costos más bajos: Comisiones típicas de 0.1% a 0.5% frente a 2% a 4% de los métodos tradicionales
Mejores casos de uso:
- Pagos B2B de alto volumen entre empresas de tecnología
- Pagos de la cadena de suministro donde importan la velocidad y el costo
- Nómina internacional para equipos remotos en otros países
Cómo aceptar pagos internacionales: marco para ponerlo en marcha
Para recibir pagos entre países con éxito hay que evaluar a fondo tus necesidades, tus mercados meta y las preferencias de tus clientes, y elegir las plataformas correctas. Empieza por analizar dónde están hoy tus clientes, el valor típico de sus operaciones y las opciones de pago que prefieren en tus mercados clave, para decidir mejor.
Evalúa lo que puede hacer tu infraestructura de pagos actual e identifica lo que le falta para que los pagos entre países funcionen sin problemas. También considera tus planes de expansión, el volumen de operaciones que esperas y tus obligaciones de cumplimiento al diseñar tu estrategia.
Evaluación y elección de plataforma
Compara soluciones según su cobertura geográfica, las opciones que aceptan, sus costos por operación y qué tan difícil es integrarlas, no según qué tan populares son. Las plataformas unificadas modernas te evitan tener muchos proveedores, con reportes integrados y un cumplimiento más simple.
Por ejemplo, centros financieros como Bancoli combinan datos de cuenta USD con el nombre que aparece en tu cuenta, Instant Checkout en los planes de pago y FX gratis en más de 25 divisas, para que la operación sea más simple si estás aprendiendo a aceptar pagos internacionales. Entender cómo recibir pagos del extranjero en USD, por stablecoins o por ACH, RTP o wire doméstico de EE. UU. desde una cuenta bancaria de EE. UU., con plataformas que mejoran los pagos en línea, ayuda a que tus clientes completen sus pagos internacionales con eficiencia.
Criterios clave de evaluación:
- Análisis de dónde están tus clientes y qué métodos de pago prefieren
- Revisión de lo que puede y no puede hacer tu infraestructura de pagos actual
- Cobertura geográfica y opciones de pago locales
- Costos de procesamiento y tipos de cambio
- Integración con los sistemas que ya tienes
- Cumplimiento automático y funciones de reportes regulatorios
- Capacidad de crecer al ritmo de tus planes de expansión
Cómo empezar a aceptar pagos internacionales con Bancoli
Cuando ya decidiste qué mezcla de soluciones de pago usar, es momento de preparar tu operación para empezar a recibir pagos entre países.
Uno de los primeros pasos es abrir una cuenta dedicada para tus operaciones entre países.
La Smart USD Wallet de Bancoli tiene varios beneficios frente a una cuenta tradicional. Está pensada para facilitar las operaciones entre países y para que recibas pagos en USD de clientes internacionales con eficiencia.
Los datos de cuenta USD con el nombre que aparece en tu cuenta están en todos los planes, y el FX es gratis en más de 25 divisas. Así bajas tus costos y ganas flexibilidad si tu empresa maneja muchas operaciones entre países.
Procesamiento de pagos integrado
Una vez lista, tu organización puede recibir pagos en la Smart USD Wallet de Bancoli por ACH, RTP, wire doméstico de EE. UU., stablecoins y transferencias directas entre cuentas Bancoli (incluidas en todos los planes), y agregar Instant Checkout a sus facturas en los planes de pago. Este centro financiero unificado te quita la complejidad de manejar muchos proveedores y te da sistemas completos para tus pagos internacionales.
La integración entre Smart Invoicing, Instant Checkout y la Smart USD Wallet mantiene tus facturas y pagos en un solo lugar, así es más fácil relacionar cada pago con su factura. Este enfoque unificado da reportes consolidados, un cumplimiento más simple y más seguridad con un solo inicio de sesión en una sola plataforma.
Pasarelas de pago internacionales: comparación y elección
Las pasarelas de pago actuales se pueden agrupar en tres tipos, y cada uno tiene ventajas para distintas necesidades.
Entender estos tipos ayuda a las organizaciones a elegir la mejor solución en vez de quedarse con la más anunciada.
- Las plataformas completas de pasarela de pago dan un proceso de principio a fin con amplia cobertura y aceptan muchas opciones y divisas en una sola integración. Para la mayoría de las organizaciones, son el mejor equilibrio entre funciones y simplicidad operativa.
- Las pasarelas regionales especializadas se enfocan en mercados geográficos concretos y se integran a fondo con las preferencias y los sistemas bancarios locales. Aunque su alcance es limitado, muchas veces dan mejores conversiones y una mejor experiencia del cliente en sus regiones.
- Las plataformas empresariales de orquestación de pagos permiten rutas y ajustes sofisticados entre varios procesadores, con la máxima flexibilidad y el mejor costo para organizaciones de alto volumen con necesidades complejas.
Funciones y capacidades de las pasarelas
Las principales pasarelas de pago internacionales tienen funciones sofisticadas para mejorar las tasas de autorización, bajar costos y mejorar la experiencia del cliente en distintos mercados globales. Por lo general aceptan más de 50 divisas y se integran con métodos de pago locales para tener más conversiones.
Entre sus funciones avanzadas están las rutas inteligentes para mejorar la tasa de éxito y los costos, la conversión dinámica para mejorar la experiencia del cliente y sistemas completos de prevención de fraude pensados para operaciones entre países. Además, las pasarelas dan análisis y reportes detallados para ayudarte a mejorar tu estrategia.
Capacidades esenciales de una pasarela:
- Procesamiento en varias divisas con tipos de cambio competitivos
- Integración de métodos de pago locales en los mercados clave
- Algoritmos de rutas inteligentes y optimización
- Sistemas de detección y prevención de fraude en tiempo real
Pagos entre países: costos, cumplimiento y optimización
La conversión influye mucho en el costo total de los pagos entre países, porque los tipos de cambio cambian todo el tiempo según la economía y el mercado. Las empresas deben entender cómo manejan la conversión los distintos servicios y proveedores de pagos para bajar costos y mantener precios competitivos.
Las plataformas de procesamiento de pagos por lo general cobran márgenes sobre el tipo de cambio interbancario, de 0.5% a 4% según el proveedor y el tipo de operación. Además, algunas plataformas ofrecen herramientas de cobertura y optimización para ayudar a las empresas a manejar el riesgo cambiario y prever mejor sus costos.
Lo que conviene considerar de la conversión:
- Precios con tipo de cambio en tiempo real o fijo
- Márgenes y recargos de los proveedores sobre el tipo de cambio interbancario
- Opciones de cobertura y herramientas de manejo de riesgo
- Cómo influye el momento de la conversión en el costo de la operación
- Estrategias con varias cuentas para convertir menos veces
Análisis de comisiones y costos de procesamiento
El procesamiento entre países tiene varias estructuras de comisiones que las empresas deben entender para calcular bien el costo total y cuidar su rentabilidad. Estos costos por lo general incluyen comisiones base por operación, cargos por conversión, comisiones internacionales y posibles cargos de bancos intermediarios.
Los costos del procesamiento entre países incluyen:
- Procesamiento con tarjeta de crédito: de 2.9% a 3.9% más una comisión fija por operación
- Transferencias ACH y transferencias bancarias: de 0.5% a 2.0% por procesamiento
- Transferencias electrónicas: de US$15 a US$50 más comisiones y márgenes de bancos intermediarios
- Pagos en línea con billeteras digitales: de 2.5% a 3.5% según la fuente de fondos y la región
- Transferencias multiplataforma: de 0.5% a 1.5% más tipos de cambio competitivos
Las empresas que quieren aceptar pagos internacionales con tarjeta de crédito y en línea deben evaluar con cuidado estas estructuras de costos para cuidar su rentabilidad y mantener precios competitivos en sus operaciones internacionales.
Cómo mejorar los pagos internacionales para crecer
Mejorar la experiencia del cliente en las operaciones internacionales influye directo en las conversiones y en la satisfacción de los clientes en los mercados globales. Las empresas deben ofrecer los métodos de pago populares en cada región y un proceso de pago fluido y local que le dé confianza al cliente.
Para mejorar la experiencia del cliente, muestra los precios en la divisa local, ofrece opciones de pago conocidas y da precios transparentes sin comisiones ocultas. Además, asegúrate de dar un servicio al cliente ágil y de explicar con claridad los procesos y plazos de pago.
Tácticas para mejorar la experiencia del cliente:
- Precios en divisa local y comisiones claras
- Métodos de pago según cada región, bien configurados
- Servicio al cliente y documentación del proceso de pago en varios idiomas
- Información clara sobre los tiempos de proceso y los calendarios de liquidación
Monitoreo del desempeño y mejora continua
Procesar bien los pagos internacionales exige monitorear y mejorar todo el tiempo para seguir siendo competitivo y encontrar oportunidades de mejora. Las empresas deben seguir métricas clave como las tasas de autorización, los costos de procesamiento, la satisfacción del cliente y las diferencias de desempeño por región.
Analizar con regularidad los datos de desempeño de los pagos permite mejorar las decisiones de ruta, ajustar el manejo de riesgos y encontrar formas de bajar costos o mejorar la experiencia del cliente.
Métricas clave para monitorear el desempeño:
- Tasas de autorización por región, método de pago y tipo de operación
- Costo promedio por operación, incluidas las comisiones de procesamiento y la conversión de divisas
- Calificaciones de satisfacción del cliente y solicitudes de soporte sobre pagos
- Diferencias de desempeño por región y oportunidades de mejora
- Tiempos de liquidación e impacto en el flujo de caja según cada método de pago
Hoja de ruta: cómo empezar con los pagos internacionales
Fase 1: Bases y planeación
Empieza con una evaluación completa de tu infraestructura de pagos actual y de lo que necesitas para expandirte a otros países. Documenta dónde están tus clientes, cómo son sus operaciones y lo que puede hacer tu tecnología, para elegir plataforma y planear la integración.
Investiga las preferencias de pago y los requisitos regulatorios de tu mercado meta para asegurar que las soluciones que elijas tengan la cobertura y el cumplimiento adecuados. También define métricas de éxito claras y puntos de referencia de desempeño para guiar la puesta en marcha y las mejoras.
Entregables de la fase de bases:
- Evaluación completa de la situación actual y documentación de necesidades
- Análisis del mercado meta, incluidas las preferencias de pago y los requisitos regulatorios
- Evaluación de plataformas y elección de proveedor según las necesidades del negocio
- Planeación de la integración técnica y asignación de recursos
- Definición de métricas de éxito y puntos de referencia de desempeño
Fase 2: Integración y pruebas
Integra la plataforma de pagos que elegiste de forma ordenada con tus procesos y sistemas, sin frenar la operación. Enfócate primero en las funciones básicas y agrega funciones avanzadas, como la optimización y los reportes automáticos, en fases posteriores.
El procesamiento entre países exige cumplir marcos regulatorios complejos y usar medidas de seguridad sólidas contra el mayor riesgo de fraude. Considera los marcos esenciales de cumplimiento y seguridad en esta fase para operar de forma legal y segura en tus mercados meta.
La integración incluye la parte técnica y la configuración del sistema, junto con pruebas completas de todas las opciones de pago y los requisitos de cada región. Además, define procesos de cumplimiento, como el monitoreo contra el lavado de dinero, la verificación KYC con autenticación de documentos y la protección de los datos de tus clientes.
Capacitar a tu equipo en los nuevos procesos de pago y de servicio al cliente ayuda a que la transición sea fluida. Crea documentación para la operación diaria y la solución de problemas, y ten un procesamiento de pagos de respaldo para no frenar la operación.
Fase 3: Lanzamiento y optimización
Lanza tus pagos internacionales en tus mercados meta principales y monitorea de cerca el desempeño para encontrar mejoras. Empieza con los mercados y métodos de pago principales antes de sumar más regiones y otras opciones de pago.
Analiza todo el tiempo los datos de desempeño para mejorar las decisiones de ruta, ajustar el manejo de riesgos y mejorar la experiencia del cliente. Además, pide la opinión de tus clientes y haz mejoras según cómo usan los pagos en la vida real.
Prioridades de la fase de lanzamiento:
- Lanzamiento controlado en los mercados y segmentos de clientes principales
- Monitoreo del desempeño y mejoras en tiempo real
- Recolección de opiniones de clientes y mejora continua
- Planeación de la expansión a más mercados y métodos de pago
- Estrategia de mejora a largo plazo según la experiencia operativa
Conclusión
Acepta pagos internacionales con la combinación correcta de pasarela de pago, cuentas multidivisa y herramientas de cumplimiento para tus mercados. Las plataformas unificadas pueden funcionar mejor que las soluciones sueltas, porque reducen el trabajo de manejar proveedores y dan costos más transparentes.
Las empresas inteligentes se enfocan en tres áreas: bajar los costos de conversión de divisas con una buena estructura de cuentas, mejorar las tasas de autorización con las opciones de pago locales que prefieren los clientes y automatizar el cumplimiento para evitar sanciones. Estas mejoras influyen directo en la rentabilidad, no solo en la comodidad.
La verdadera ventaja viene de entrar más rápido a nuevos mercados y tener menos fricción operativa. Las empresas con una infraestructura de pagos internacionales simple pueden probar nuevos mercados sin meses de trámites bancarios, responder pronto a los problemas de pago de sus clientes y crecer sin que el trabajo administrativo crezca al mismo ritmo.
Las decisiones de infraestructura de pagos afectan el momento del flujo de caja, las conversiones de clientes y la velocidad de expansión. Las empresas que lo ven como una inversión estratégica y no como una simple compra por lo general ven mejoras medibles en sus ingresos internacionales y en su eficiencia operativa en los seis meses siguientes.
Preguntas frecuentes
¿Cómo pueden las empresas empezar a aceptar pagos internacionales?
Las empresas pueden empezar a aceptar pagos internacionales con una pasarela de pago que acepte varias divisas y métodos de pago, cuentas empresariales multidivisa para bajar costos y el cumplimiento de los requisitos regulatorios de sus mercados meta. Las plataformas unificadas modernas simplifican este proceso porque dan todo en un solo punto de integración.
¿Cuáles son los costos típicos de procesar pagos internacionales?
Los costos de procesar pagos internacionales cambian mucho según el método y el proveedor. El procesamiento con tarjeta de crédito por lo general cuesta de 2.9% a 3.9% más comisiones fijas, y los wires van de US$15 a US$50 más cargos de bancos intermediarios. Las comisiones de conversión de divisas van de 0.5% a 4% según el proveedor, así que elegir bien la plataforma es clave para bajar costos.
¿Qué métodos de pago funcionan mejor para recibir pagos de clientes internacionales?
Los métodos de pago que mejor funcionan cambian según la región, pero por lo general incluyen tarjetas de crédito internacionales, transferencias bancarias locales, billeteras digitales y wires para operaciones grandes. Las empresas deben investigar las preferencias de pago de sus mercados meta y ofrecer varias opciones para tener más conversiones y clientes más satisfechos.
¿Cómo influyen la conversión de divisas y los tipos de cambio en las operaciones internacionales?
La conversión de divisas influye mucho en los costos por los márgenes de los proveedores sobre el tipo de cambio interbancario y por el momento de la conversión. Las empresas pueden bajar costos con cuentas multidivisa para guardar fondos en las divisas de sus clientes, estrategias de cobertura cambiaria y proveedores con tipos de cambio competitivos y precios transparentes.
¿Qué requisitos de cumplimiento deben considerar las empresas en los pagos entre países?
El cumplimiento en los pagos entre países incluye el monitoreo contra el lavado de dinero, la verificación Know Your Customer, el respeto de las normas de protección de datos y el cumplimiento de las normas financieras de cada región. Las plataformas de pago modernas por lo general dan herramientas de cumplimiento automáticas, pero las empresas deben entender sus propias obligaciones y mantener la documentación y los procesos adecuados.