Si trabajas en el mundo B2B, entras y sales todo el tiempo del sistema bancario y transfieres dinero entre empresas, muchas veces entre países. Para eso es clave entender los códigos bancarios.
El sistema bancario mundial, un mercado global que valía 8.52 billones de dólares en 2024, es un pilar de la sociedad moderna. Nos permite enviar, recibir y guardar dinero desde casi cualquier parte del mundo. Sin embargo, los códigos bancarios suelen confundir porque hay muchos tipos distintos.
Si alguna vez enviaste dinero al extranjero, seguro escuchaste hablar del número de cuenta bancaria internacional (IBAN) o del código de identificación bancaria (BIC). Mucha gente en el mundo también conoce el término código SWIFT. Pero ¿qué significan? ¿Qué códigos necesitas, cuándo y cómo encajan en el sistema bancario global?
¿Qué son los códigos bancarios?
Los códigos bancarios identifican procesos o sistemas bancarios específicos que usan las instituciones financieras en todo el mundo. Algunos aparecen más que otros. Por ejemplo, el sort code británico funciona a nivel nacional, mientras que otros, como el IBAN, el BIC y el sistema global SWIFT, los usan casi todos los grandes bancos del mundo.
Estos códigos son un número de identificación único que cualquier banco puede reconocer a nivel nacional o global. Ayudan a enviar los pagos por la ruta correcta, identifican bancos y cuentas bancarias específicos y funcionan dentro de un sistema financiero seguro. Los códigos bancarios internacionales hacen posibles las operaciones internacionales sin problemas.
Aunque mucha gente reconoce estos códigos, los códigos bancarios cambian según el país. Por ejemplo, cada país puede interpretar de forma distinta un código de identificación bancaria (BIC).
Tu código bancario SWIFT (o código BIC)
Fundada en 1973, la Society for Worldwide Interbank Financial Telecommunication llegó a conocerse en todo el mundo como SWIFT. Este sistema reemplazó al télex que se usaba para los pagos internacionales y creó un servicio de mensajería confiable y seguro para todos los bancos del mundo.
El código SWIFT, o código BIC, permite que las instituciones financieras hagan operaciones internacionales seguras y eficientes.
La red SWIFT funciona como una gran plataforma de mensajería solo para bancos y asigna a cada banco su propio código bancario SWIFT. A este código a veces se le llama BIC, por Bank Identifier Code. Si escuchaste los dos nombres, recuerda que son lo mismo.
¿Cómo es un código SWIFT o BIC?
Todos los códigos SWIFT y BIC tienen de 8 a 11 caracteres y siguen el mismo formato.
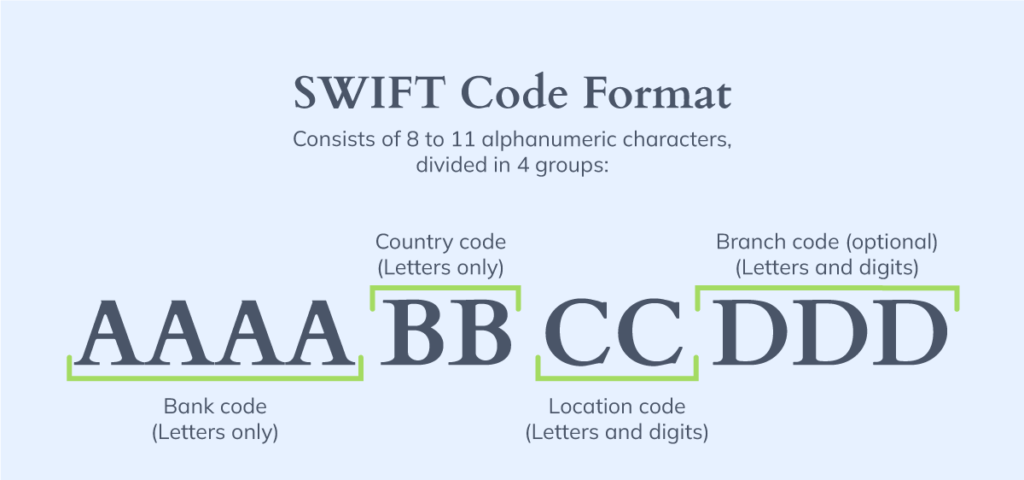
Los primeros cuatro caracteres (AAAA) son el código del banco y suelen ser una versión abreviada de su nombre.
Los dos caracteres siguientes (BB) son el código del país, a veces llamado código de país ISO 3166-1 alfa-2. Si la cuenta de destino está en EE. UU., este código sería “US”. Recuerda que esta parte siempre lleva letras, no números.
Después vienen otros dos caracteres (CC) que indican la ubicación de la sede del banco. Por ejemplo, en un banco con sede en Nueva York, todas sus cuentas tendrían “3N” en esta parte del código SWIFT.
Por último está el código de sucursal opcional de tres caracteres (DDD). No todos los códigos SWIFT lo tienen, porque indica la sucursal, así que algunas cuentas digitales no lo necesitan. Esta parte puede tener letras y números.
¿Dónde encuentro mi código SWIFT?
Como es un código tan necesario, hay muchos lugares donde encontrar el código SWIFT de tu cuenta. Los más comunes son tu estado de cuenta y la información de tu banca en línea. Si no lo encuentras ahí, siempre puedes contactar a tu banco directamente.
Estos códigos han sido la columna vertebral del sistema de pagos internacionales durante décadas y son información muy valiosa para cualquiera que haga pagos internacionales.
Tu número IBAN
El IBAN, que significa International Bank Account Number, es clave para mover dinero desde y hacia la mayoría de los países europeos. En muchos países, el IBAN es obligatorio para enviar o recibir transferencias internacionales, y en otros es recomendable pero opcional. El sitio oficial del IBAN tiene la lista completa de códigos bancarios.
Creado en 1997 por la Organización Internacional de Normalización (ISO) y el Comité Europeo de Estándares Bancarios (ECBS), el IBAN puede tener hasta 34 caracteres entre letras y números, según los sistemas y redes de cada país.
¿Cómo es un código IBAN?
Por lo general, los dos primeros caracteres son el código del país, por ejemplo GB para Gran Bretaña, y los dos siguientes son dígitos de control, como 12, que ayudan a los bancos a detectar errores.
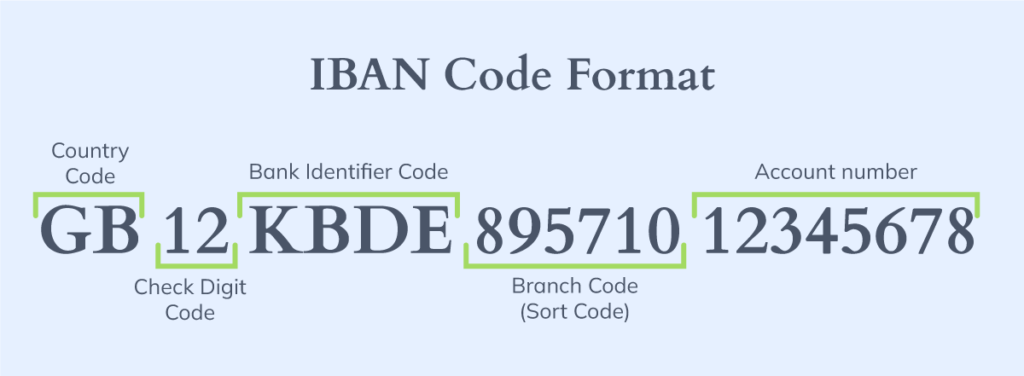
El resto del IBAN es una serie de letras y números que identifican el banco y la cuenta, normalmente con un código de banco seguido de un código de sucursal.
Este código es clave para la mayoría de las operaciones internacionales con países europeos. Se creó para estandarizar las transferencias bancarias internacionales en Europa, sobre todo dentro de la Zona Única de Pagos en Euros (SEPA).
¿Dónde encuentro mi código IBAN?
Igual que tu código BIC, tu código IBAN suele aparecer en tus estados de cuenta, en los datos de tu cuenta en la banca en línea y, si hace falta, lo puedes pedir directamente a tu institución financiera.
Estos datos aparecen en tu estado de cuenta y en tu banca en línea.
Tu identificador de acreedor SEPA (SCI)
La Zona Única de Pagos en Euros (SEPA) es una iniciativa que la Unión Europea creó en 2008 para simplificar las transferencias bancarias en euros. Dentro de este sistema, cada empresa u organización de la UE que usa el débito directo SEPA tiene su propio código único, llamado identificador de acreedor SEPA (SCI).
El SCI está pensado para que las empresas cobren débitos directos de forma eficiente desde cualquier lugar de la zona SEPA. Este código es distinto del IBAN (número de cuenta bancaria internacional) que se usa en las transferencias normales.
Cómo es el identificador de acreedor SEPA (SCI)
Un identificador de acreedor SEPA (SCI) puede variar de largo, pero nunca pasa de 35 caracteres en total, y tiene varias partes. Su estructura asegura que cada empresa tenga un identificador único dentro del sistema SEPA para los débitos directos.
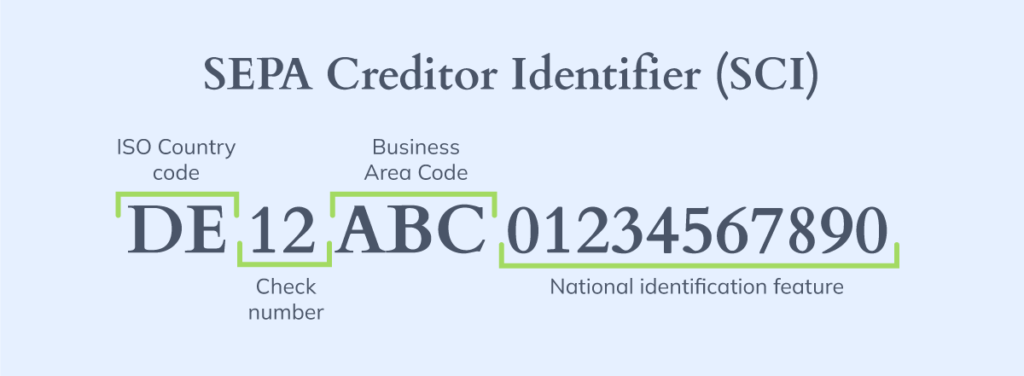
Este es un ejemplo:
- DE: código ISO del país (Alemania en este caso)
- 12: dígitos de control
- ABC: código de actividad del acreedor
- 012345678901: identificador nacional
Los dos primeros caracteres son el código ISO del país (Alemania en este ejemplo), seguidos de dos dígitos de control, como en el IBAN. Después vienen el código de actividad del acreedor y el identificador nacional. Estas dos partes pueden variar mucho de largo, pero juntas nunca pasan de 28 caracteres dentro del SCI.
Dónde encontrar tu identificador de acreedor SEPA (SCI)
Por lo general encuentras tu SCI en tus estados de cuenta o en los datos de tu cuenta en la banca en línea, en la sección de servicios de débito directo SEPA. Si necesitas ayuda para encontrarlo, contacta directamente a tu institución financiera.
Por qué importa el SCI
El SCI es clave para las empresas que quieren cobrar por débito directo SEPA. Permite:
- Gestionar de forma eficiente los cobros por débito directo en toda la zona SEPA
- Identificar con claridad a tu empresa como acreedora en el sistema SEPA
- Procesar de forma ágil los pagos recurrentes de tus clientes
Recuerda que el SCI se usa solo en los débitos directos SEPA que inician las empresas. Para las transferencias SEPA normales o para recibir pagos, usas tu IBAN.
¿Necesito conocer los códigos bancarios extranjeros para hacer transferencias internacionales?
Para la mayoría de las transferencias internacionales necesitas el código SWIFT o BIC de la cuenta de destino. Muchas veces es el único código bancario que necesitas. Sin embargo, a veces también te piden el IBAN, sobre todo en transferencias desde y hacia Europa.
Además de entender estos dos códigos internacionales principales, conocer otros códigos bancarios extranjeros puede agilizar tus transferencias internacionales y sumar una capa extra de seguridad en el caso correcto.
Muchos países tienen códigos bancarios adicionales para las operaciones nacionales que ayudan a otros bancos a ubicar la cuenta correcta. México, por ejemplo, tiene la CLABE, un código de 18 dígitos para todas las transferencias electrónicas en el país, y el Reino Unido tiene los sort codes, que identifican la sucursal y la cuenta.
Conocer los códigos bancarios locales te ayuda con las transferencias nacionales y puede agilizar las internacionales si piensas llevar tu negocio a una nueva región. Por ejemplo, entender bien cada parte de un código bancario puede hacer toda la diferencia.
Bancoli: transferencias bancarias fáciles
Las transferencias bancarias internacionales no tienen por qué ser lentas ni complicadas. Con Bancoli, tienes datos de cuenta USD a tu nombre en todos los planes, incluido Free, una vez verificada tu cuenta, y puedes enviar pagos locales con FX gratis en más de 25 divisas. Bancoli está disponible en más de 150 países.
Bancoli no es una cuenta para guardar saldos en varias divisas. También incluye herramientas de facturación y de gestión del flujo de caja, y eso la convierte en una solución financiera completa para empresas de todo el mundo.
Con Bancoli tienes FX gratis en más de 25 divisas en los pagos locales. Además, un cifrado fuerte protege tu cuenta y cada operación que haces.
En conclusión
Entender los distintos códigos bancarios es clave para que tus operaciones B2B globales salgan bien. Conocer códigos como el IBAN, el BIC y el SWIFT asegura pagos internacionales precisos y eficientes.
Estos códigos ayudan a identificar bancos y cuentas en todo el mundo y facilitan las operaciones internacionales. Al dominar estos elementos esenciales, las empresas pueden mejorar sus operaciones financieras internacionales y hacer operaciones seguras.
Por suerte, Bancoli facilita las transferencias internacionales. Agiliza el proceso de transferencia y reúne tus operaciones internacionales en una plataforma en línea intuitiva y fácil de usar, por eso Bancoli es el aliado ideal para todas tus transferencias B2B internacionales.