Los números IBAN son el estándar global para identificar cuentas bancarias entre países. Si tu empresa maneja pagos internacionales, entender los números IBAN es clave para operar con eficiencia.
El sistema IBAN simplifica los pagos internacionales porque da precisión, reduce errores y ayuda a procesar más rápido en muchas divisas y países.
¿Qué es un número IBAN?
IBAN significa International Bank Account Number (número internacional de cuenta bancaria). Es un código alfanumérico estándar que identifica de forma única las cuentas bancarias en los sistemas bancarios de los países que lo usan.
El sistema IBAN lo creó en 1997 el European Committee for Banking Standards (ECBS) para simplificar las operaciones entre países dentro de la Unión Europea (UE).
Formato y estructura del número IBAN
Los números IBAN tienen hasta 34 caracteres alfanuméricos con información del banco, el país y la cuenta. Este estándar permite a los bancos de todo el mundo procesar pagos entre países con precisión, sin pasos extra de verificación ni relaciones con bancos corresponsales.
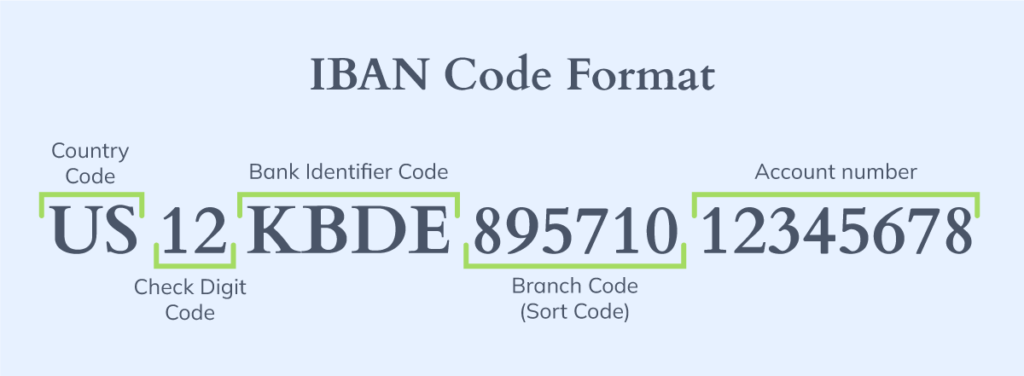
Todo número de cuenta bancaria internacional (IBAN) tiene cuatro elementos esenciales:
- Código de país: Identificación ISO del país con dos letras
- Dígitos de control: Código de validación de dos dígitos para detectar errores
- Identificador del banco: Código propio de cada institución (cambia según el país)
- Número básico de cuenta bancaria (BBAN): Identificador de la cuenta
Estructura estándar del formato IBAN
Los formatos IBAN siguen el estándar internacional ISO 13616 en más de 80 países participantes. La estructura estándar permite a los bancos de todo el mundo validar los datos de cuenta de forma automática y enviar los pagos por las redes bancarias correctas.
Si tu empresa está en EE. UU. y recibe pagos internacionales, entender la estructura del IBAN explica por qué los bancos estadounidenses piden otra información (números de ruta ABA y códigos SWIFT) en vez del IBAN único que usan los bancos europeos.
Desglose de las partes del IBAN
- CC (código de país): Identificación ISO de dos letras que liga la cuenta a las normas bancarias y al sistema de divisas de cada país. Esto permite revisiones de cumplimiento y reportes regulatorios automáticos.
- DD (dígitos de control): Validación matemática con algoritmos mod 97 que confirma que el IBAN es correcto antes de procesarlo. Si los dígitos de control no son válidos, el pago se rechaza de forma automática, lo que evita pagos mal dirigidos.
- BBBB (identificador del banco): Códigos propios de cada institución que cambian según la estructura bancaria de cada país. Algunos países usan números de licencia bancaria y otros usan códigos estándar de institución.
- SSSS SS (código de sucursal): Identifica una sucursal dentro de organizaciones bancarias grandes, aunque muchos bancos modernos ya no usan rutas por sucursal.
- AA AAAA AAAA (número de cuenta): Identificador único de la cuenta dentro de los clientes del banco, que mantiene la numeración local y a la vez permite usarla en operaciones internacionales.
| País | Largo del IBAN | Formato de ejemplo |
|---|---|---|
| Reino Unido | 22 caracteres | GB29 NWBK 6016 1331 9268 19 |
| Alemania | 22 caracteres | DE89 3704 0044 0532 0130 00 |
| Francia | 27 caracteres | FR14 2004 1010 0505 0001 3M02 606 |
| España | 24 caracteres | ES91 2100 0418 4502 0005 1332 |
| Italia | 27 caracteres | IT60 X054 2811 1010 0000 0123 456 |
IBAN y códigos SWIFT: cuál es la diferencia
Aunque los dos facilitan la banca internacional, los números IBAN y los códigos SWIFT cumplen funciones distintas en los pagos entre países. Entender estas diferencias ayuda a las empresas a manejar mejor sus operaciones con cuentas internacionales.
Los números IBAN identifican cuentas bancarias en los países participantes, mientras que los códigos SWIFT identifican a los bancos e instituciones financieras. Los wires internacionales por lo general piden los dos identificadores para enviar los pagos con precisión por las redes bancarias globales.
La confusión entre estos sistemas muchas veces viene de que algunos países usan los dos, mientras que otros, como Estados Unidos, usan sobre todo códigos SWIFT junto con sus sistemas de ruta domésticos.
| Característica | Números IBAN | Códigos SWIFT |
|---|---|---|
| Propósito | Identificar cuentas bancarias | Identificar bancos e instituciones financieras |
| Uso | Identificación directa de la cuenta | Enviar transferencias entre bancos |
| Formato | Hasta 34 caracteres alfanuméricos | De 8 a 11 caracteres alfanuméricos |
| Alcance | Identificación a nivel de cuenta | Identificación a nivel de institución |
| Ejemplo | GB29 NWBK 6016 1331 9268 19 | NWBKGB2L |
IBAN y SWIFT/BIC
El término “Bank Identification Code” (BIC) es otra forma de llamar al código SWIFT. Por eso, BIC y SWIFT muchas veces se usan juntos y se habla de SWIFT/BIC.
La red SWIFT es la plataforma para las transferencias internacionales, y los BIC (Bank Identifier Codes) son los códigos que se usan dentro de esa red.
La principal diferencia entre IBAN y SWIFT/BIC es que el IBAN indica sobre todo el país donde opera el banco y el número de cuenta de la persona en esa institución. El BIC (Bank Identification Code) da información más específica para facilitar la operación.
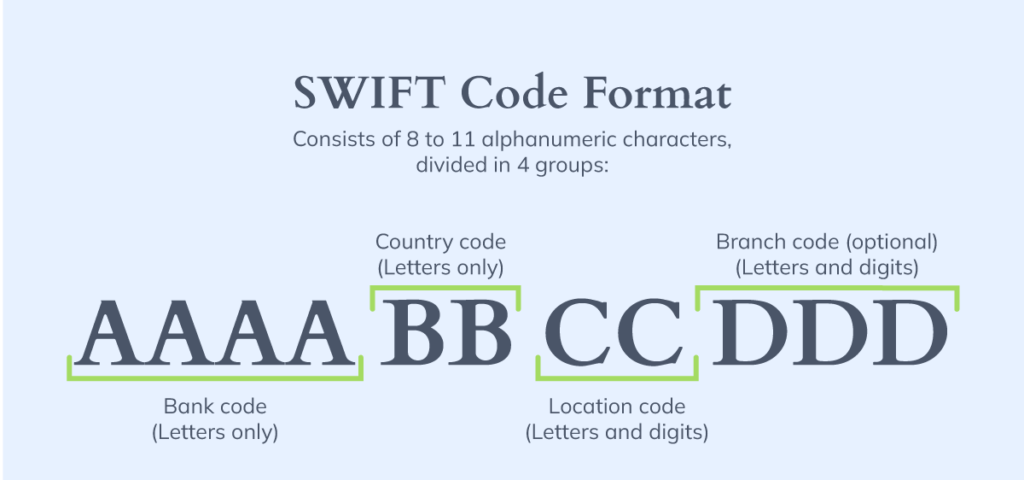
El código SWIFT/BIC tiene caracteres alfanuméricos: un código de banco de 4 letras, un código de país de 2 letras y un identificador de sucursal con una letra y un número.
IBAN y SWIFT trabajan juntos
Las transferencias internacionales por lo general piden los dos identificadores para procesarse bien. El código SWIFT lleva el pago al banco correcto, y el número IBAN identifica la cuenta del destinatario dentro de esa institución.
Los sistemas de pago para empresas que aceptan varios estándares internacionales te quitan la complejidad de manejar requisitos distintos en cada región.
Las empresas con muchos pagos internacionales se benefician de plataformas unificadas que aceptan varias vías de pago, como las transferencias IBAN tradicionales, los números de ruta de EE. UU. y los nuevos métodos de pago digitales como las stablecoins.
¿Los bancos de EE. UU. usan números IBAN?
Estados Unidos no usa números IBAN. Esto confunde a las empresas que manejan pagos entre países con IBAN y países sin IBAN.
Los bancos de EE. UU. usan otro sistema que es anterior al estándar IBAN. Cuando apareció el IBAN en 1997, Estados Unidos ya tenía una infraestructura de pagos completa con el Sistema de la Reserva Federal, las redes de ruta ABA y su participación en SWIFT desde 1973.
Cambiar más de 5,000 bancos de EE. UU. al IBAN exigiría cambios enormes de infraestructura sin grandes beneficios. El sistema actual procesa bien los wires internacionales por las redes SWIFT ya establecidas.
¿Qué usa EE. UU. en lugar del IBAN?
Los bancos de EE. UU. combinan números de ruta ABA (9 dígitos) con números de cuenta para las transferencias domésticas, y códigos SWIFT para los wires internacionales. Este enfoque con varios identificadores logra el mismo nivel de identificación de cuenta que un solo número IBAN en los países participantes.
Las plataformas modernas de pago para empresas cierran esta brecha porque aceptan sistemas bancarios con y sin IBAN, para que operes entre países sin importar el estándar bancario de cada región.
Requisitos de los bancos de EE. UU. para transferencias internacionales
Cuando una empresa de EE. UU. recibe pagos de países con IBAN, da datos bancarios completos para que los bancos corresponsales envíen las transferencias por las redes de la Reserva Federal de EE. UU.
Información que se pide:
- Código SWIFT/BIC: Identificación del banco para transferencias internacionales
- Número de ruta ABA: Identificador doméstico del banco en EE. UU.
- Número de cuenta: Número de la cuenta
- Datos del beneficiario: Información completa de la empresa
| Característica | Sistema bancario de EE. UU. | Sistema IBAN |
|---|---|---|
| Identificación de la cuenta | Ruta ABA y número de cuenta | Un solo número IBAN |
| Transferencias internacionales | Código SWIFT y datos de la cuenta | IBAN y código SWIFT |
| Largo del formato | 9 dígitos (ruta) y cuenta de largo variable | De 15 a 34 caracteres en total |
| Detección de errores | Validación básica | Dígitos de control incluidos |
| Países que lo usan | Solo Estados Unidos | Más de 80 países en el mundo |
Países que usan números IBAN
Hoy más de 80 países y territorios participan en el sistema de numeración internacional de cuentas bancarias, lo que crea un marco estándar para los pagos entre países en varias regiones.
La adopción del IBAN cambia mucho según la región. En Europa casi todos los países lo usan, mientras que otras regiones lo adoptan de forma selectiva, según su infraestructura bancaria y sus relaciones de comercio internacional.
Las empresas que comercian sobre todo con socios europeos se benefician de sistemas de pago compatibles con IBAN, mientras que las que se enfocan en Norteamérica o Asia pueden dar prioridad a otras vías de pago.
Países europeos
Todos los países de la Unión Europea usan el estándar IBAN como parte de la Zona Única de Pagos en Euros (SEPA). Esta integración permite transferencias en EUR el mismo día entre países miembros y unifica el proceso de pagos en la zona euro.
Otros países europeos adoptaron el IBAN para facilitar el comercio con socios de la UE:
Reino Unido, Noruega, Suiza, Islandia, Liechtenstein, Mónaco, San Marino, Andorra y la Ciudad del Vaticano usan el IBAN aunque no todos son miembros de la UE.
El Brexit no afectó la participación del Reino Unido en el sistema IBAN. Las empresas británicas siguen usando números IBAN para sus operaciones internacionales, aunque ya no tienen los beneficios de los pagos inmediatos de SEPA.
Medio Oriente y África
Los países de Medio Oriente adoptaron el estándar IBAN para apoyar el financiamiento del comercio internacional y los pagos del comercio de petróleo. Emiratos Árabes Unidos, Qatar, Kuwait, Baréin, Jordania y Líbano usan números IBAN para operaciones bancarias domésticas e internacionales.
En África la participación es limitada. Túnez, Mauritania, Egipto y Argelia usan el IBAN sobre todo para sus relaciones comerciales con Europa y para procesar remesas.
Otras regiones
En América la adopción del IBAN es selectiva, con Brasil, Costa Rica, El Salvador, Guatemala y las Islas Vírgenes. Por lo general, estos países lo adoptaron para facilitar el comercio con Europa o para cumplir requisitos bancarios regionales.
En Asia Pacífico participan Pakistán, Kazajistán y Georgia, lo que refleja enfoques distintos de estandarización bancaria internacional en la región.
Las plataformas de pago para empresas se adaptan a este mosaico global porque aceptan sistemas bancarios con y sin IBAN e integran muchas vías de pago.
Cómo encontrar y validar números IBAN
La forma de identificar números de cuenta cambia mucho entre sistemas bancarios internacionales. Si tu empresa maneja operaciones entre países, encontrar y validar los números IBAN ayuda a evitar atrasos en los pagos y a bajar los costos de las transferencias.
Cómo encontrar tu número IBAN
Si tu banco participa en el sistema internacional de cuentas bancarias, el número IBAN aparece en varios lugares de tu relación con el banco. Dónde y qué tan visible está depende de la plataforma digital de tu banco y de las prácticas bancarias de tu región.
La mayoría de los bancos europeos muestran el IBAN de forma clara en los estados de cuenta y en sus plataformas digitales. Aun así, conviene verificar que el IBAN sea correcto antes de compartirlo con socios internacionales, porque un error en el número de cuenta internacional puede atrasar los pagos varios días hábiles.
- Estados de cuenta: Por lo general aparece de forma clara en el resumen de la cuenta
- Banca en línea: En la sección de datos de la cuenta de la plataforma digital del banco
- Apps de banca móvil: En la pestaña de información de la cuenta de las apps bancarias modernas
- Servicio al cliente del banco: Consulta directa por teléfono o chat
- Sucursal bancaria: Atención en persona en las sucursales tradicionales
| Método | Dónde | Disponibilidad |
|---|---|---|
| Estados de cuenta | Resumen de la cuenta | Todos los bancos con IBAN |
| Banca en línea | Página de datos de la cuenta | La mayoría de los bancos digitales |
| Apps de banca móvil | Pestaña de información de la cuenta | Apps bancarias modernas |
| Servicio al cliente del banco | Teléfono o chat | Todos los bancos |
| Sucursal bancaria | Consulta en persona | Bancos tradicionales |
Requisitos para wires internacionales
Los requisitos de los pagos entre países cambian mucho entre sistemas bancarios con IBAN y sin IBAN. Entender estas diferencias ayuda a las empresas a preparar instrucciones de pago correctas y evitar atrasos.
Requisitos para transferencias IBAN
Para enviar pagos a países con IBAN, las empresas dan un conjunto estándar de datos que permite identificar la cuenta directamente:
- Número IBAN del destinatario: Identificador completo de la cuenta bancaria internacional
- Código SWIFT/BIC del destinatario: Identificación del banco y la sucursal
- Nombre y dirección del destinatario: Información completa del beneficiario
- Propósito o referencia de la transferencia: Descripción de la operación para los reportes de cumplimiento
Desde países sin IBAN (como EE. UU.)
Las empresas de EE. UU. que envían dinero a países con IBAN necesitan documentos extra por los requisitos distintos de cada sistema bancario:
- Código SWIFT del banco del remitente: Identificación internacional de la institución que envía
- IBAN completo del destinatario: Número de la cuenta bancaria internacional de destino
- Datos del banco corresponsal: Relaciones con bancos intermediarios, si hacen falta
- Documentos del propósito de la transferencia: Reportes de cumplimiento más completos para transferencias entre países
La infraestructura moderna de pagos para empresas simplifica estos requisitos porque mantiene relaciones bancarias ya validadas y automatiza los documentos en varios estándares internacionales.
Tiempos de proceso de las transferencias IBAN
Las transferencias IBAN internacionales se procesan en plazos previsibles, según la región, la relación bancaria y si hace falta convertir divisas. Entender estos plazos ayuda a las empresas a planear su flujo de caja y programar sus pagos.
La velocidad cambia mucho entre transferencias dentro de una misma región y operaciones entre países que pasan por redes de bancos corresponsales.
Dentro de la zona SEPA
Las transferencias de la Zona Única de Pagos en Euros (SEPA) aprovechan una infraestructura de proceso estándar:
- Proceso el mismo día: Transferencias en EUR enviadas antes del horario de corte diario
- Siguiente día hábil: Transferencias SEPA estándar entre bancos participantes
- Transferencias inmediatas: Liquidación en tiempo real entre las instituciones que participan (SEPA Instant)
La infraestructura SEPA permite velocidades casi iguales a las domésticas para transferencias internacionales en EUR dentro de los países europeos participantes.
Transferencias IBAN entre regiones
Las transferencias entre regiones distintas tardan más por las relaciones con bancos corresponsales y las revisiones de cumplimiento más estrictas:
- De Europa a Europa: De 1 a 2 días hábiles en el proceso estándar
- De Europa a Medio Oriente: De 2 a 3 días hábiles para transferencias entre regiones
- Hacia o desde países sin IBAN: De 3 a 5 días hábiles, porque piden rutas extra
Factores que afectan la velocidad de la transferencia
Varios factores operativos influyen en el tiempo de proceso de las transferencias de cuentas bancarias internacionales:
- Horarios de corte: Lo que se envía tarde se procesa el siguiente día hábil
- Revisiones de cumplimiento: Debida diligencia más estricta en ciertas jurisdicciones
- Bancos corresponsales: Pasar por bancos intermediarios alarga el tiempo de proceso
- Conversión de divisas: El proceso de cambio de divisas puede atrasar la liquidación
Las plataformas de pago avanzadas para empresas mejoran estos plazos porque tienen relaciones directas con varias redes bancarias y ofrecen pagos en tiempo real en distintas vías internacionales.
| Tipo de transferencia | Tiempo de proceso | Notas |
|---|---|---|
| Dentro de la zona SEPA (EUR) | Del mismo día a 1 día hábil | Antes del horario de corte |
| De Europa a Europa | De 1 a 2 días hábiles | Proceso estándar |
| De Europa a Medio Oriente | De 2 a 3 días hábiles | Transferencias entre regiones |
| Hacia o desde países sin IBAN | De 3 a 5 días hábiles | Piden rutas extra |
| Transferencias SEPA Instant | Menos de 10 segundos | Solo bancos participantes |
Los sistemas de pago para empresas que aceptan varias divisas y estándares de cuentas internacionales ayudan a reducir los atrasos y a cumplir con las normas bancarias globales.
Soluciones de pago para empresas con operaciones internacionales
Entender los números IBAN muestra un reto de fondo: las empresas necesitan una infraestructura de pagos unificada que maneje operaciones con y sin IBAN, sin obligar a sus equipos de finanzas a lidiar con requisitos técnicos complejos en cada sistema bancario.
Pagos unificados
Las empresas internacionales modernas necesitan recibir pagos por varias vías que se adapten a distintos estándares y normas bancarias.
En vez de mantener una configuración distinta para cada sistema bancario, las plataformas unificadas manejan varias vías de pago en un solo lugar.
- Procesan ACH y wires de EE. UU. por redes domésticas
- Aceptan pagos en stablecoins
Además, las empresas que operan a nivel internacional se benefician de datos de cuenta USD con el nombre que aparece en su cuenta, que les dan a sus clientes en el extranjero una forma doméstica de EE. UU. para pagar.
Bancoli no procesa pagos con tarjeta. Con la Smart USD Wallet, recibes pagos por ACH, RTP, wire doméstico de EE. UU. y stablecoins.
Seguridad del IBAN y prevención de fraude
La seguridad de las cuentas bancarias internacionales exige medidas de protección atentas, sobre todo porque el fraude en pagos entre países sigue cambiando. Las empresas que procesan transferencias IBAN enfrentan riesgos que la prevención de fraude de la banca doméstica tradicional tal vez no cubre bien.
El fraude con IBAN por lo general aprovecha lo complejo de las relaciones bancarias internacionales y lo difícil que es verificar datos de cuenta en distintas jurisdicciones y sistemas bancarios.
Buenas prácticas para verificar el IBAN
Proteger a tu empresa del fraude con cuentas bancarias internacionales exige procesos de verificación ordenados que van más allá de validar el formato del IBAN:
- Valida los datos del destinatario por tu cuenta por otros canales de comunicación
- Verifica el formato del IBAN y los dígitos de control con herramientas de validación matemática
- Confirma la identidad del beneficiario por otros canales antes de procesar los pagos
- Documenta todas las autorizaciones de transferencias con registros de auditoría y flujos de aprobación
- Revisa la actividad de la cuenta con regularidad para detectar patrones raros o accesos no autorizados
Estos pasos de verificación se vuelven clave al procesar transferencias internacionales de alto valor o al empezar relaciones con proveedores nuevos en otros países.
Tipos comunes de fraude con IBAN
El fraude con cuentas bancarias internacionales toma varias formas que las empresas deben reconocer:
- La suplantación de IBAN consiste en cambiar con engaños números IBAN legítimos en facturas o instrucciones de pago. Los delincuentes interceptan los mensajes de la empresa y ponen sus propias cuentas en lugar de los números de cuenta válidos.
- El compromiso del correo empresarial ataca los procesos de facturas y desvía pagos a cuentas falsas con técnicas de manipulación de correos que parecen legítimas para los equipos de finanzas.
- La ingeniería social convence a los empleados de cambiar las instrucciones de pago con falsa autoridad o pedidos urgentes que se saltan los pasos normales de verificación.
- Los ataques de intermediario interceptan los mensajes de pago entre las empresas y sus bancos, y cambian los datos de cuenta por otros falsos durante el envío.
Medidas de seguridad reforzadas
- La autenticación de dos factores (2FA) da un control de acceso en varias capas que evita accesos no autorizados aunque alguien robe tus datos de inicio de sesión. Esto es muy importante para empresas con varias relaciones de cuentas bancarias internacionales.
- Los sistemas de monitoreo de operaciones analizan los patrones de pago en tiempo real y marcan la actividad sospechosa antes de que salgan los fondos de las cuentas de la empresa. Estos sistemas aprenden cómo son las operaciones normales y detectan anomalías que pueden indicar fraude.
- La revisión de cumplimiento revisa de forma automática todos los números de cuenta internacionales y los datos de los beneficiarios contra bases de datos de sanciones y listas de vigilancia globales, para evitar violar normas internacionales sin querer.
- Los registros de auditoría guardan la documentación completa de todas las autorizaciones, cambios y pasos de los pagos, y apoyan tanto el cumplimiento interno como los reportes regulatorios externos.
Usar cuentas bancarias internacionales exige una planeación completa que cubra cómo recibir pagos, cómo manejar divisas y cómo operar con eficiencia.
El futuro de los estándares bancarios internacionales
El sistema de numeración internacional de cuentas bancarias sigue creciendo más allá de su origen europeo, y nuevos países evalúan adoptarlo según sus relaciones comerciales y sus planes de modernización regulatoria.
Nuevos países se suman al sistema IBAN con regularidad a medida que crece el comercio internacional y se modernizan los sistemas bancarios domésticos. Las adopciones recientes se centran en países con mucho comercio con Europa o que buscan mejorar la eficiencia de sus pagos internacionales.
Mejor validación: las mejoras incluyen medidas más fuertes contra el fraude y verificación en tiempo real, que reducen los errores y los atrasos en las redes de cuentas bancarias internacionales.
La integración digital hace compatible el IBAN con redes blockchain y tecnologías de registro distribuido, y une la infraestructura bancaria tradicional con las nuevas formas de pago.
El proceso en tiempo real va más allá de los pagos inmediatos de SEPA y llega a otras redes en tiempo real, como RTP en EE. UU.
Conclusión
Los números IBAN siguen siendo clave para la banca empresarial internacional, porque dan una identificación de cuenta estándar en más de 80 países. Entender la estructura, la validación y el uso del IBAN ayuda a las empresas a mejorar sus operaciones de pago globales.
Para tener éxito en el comercio internacional necesitas una infraestructura de pagos que funcione con varios estándares: IBAN para los países participantes, sistemas bancarios tradicionales para las regiones sin IBAN y las nuevas vías de pago digitales. Bancoli se enfoca en el lado USD, con datos de cuenta USD con tu nombre para recibir pagos y pagos locales con FX gratis en más de 25 divisas.
Las plataformas modernas de pago para empresas simplifican el manejo de los distintos estándares bancarios internacionales, con la seguridad, la agilidad y el ahorro que necesitan las operaciones globales.
Preguntas frecuentes
¿Cuál es mi número IBAN en EE. UU.?
Los bancos de EE. UU. no emiten números IBAN. Estados Unidos usa números de ruta ABA y números de cuenta. Para transferencias internacionales, los bancos de EE. UU. usan códigos SWIFT para recibir pagos de países con IBAN.
¿Cómo sé cuál es mi número IBAN?
Si tu banco participa en el sistema IBAN, encuentra tu IBAN en tus estados de cuenta, en la banca en línea o al contactar directamente a tu banco. Los bancos de más de 80 países dan números IBAN para identificar cuentas a nivel internacional.
¿El IBAN es lo mismo que un número de ruta?
No. Los números IBAN y los números de ruta cumplen funciones distintas. El IBAN identifica cuentas bancarias a nivel internacional, mientras que el número de ruta identifica bancos dentro de un país, como EE. UU.
¿Puedo usar un IBAN en lugar de un número de ruta?
Los números IBAN y los números de ruta no se pueden usar uno por otro. Usa el IBAN para transferencias hacia o desde países participantes y el número de ruta para transferencias domésticas en EE. UU. o cuando lo pida el banco que recibe.
¿Qué usa EE. UU. en lugar del IBAN?
EE. UU. usa números de ruta ABA (9 dígitos) más números de cuenta para las transferencias domésticas, y códigos SWIFT para los wires internacionales. Este sistema es anterior al IBAN y sigue siendo el estándar de la banca en EE. UU.
¿Basta con el IBAN para un wire?
El IBAN solo tal vez no alcance. Las transferencias internacionales muchas veces piden el IBAN del destinatario y el código SWIFT/BIC del banco para enviarse bien por las redes de bancos corresponsales.
¿Qué bancos tienen número IBAN?
Los bancos de los países que participan en el IBAN emiten números IBAN. Esto incluye a todos los países de la UE, además del Reino Unido, Suiza, Noruega y más de 70 países más. Los bancos de EE. UU., Canadá, Australia y muchos de Asia no usan IBAN.
¿Cuánto tarda una transferencia IBAN?
Los tiempos de las transferencias IBAN cambian según la región: el mismo día dentro de la zona SEPA, de 1 a 2 días dentro de Europa, de 2 a 3 días hacia Medio Oriente y de 3 a 5 días si participan países sin IBAN o hay rutas complejas.