La infraestructura global de pagos está cambiando de formas que afectan cómo las empresas llegan a sus proveedores, reciben pagos y manejan su capital de trabajo entre países. Durante casi las últimas dos décadas, la red de banca corresponsal fue la arquitectura por defecto para mover dinero entre países. Esa arquitectura hoy está bajo una presión que se puede medir desde tres frentes a la vez: cambios regulatorios, inversión de capital en vías alternativas y la llegada de nuevas capas de liquidación.
Este artículo explica lo que muestran los datos, cómo funciona la infraestructura de fondo, dónde están las brechas más grandes y qué pueden hacer hoy los equipos de finanzas con esa información.
Puntos clave
- El número de relaciones de banca corresponsal activas en el mundo bajó de 22% a 29% entre 2011 y 2020, mientras que el volumen de pagos internacionales creció 61% en el mismo periodo (BIS, BAFT)
- El costo promedio de enviar US$200 a otro país es 6.3% del valor de la operación. En África, el costo de las remesas suele pasar de 7% (Banco Mundial)
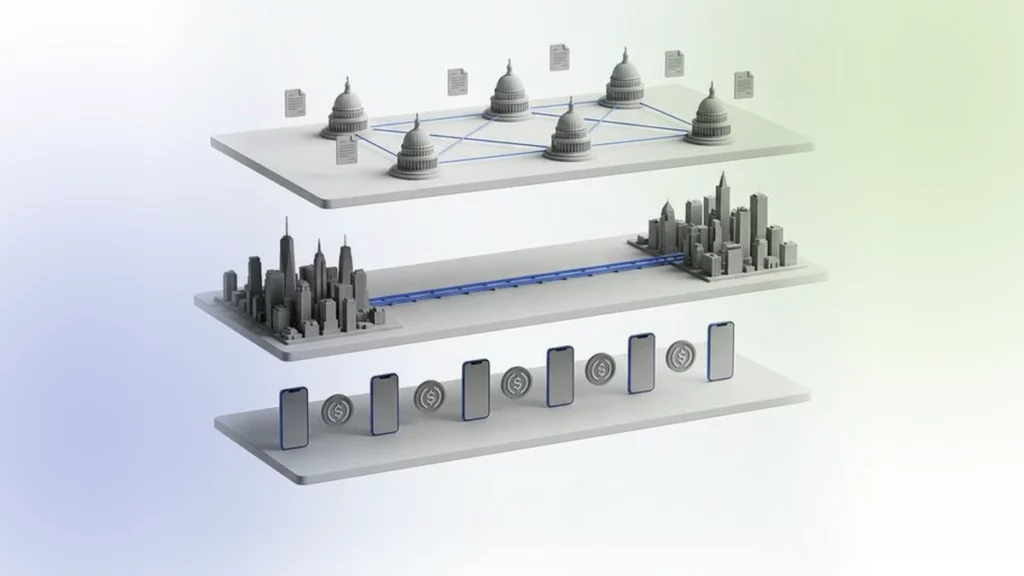
- Se están construyendo tres capas de infraestructura al mismo tiempo: corredores legales bilaterales, vías de pago con compensación directa y liquidación en dólares digitales en mercados donde todo pasa por el celular
- Se proyecta que el volumen de pagos B2B internacionales llegue a US$58.9 billones en 2026 y a US$62.9 billones para 2030 (Juniper Research)
- Los equipos de finanzas que revisen hoy la cobertura de sus corredores e identifiquen las rutas que dependen de un centro van a estar listos para usar una infraestructura más barata cuando llegue a sus mercados
Estadísticas de la infraestructura global de pagos: lo que muestran los datos de 2026
Los datos sobre la infraestructura global de pagos en 2026 cuentan dos historias paralelas: más volumen y costos que no bajan.
- Volumen de pagos B2B internacionales: US$58.9 billones en 2026, con una proyección de US$62.9 billones para 2030 (Juniper Research)
- Costo promedio de un pago internacional: 6.3% del valor de la operación para una transferencia internacional de US$200 (base de datos Remittance Prices Worldwide del Banco Mundial)
- Costo de las remesas en África: suele pasar de 7% del valor de la operación (Banco Mundial)
- Relaciones de banca corresponsal (CBR) en el mundo: bajaron de 22% a 29% entre 2011 y 2020, mientras que el volumen de pagos creció 61% en el mismo periodo (estadísticas bancarias del BIS, BAFT)
- Baja de CBR en la región del Pacífico: 60% entre 2011 y 2019 (BIS)
- Baja de CBR en Latinoamérica: 34% entre 2011 y 2019 (BIS)
- Adopción de ISO 20022: se esperaba que cubriera el 80% de la compensación y liquidación de alto valor para fines de 2025 (SWIFT, Thunes)
- Proyección de costos del BIS: se proyecta que la adopción de pagos internacionales en tiempo real baje el costo promedio de las operaciones 30% en los próximos cinco años (BIS)
Baja de las relaciones de banca corresponsal por región
| Región | Baja de CBR | Periodo | Costo internacional promedio | Fuente |
|---|---|---|---|---|
| Global | De 22% a 29% | De 2011 a 2020 | 6.3% por cada US$200 enviados | BIS / Banco Mundial |
| Pacífico | 60% | De 2011 a 2019 | Hasta de 9% a 12% (en algunos corredores) | BIS |
| Latinoamérica | 34% | De 2011 a 2019 | De 5% a 8% | BIS |
| África | Reducción de riesgos en curso | De 2015 a hoy | Suele pasar de 7% | Banco Mundial |
El patrón es el mismo en todas las regiones: menos relaciones, más volumen y brechas de costo que no se cierran en los corredores que tienen menos bancos corresponsales.
Cómo la red de banca corresponsal se volvió el estándar de los pagos globales
La red de banca corresponsal se formó durante décadas como la solución práctica a un problema de coordinación. Mover dinero entre países necesita un intermediario de confianza que reconozcan tanto el banco que envía como el que recibe. La banca corresponsal lo resolvió con un sistema de relaciones de cuentas bilaterales entre instituciones financieras.
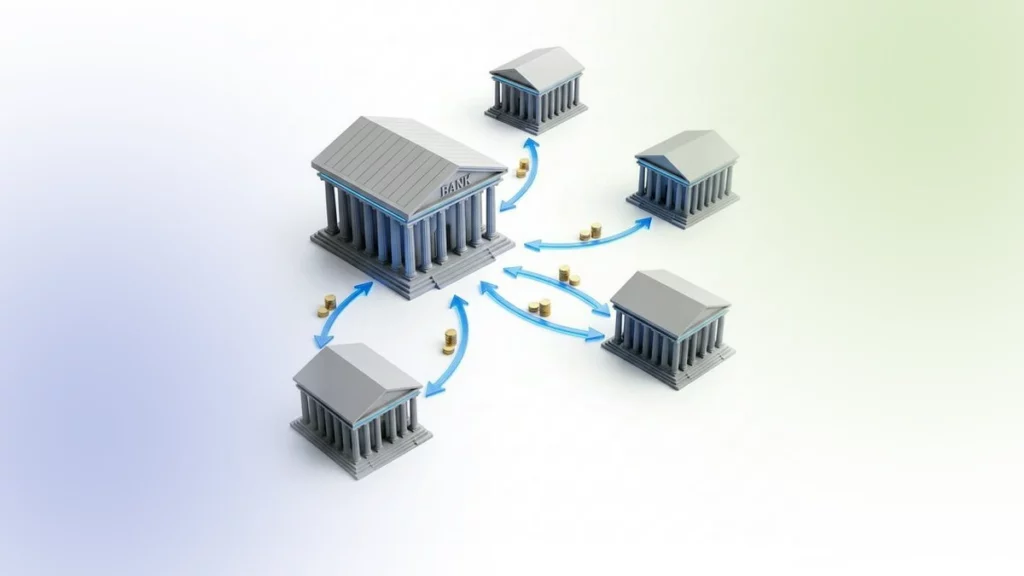
El modelo de centro y radios, explicado
En el modelo de banca corresponsal, unas pocas divisas principales funcionan como centros de compensación. El dólar de EE. UU. representa cerca del 47% de todos los mensajes de pagos internacionales de SWIFT en el mundo. Cuando una empresa en Colombia necesita pagarle a un proveedor en Vietnam, el pago normalmente se convierte a USD, pasa por uno o más bancos corresponsales que tienen cuentas entre sí, y luego se convierte otra vez a la divisa de destino al llegar.
Cada banco de la cadena tiene una relación de cuentas nostro y vostro con la siguiente institución. En los corredores comunes y de mucho volumen entre economías grandes, esto funciona bien. Un pago de Nueva York a Londres se mueve rápido porque hay muchas relaciones de banca corresponsal que cubren ese corredor, y la gran cantidad de operaciones hace que valga la pena mantener la infraestructura.
Por qué la banca corresponsal dominó los pagos internacionales
Tres factores hicieron de la banca corresponsal el estándar global. Primero, no necesita coordinación entre reguladores de distintos países. Cada banco opera con su propia licencia nacional. Segundo, el efecto de red del USD como divisa de compensación hizo eficientes los corredores con mucho volumen. Tercero, durante casi todo el siglo XX, los costos de cumplimiento y de evaluación de riesgos para participar eran manejables frente a los ingresos que daba el volumen de pagos.
Para entender cuánto tardan las transferencias SWIFT y por qué tardan tanto, hay que entender esta arquitectura de varios saltos. Cada salto en un corresponsal suma de 24 a 48 horas de procesamiento y descuenta su propia comisión antes de pasar el monto principal a la siguiente institución.
La baja de la banca corresponsal: hacia dónde apuntan los datos
La baja de las relaciones de banca corresponsal no es pareja. Se concentra en los corredores con menos volumen de operaciones frente a los gastos de cumplimiento y operación de mantener la relación.
La tendencia de reducción de riesgos: qué impulsa la baja de las relaciones bancarias
Las instituciones financieras cierran o juntan sus CBR cuando la relación sale cara de operar frente a los ingresos que genera. Los requisitos más estrictos de AML y CFT aumentaron la carga de debida diligencia de los bancos corresponsales. El costo de la revisión KYC, el monitoreo continuo y los reportes regulatorios subió, y los corredores con menos volumen muchas veces no generan suficientes comisiones para justificar ese gasto.
El resultado es una concentración que se puede medir: menos bancos corresponsales manejan una parte más grande del volumen internacional total. De 2011 a 2020, las CBR bajaron de 22% a 29% en el mundo. Sin embargo, el volumen de pagos internacionales subió 61% en el mismo periodo (BAFT). Eso significa que las relaciones de corresponsalía que quedan manejan mucho más volumen con menos conexiones entre instituciones.
El efecto regional de la baja de la banca corresponsal
Los datos regionales del BIS son claros. Latinoamérica perdió 34% de sus relaciones de banca corresponsal entre 2011 y 2019. La región del Pacífico perdió 60% en el mismo periodo. Algunos países del Pacífico hoy tienen muy pocas conexiones de banca corresponsal, lo que significa que los pagos hacia ciertos corredores tienen que pasar por centros en terceros países en lugar de ir directo.
Las consecuencias en el costo se pueden medir. La base de datos Remittance Prices Worldwide del Banco Mundial sigue los costos por corredor. El costo promedio global de enviar US$200 a otro país es 6.3% del valor de la operación. En África, los costos suelen pasar de 7%. Para una empresa que hace US$500,000 al año en pagos a proveedores internacionales por corredores con poca cobertura, el costo de fondo de pasar por centros en terceros países puede ser un gasto anual importante.
Para saber más sobre cómo los costos de los pagos internacionales afectan a las empresas, mira pagos internacionales para empresas.
Las tres capas de la nueva infraestructura global de pagos
Se están construyendo tres cambios distintos al mismo tiempo. Cada uno ataca una capa diferente del problema que crea la banca corresponsal en los corredores con poca cobertura. Juntos, forman una alternativa más completa al modelo de centro y radios.
| Capa | Modelo tradicional | Modelo nuevo | Cobertura de Bancoli |
|---|---|---|---|
| Arquitectura legal | Licencias bancarias país por país | Corredores bilaterales de vía rápida (modelo Kenia y Ruanda) | Un banco con licencia y una fintech, todo en uno. Estructura B2B. |
| Infraestructura financiera | Cadena de corresponsales (de dos a cuatro saltos, ruta SWIFT) | Vías con compensación directa, entrega por vías locales | ACH, RTP, wire doméstico de EE. UU. y pagos de Bancoli a Bancoli |
| Capa de liquidación | Se necesita una cuenta bancaria en los dos extremos | Stablecoin o dólar digital (accesible desde el celular) | Stablecoins (USDC) |
Arquitectura legal: acuerdos bilaterales de corredores
La capa regulatoria de la nueva infraestructura son los acuerdos de licencias bilaterales y multilaterales entre bancos centrales y autoridades financieras. Cuando dos reguladores acuerdan reconocer a los proveedores de pagos con licencia que operan entre sus países, ya no hace falta pasar por un corresponsal en un tercer país para cumplir con la regulación.
El corredor de licencias de vía rápida entre los bancos centrales de Kenia y Ruanda es un ejemplo reciente. Los dos reguladores crearon un camino de reconocimiento directo para los proveedores de pagos con licencia en ambos países. Cada acuerdo de este tipo quita una barrera entre países que antes obligaba a usar un corresponsal.
Hay iniciativas regionales en ASEAN, el Consejo de Cooperación del Golfo y Latinoamérica que buscan estructuras parecidas. Cuando existen suficientes acuerdos de este tipo en una región, el mapa regulatorio de los pagos internacionales cambia de fondo, no corredor por corredor.
Infraestructura financiera: vías con compensación directa e inversión en la última milla
La capa de infraestructura financiera son las vías de pago con compensación directa que mueven las operaciones sin intermediarios corresponsales. Estas vías solo son rentables cuando pasa suficiente volumen por un corredor para justificar la inversión. Hoy está llegando capital institucional a corredores que antes no tenían suficiente volumen para atraerlo.
Asia, Latinoamérica y Medio Oriente son corredores donde la reducción de riesgos de la banca corresponsal bajó la cobertura mientras el comercio internacional crece de 11% a 13% al año (McKinsey Global Payments Report 2025, datos de Asia Pacífico).
Capa de liquidación: acceso al dólar digital en mercados donde todo pasa por el celular
La capa de liquidación resuelve un límite concreto en los mercados emergentes: donde pocas personas tienen cuenta bancaria pero muchas tienen celular, el modelo de banca corresponsal necesita una cuenta bancaria en cada extremo de la operación. La capa de liquidación en dólares digitales quita ese límite.
USDC y otras stablecoins reguladas parecidas dan un medio de liquidación que funciona en plataformas pensadas para el celular sin que ninguna de las partes necesite una cuenta bancaria en EE. UU. Un comprador en un mercado con poca banca formal puede iniciar y liquidar un pago a un proveedor en cualquier parte de la red, casi en tiempo real, sin pasar por la cadena de corresponsales.
Si tu empresa ya está explorando esta capa de liquidación, pagos B2B con stablecoins explica cómo funciona en la práctica en las operaciones B2B.
Cómo los cambios en la infraestructura global de pagos afectan las cadenas de suministro B2B
Entender el cambio de fondo en la infraestructura global de pagos importa porque tiene efectos directos en la operación de los equipos de finanzas que manejan relaciones con proveedores internacionales.
El costo de los pagos como porcentaje de los gastos de la cadena de suministro
Para las empresas que les pagan a proveedores en corredores con menos volumen, el costo total de un pago internacional incluye la comisión del wire de salida, el margen de FX que se aplica al convertir y cualquier descuento que hagan los bancos corresponsales al monto principal en el camino.
En los corredores con tres o más bancos intermediarios, estos descuentos pueden sumar de 4% a 7% del valor de la operación. Mira cómo se comparan las vías de pago B2B en costo y velocidad para ver el detalle por tipo de vía.
Con US$50,000 al mes en pagos a proveedores por un corredor que depende de un centro y un costo total de 5%, el gasto anual en pagos es de US$30,000. Cuando la infraestructura con compensación directa llega a esos corredores, el costo de fondo baja.
Los equipos de finanzas que ya identificaron sus corredores que dependen de un centro y evaluaron alternativas van a aprovechar esa eficiencia primero.
Velocidad de liquidación y exposición del capital de trabajo
Una ventana de liquidación SWIFT de tres a cinco días hábiles expone tu capital de trabajo en cada operación. El monto principal está en tránsito, no está disponible y está expuesto a los cambios de FX durante ese tiempo. En las operaciones de alto valor, esta exposición es importante. A medida que madura la infraestructura con compensación directa en ciertos corredores, las ventanas de liquidación pasan de días a horas. Una estrategia financiera multidivisa también puede bajar la exposición si planeas las conversiones de las divisas que más pagas.
Vale la pena medir aparte la exposición al FX. Mira la exposición al FX durante el tránsito para ver cómo medir y bajar el riesgo cambiario en los pagos a proveedores internacionales.
Diagnóstico: revisión de corredores para equipos de finanzas
Paso 1. Haz una lista de cada corredor de pagos internacionales que tu empresa usa seguido (país del proveedor, divisa que recibe, volumen mensual aproximado).
Paso 2. Para cada corredor, pregúntale a tu proveedor de pagos actual: ¿este pago va por una vía con compensación directa o por uno o más intermediarios corresponsales? Si la respuesta es corresponsal, pregunta cuántos saltos hay y cuánto descuenta cada uno.
Paso 3. Calcula el costo anual de depender de un centro en cada corredor. Multiplica: (volumen mensual) x (% de costo del corredor) x 12. Ese número es tu base para evaluar alternativas.
Paso 4. Identifica qué corredores ya tienen proveedores nuevos con compensación directa u opciones de liquidación con stablecoins. En esos corredores es donde la estructura de costos va a cambiar primero a medida que madure la infraestructura.
Cómo evaluar la cobertura de tu infraestructura de pagos
Evaluar la cobertura de la infraestructura global de pagos exige ir más allá de comparar las comisiones que se anuncian y revisar el costo total final y la cobertura de vías por corredor.
Preguntas para tu proveedor de pagos actual
- Para cada corredor que usas seguido: ¿se entrega por vías locales o por la ruta de corresponsales SWIFT?
- ¿Cómo son los descuentos por operación en cada salto de corresponsal en tus corredores con más volumen?
- ¿La plataforma permite usar varias vías, para que puedas enviar por wire, ACH o liquidación con stablecoins según el corredor y la contraparte?
- ¿Cuál es el tiempo de liquidación normal en cada corredor, y es garantizado o estimado?
Qué significa la cobertura de varias vías para la tesorería
Una plataforma de pagos que permite wire, ACH y liquidación con stablecoins les da a los equipos de tesorería la flexibilidad de mandar cada pago por la opción más eficiente para ese corredor y esa contraparte.
El wire sirve para las operaciones B2B de alto valor que necesitan compatibilidad con SWIFT. El ACH cubre rutas nacionales y regionales con un costo por operación más bajo. La liquidación con stablecoins sirve para corredores donde quien recibe opera en plataformas pensadas para el celular, sin necesitar un banco corresponsal.
Para ver una comparación completa de cómo se ve el margen de FX en distintos tipos de proveedores, mira el margen de FX y las opciones de conversión de divisas para empresas.
La Smart USD Wallet de Bancoli te deja cobrar por ACH, RTP, wire doméstico de EE. UU. y stablecoins (USDC), con FX gratis en más de 25 divisas. La plataforma está hecha para operaciones B2B entre países, no para remesas de consumo.
Tres acciones que pueden tomar los equipos de finanzas
Primero, haz una revisión de tus corredores con el diagnóstico de cuatro pasos de arriba. Identifica cuáles de tus rutas de pago a proveedores dependen de un centro y calcula el costo anual de esa dependencia.
Segundo, sigue los avances de alineación regulatoria en los mercados clave de tu cadena de suministro. Cuando dos bancos centrales firman un acuerdo bilateral de licencias de vía rápida, los proveedores con compensación directa suelen entrar a ese corredor en 12 a 24 meses. Estos anuncios son señales para planear tu tesorería.
Tercero, evalúa si la cobertura de varias vías va con tus volúmenes de pago actuales. Con US$20,000 o más al mes en pagos a proveedores internacionales por corredores más caros, la diferencia entre una ruta de banca corresponsal y una alternativa con compensación directa o stablecoins se nota desde el primer ciclo de facturación.
Preguntas frecuentes sobre la infraestructura global de pagos
¿Qué es la infraestructura global de pagos y cómo funciona?
La infraestructura global de pagos son los sistemas, las vías y las relaciones entre instituciones que permiten mover dinero entre países. La arquitectura tradicional gira alrededor de las redes de banca corresponsal, donde cadenas de instituciones financieras tienen cuentas entre sí y se pasan las instrucciones de pago y los fondos a lo largo de la cadena. La infraestructura más nueva incluye vías con compensación directa que se saltan a los intermediarios corresponsales, sistemas de pagos en tiempo real que conectan redes nacionales entre países y capas de liquidación con stablecoins que dan acceso desde el celular a los flujos de pagos globales sin necesitar una cuenta bancaria local en cada extremo.
¿Por qué está bajando la banca corresponsal y qué la está reemplazando?
El número de relaciones de banca corresponsal activas en el mundo bajó de 22% a 29% entre 2011 y 2020, según datos del BIS y de BAFT. La razón principal es que los costos de cumplimiento (revisión AML y KYC, monitoreo continuo, reportes regulatorios) subieron, y eso hace que a los grandes bancos corresponsales no les convenga mantener los corredores con menos volumen. Lo que la está reemplazando es una combinación de vías de pago con compensación directa (que mueven las operaciones por redes locales sin intermediarios corresponsales), acuerdos regulatorios bilaterales entre bancos centrales (que quitan las barreras de licencias país por país) e infraestructura de liquidación con stablecoins (que permite pagar en mercados con poca banca formal).
¿Qué regiones son las más afectadas por la reducción de riesgos de la banca corresponsal?
La región del Pacífico tuvo la baja más fuerte en relaciones de banca corresponsal, con 60% entre 2011 y 2019 (BIS). Latinoamérica perdió 34% de sus CBR en el mismo periodo. África también ha visto mucha reducción de riesgos, con costos de remesas que en muchos corredores suelen pasar de 7% del valor de la operación (Banco Mundial). El patrón afecta siempre a las regiones donde el volumen por corredor es más bajo frente a la carga de cumplimiento de mantener las relaciones.
¿Qué significa el cambio en la infraestructura global de pagos para las empresas que les pagan a proveedores internacionales?
Para los equipos de finanzas B2B, el cambio tiene tres efectos operativos a corto plazo. Los costos de pago en los corredores donde está llegando la infraestructura con compensación directa van a bajar a medida que entren proveedores nuevos. Los tiempos de liquidación en esos corredores van a pasar de días a horas cuando la entrega por vías locales reemplace la ruta SWIFT. Y las razones para evaluar vías de pago alternativas se vuelven más fuertes a medida que la cobertura llega a mercados que antes tenían poca. Los equipos de finanzas que revisen hoy su dependencia de ciertos corredores van a estar listos para usar la nueva estructura de costos antes de que se vuelva el estándar del mercado.
¿Cuánto tardan los cambios en la infraestructura de pagos en bajar el costo de los corredores?
Lo que muestra la evidencia disponible es que, cuando dos bancos centrales firman un acuerdo bilateral de licencias, los proveedores de pagos con compensación directa suelen entrar en 12 a 24 meses. La inversión de capital en ciertos corredores puede acelerar este tiempo porque pone la infraestructura financiera antes de que caigan las barreras regulatorias. El cambio completo en un corredor, de la ruta por centros de corresponsalía a alternativas competitivas con compensación directa, suele tomar de tres a cinco años desde la primera señal regulatoria o de capital.
¿Qué vías de pago deben evaluar los equipos de finanzas a medida que se reduce la cobertura de la banca corresponsal?
Las tres vías más importantes para los equipos de tesorería B2B son: (1) la entrega por vías locales con plataformas que llegan a la red de pagos en tiempo real del país de quien recibe en lugar de pasar por cadenas de corresponsales SWIFT, (2) las transferencias de cuenta a cuenta (A2A) en corredores donde quien envía y quien recibe tienen infraestructura bancaria compatible, y (3) la liquidación con stablecoins (en concreto USDC) en corredores donde quien recibe opera en plataformas pensadas para el celular o donde la velocidad de liquidación importa más que la costumbre de usar cierta divisa. Evaluar las tres con tu propio mapa de corredores, en lugar de usar wire para todos los pagos internacionales, es el punto de partida para bajar el gasto de fondo en pagos.