La infraestructura de pagos retail decide si tu expansión internacional funciona o se frena antes de empezar. Cuando los clientes de otros países ven opciones de pago que no conocen o comisiones de conversión inesperadas, más del 70% abandona la compra.
Cuando tus proveedores mayoristas esperan de tres a cinco días hábiles por liquidaciones SWIFT, en silencio les dan prioridad a los competidores que pagan más rápido. Los dos problemas tienen la misma causa: una infraestructura de pagos retail fragmentada, hecha para el mercado nacional, que ahora intenta operar a nivel global.
Puntos clave
- Más del 70% de los compradores en el mundo abandona su carrito. Tener los métodos de pago correctos es una de las razones principales para los compradores internacionales
- Las transferencias SWIFT tradicionales tardan de tres a cinco días hábiles. Las alternativas modernas sin SWIFT se liquidan el mismo día o el siguiente día hábil
- Wise cobra de 0.33% a 0.57% en comisiones variables por transferencia más US$6.11 por cada operación SWIFT recibida. Airwallex aplica un margen de FX de 0.4% a 1%. Las comisiones de conversión de Payoneer van de 2% a 3.5%, y sus comisiones de retiro subieron a 3% desde marzo de 2025
- Con Bancoli cobras en USD en tus datos de cuenta USD con el nombre que aparece en tu cuenta y envías pagos locales a proveedores con FX gratis en más de 25 divisas
Los retos de los pagos retail transfronterizos en los mercados internacionales
La complejidad de los pagos retail transfronterizos tiene dos frentes al mismo tiempo: el de los clientes y el de los proveedores. La mayoría de las empresas mejora uno y descuida el otro, y ese desequilibrio causa pérdidas que se pueden evitar.
Del lado de los clientes, más del 70% de los compradores en línea del mundo abandona su carrito, y tener los métodos de pago correctos es una razón clave para los compradores internacionales. Los compradores europeos prefieren las transferencias bancarias además de las tarjetas. Los mercados emergentes usan billeteras digitales y pagos pensados para el celular. Los mercados tradicionales todavía dependen de las tarjetas. Una sola configuración de pago no puede atender bien a los tres.
Del lado de los proveedores, el problema crece. Los distribuidores mayoristas manejan calendarios de pago con decenas de proveedores en distintas divisas. Cuando las liquidaciones llegan en tres a cinco días hábiles por SWIFT, los proveedores alargan sus plazos para protegerse y dejan al final a los que pagan lento en las temporadas de mucha demanda.
Los métodos de pago retail que prefiere cada mercado
Cada región necesita una estructura de pagos distinta para lograr las tasas de conversión que buscas:
- Europa: transferencias bancarias (SEPA y SEPA Instant), tarjetas de crédito y débito, y BNPL (compra ahora, paga después)
- Latinoamérica: métodos de pago locales (OXXO, Boleto), pagos en efectivo con comprobante y billeteras móviles
- Asia Pacífico: billeteras digitales (GrabPay, Alipay, WeChat Pay), pagos con código QR y transferencias bancarias
- Norteamérica: transferencias ACH, tarjetas de crédito y vías de pago en tiempo real (RTP)
- Medio Oriente y África: dinero móvil (M-Pesa, STC Pay) y pagos con tarjeta
Por qué la divisa que ves al pagar afecta la decisión de compra
Los clientes que ven precios en una divisa que no conocen compran menos. Las comisiones de conversión inesperadas al pagar bajan la confianza y aumentan el abandono. Los márgenes de FX ocultos que se aplican en la liquidación pueden comerse de 1% a 3% del margen de tu operación antes de que te lleguen los fondos.
Por qué la complejidad de los pagos retail acaba con los ingresos internacionales
El efecto financiero de las fallas en la infraestructura de pagos se puede medir. Los cambios en las divisas por sí solos se comen de 1% a 3% de los márgenes al año en las empresas que convierten cada operación por separado en lugar de tener saldos en varias divisas. Los retrasos en los pagos a proveedores multiplican este efecto en toda la cadena de suministro.
Cuando tu negocio mayorista no puede pagarles a tiempo a sus proveedores en su divisa local, los proveedores responden como era de esperar: alargan los tiempos de entrega, suben los pedidos mínimos y les dan prioridad a los competidores que liquidan más rápido.
El efecto en cadena en tu negocio
Los retrasos en los pagos causan una reacción en cadena en tus operaciones internacionales:
- Las liquidaciones tardías dañan relaciones con proveedores que tomaron meses de negociación
- Un flujo de caja impredecible saca capital de trabajo de las actividades de crecimiento
- La complejidad de los pagos crece en las temporadas de más inventario, cuando la velocidad importa más
- El trabajo administrativo se multiplica cuando tu equipo maneja varios proveedores distintos según la divisa
Cada día menos en el tiempo de liquidación a proveedores libera capital de trabajo que si no estaría detenido en tránsito.
El costo real de las fallas en la infraestructura de pagos retail
Lo primero que sufre es la captación de clientes. Los compradores que ven pocas opciones al momento de pagar se van sin comprar, sin importar lo que invertiste en marketing para atraerlos. Las brechas en las opciones de pago se comen el tráfico que tanto costó y suben el costo real de captar clientes.
Las relaciones con los proveedores se dañan más despacio. Las transferencias SWIFT tradicionales, que tardan de tres a cinco días hábiles en liquidarse, obligan a los proveedores a planear con incertidumbre sobre los pagos. El financiamiento puente se vuelve un costo de siempre durante las esperas de liquidación, sobre todo en las empresas que manejan varios corredores de divisas.
La dependencia oculta de los pagos en el ciclo de inventario
Los pagos tardíos a proveedores crean una espiral que afecta la disponibilidad en todos los mercados. Cuando los retrasos en los pagos alargan las entregas de dos a siete días, los colchones de inventario se achican. En retail, tener poco inventario en temporada alta significa ventas perdidas, clientes molestos y menos credibilidad de la marca en mercados nuevos.
Los movimientos de las divisas suman a estos riesgos de tiempo. Un cambio de 2% a 3% en el tipo de cambio entre la fecha del pedido y la liquidación del pago puede borrar el margen de un pedido mayorista completo, sobre todo en corredores volátiles como USD a MXN, GBP a USD o EUR a divisas de mercados emergentes.
Cómo comparar proveedores de pagos retail: Wise, Airwallex, Payoneer y Bancoli
Elegir un proveedor de pagos retail requiere evaluar cuatro cosas a la vez: el costo de FX, la velocidad de liquidación, el alcance de divisas y la capacidad de pagarles a proveedores. La mayoría de las plataformas es muy buena en una o dos, pero en las otras hay que buscar la vuelta.
Comparación de proveedores de pagos retail transfronterizos
| Proveedor | Margen de FX | Comisión de wire o SWIFT | Alcance de divisas | Velocidad de liquidación | Pagos B2B a proveedores |
|---|---|---|---|---|---|
| Wise | De 0.33% a 0.57% (variable) | US$6.11 por recibir por SWIFT (USD) | Más de cincuenta divisas | De uno a dos días | Sin un flujo propio de pagos a proveedores |
| Airwallex | De 0.4% a 1% en conversiones | De US$15 a US$35 por transferencia SWIFT | Más de sesenta divisas | El mismo día (vías locales), de uno a tres días (SWIFT) | Disponible, con planes de US$19 a US$49 al mes |
| Payoneer | Comisión de conversión de 2% a 3.5% | Cambia según el corredor, comisión de retiro de 3% (desde marzo de 2025) | Más de 150 países | De dos a cinco días | Enfocado en marketplaces, no hecho para mayoristas |
| Bancoli | FX gratis en más de 25 divisas | Free, Plus US$29, Premium US$199 (mira la página de precios) | Pagos en más de 25 divisas | Cambia según la vía y el corredor | Incluido: cobros en USD y pagos B2B en una sola plataforma |
Lo que muestra la comparación
Wise sirve para empresas con volúmenes de transferencia predecibles y pocas necesidades por operación. Su comisión variable de FX de 0.33% a 0.57% es competitiva entre las plataformas pensadas para consumidores. Pero su comisión de US$6.11 por cada operación SWIFT recibida se acumula rápido a gran escala, y la plataforma no tiene flujos integrados de pagos a proveedores para operaciones mayoristas.
Airwallex ofrece buenas cuentas multidivisa con un margen de FX de 0.4% a 1% en la conversión, y transferencias wire SWIFT de US$15 a US$35 por transferencia según el destino y la ruta. Sus planes de suscripción suman de US$19 a US$49 al mes para tener funciones útiles para empresas.
Payoneer tiene una integración amplia con marketplaces, pero cobra comisiones de conversión de 2% a 3.5% sobre el tipo medio del mercado, que se comen los márgenes en los pedidos mayoristas grandes. Su cambio de comisiones de marzo de 2025 subió las comisiones de retiro a 3% en la mayoría de los corredores.
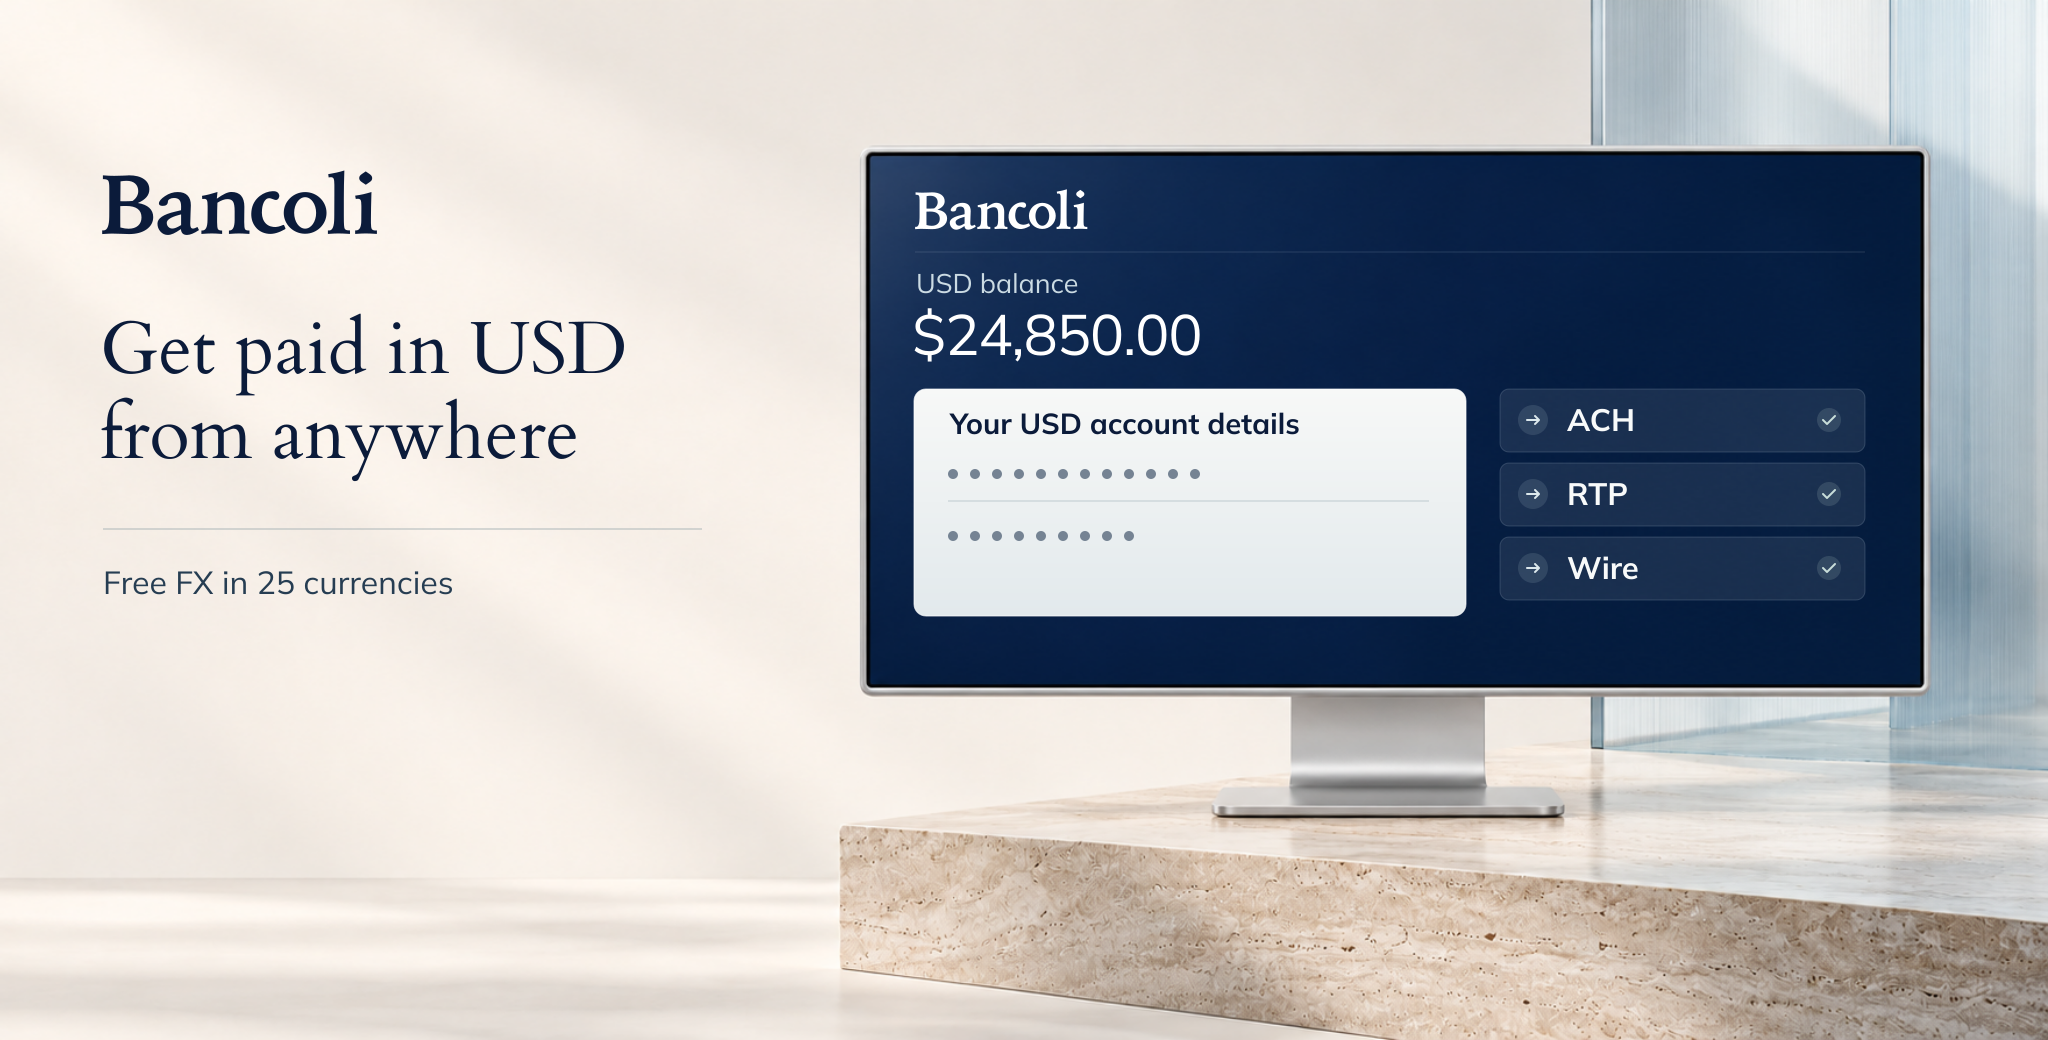
Bancoli pone el USD primero. Cobras en USD en tus datos de cuenta USD con tu nombre en todos los planes, incluido Free, una vez verificada tu cuenta, y envías pagos locales con FX gratis en más de 25 divisas. Los pagos de clientes y a proveedores pasan por una sola interfaz, así que no necesitas un proveedor distinto para cada uno.
Costo estimado de FX por cada transferencia internacional de US$100,000
Cómo se ve una estructura de pagos retail con varias vías
Una estructura completa de pagos internacionales funciona en dos capas separadas: la capa de pago que ven los clientes y la capa de liquidación B2B con proveedores. La mayoría de las fallas de infraestructura pasan del lado de los proveedores, donde la velocidad y la flexibilidad de divisas definen qué tan buena es tu relación con tus socios mayoristas.
Lo que piden los clientes al pagar en cada mercado
Lo que esperan tus clientes al pagar cambia según la región y requiere infraestructura de pagos local de tu proveedor o pasarela de pago:
- Europa: transferencias bancarias (SEPA y SEPA Instant), tarjetas de crédito y débito, opciones BNPL
- Latinoamérica: métodos de pago locales (OXXO, Boleto), pagos en efectivo con comprobante, billeteras móviles
- Asia Pacífico: billeteras digitales (GrabPay, Alipay, WeChat Pay), pagos con código QR, transferencias bancarias
- Norteamérica: transferencias ACH, tarjetas de crédito, vías de pago en tiempo real (RTP)
- Medio Oriente y África: dinero móvil (M-Pesa, STC Pay) y pagos con tarjeta
Cumplir con esto normalmente implica integrar un procesador de pagos para clientes (Stripe, Adyen o una pasarela local) que se encargue de aceptar los pagos.
Las vías de liquidación con proveedores
El lado de los proveedores es donde trabaja la infraestructura de pagos B2B como Bancoli. La velocidad de liquidación y el costo de FX en esta capa afectan directo tus relaciones con proveedores y tu capital de trabajo:
- Transferencias wire (SWIFT): alcance en todo el mundo, de tres a cinco días hábiles, de US$15 a más de US$50 por operación según el proveedor y la ruta
- Alternativas más rápidas sin SWIFT: ACH para los corredores en USD (de uno a dos días). Vías locales para liquidar el mismo día en los mercados que te interesan
- Liquidaciones con stablecoins: el tiempo de liquidación depende de la red. Cada vez son más viables en corredores mayoristas con mucho volumen
- Pagos en varias divisas: pagarles a los proveedores en su divisa local sin perder dinero por doble conversión
Velocidad de liquidación según el método de pago
Barra más corta = liquidación más rápida. Basado en corredores típicos. Los tiempos cambian según el destino y la ruta del proveedor.
Manejo de divisas en los pagos retail para crecer de forma sostenible
Las estrategias con cuentas multidivisa reducen cuántas veces conviertes y dan un manejo estratégico del FX en las operaciones internacionales. En lugar de convertir cada operación al tipo del momento, tu empresa junta saldos en USD y EUR y luego convierte cuando el mercado conviene.
Facturar en la divisa local elimina la confusión sobre los tipos de conversión y los montos de liquidación para los proveedores internacionales. Cuando los proveedores reciben facturas en la divisa que prefieren, hay menos disputas y los pagos fluyen de forma más predecible en toda la red de distribución mayorista.
Una forma ordenada de manejar las divisas en las operaciones retail tiene tres capas:
- Cobertura natural: hacer coincidir las entradas de divisas (pagos de clientes) con las salidas (liquidaciones a proveedores) en la misma divisa cuando se pueda
- Juntar saldos: tener saldos estratégicos en USD y EUR para reducir la exposición a la volatilidad cambiaria de corto plazo
- Convertir con criterio: convertir solo lo que necesitas cuando el tipo conviene, en lugar de convertir cada operación de forma automática
Diagnóstico: ¿tu infraestructura de pagos retail te está costando?
Usa esta guía para revisar cómo pagas hoy antes de elegir un proveedor nuevo.
Señales de que pierdes ingresos:
- Tu tasa de abandono al pagar en mercados internacionales está por encima del promedio global de 70%
- La liquidación a proveedores tarda en promedio más de dos días hábiles
- Tus costos de conversión de FX son de más de uno por ciento por operación
- Tu equipo maneja más de dos proveedores de pago distintos
Señales de fricción operativa:
- Conciliar en varias divisas requiere trabajo manual
- Tus proveedores pidieron alargar los plazos de pago más de una vez este trimestre
- No ves en tiempo real tus posiciones de caja en distintas divisas
- Entrar a un mercado nuevo te obliga a armar tu infraestructura de pagos desde cero
Si se cumplen tres o más, tu infraestructura de pagos retail está frenando tus ingresos y tus relaciones con proveedores.
Cómo entrar con estrategia a mercados internacionales
Investigar el mercado antes de entrar te dice qué vías de pago usan de verdad tus clientes y proveedores. Al sector retail y mayorista le conviene tener listos los pagos antes de lanzar las campañas de marketing, no después.
Entender cómo prefieren pagar en tu mercado meta reduce el abandono al pagar desde el primer día. Las relaciones con proveedores se arman más rápido cuando puedes comprometerte con plazos de pago que de verdad puedes cumplir.
Eficiencia operativa al juntar tus pagos
Juntar los cobros a clientes y los pagos a proveedores en una sola plataforma elimina varios tipos de costo operativo:
- Varios proveedores distintos (contratos, integraciones, tickets de soporte)
- Conciliación manual entre cuentas de distintas divisas
- Comisiones por transferencia que se acumulan a gran escala en corredores de proveedores con muchos pagos
- Trabajo extra de cumplimiento por manejar requisitos KYC y AML distintos en cada proveedor
Las plataformas tecnológicas que manejan varias divisas y métodos de pago en una sola interfaz son la base para crecer a nivel internacional sin rehacer la infraestructura en cada mercado nuevo.
Conclusión
La infraestructura de pagos retail no es un detalle operativo. Es lo que decide si tus clientes terminan sus compras y si tus proveedores les dan prioridad a tus pedidos. Cuando la complejidad de los pagos transfronterizos causa abandono al pagar y los retrasos en las liquidaciones a proveedores se comen tu capital de trabajo en varios mercados, la infraestructura misma se vuelve el límite de tu crecimiento.
Las empresas que ganan mercado en el retail internacional no lo hacen solo con mejores productos. Liquidan más rápido a sus proveedores, ofrecen opciones de pago conocidas con menos costo de FX y manejan con precisión sus posiciones de caja en varias divisas. Una infraestructura integrada con varias vías es lo que hace eso posible en la práctica.
Tus siguientes pasos:
- Revisa tu tasa de abandono al pagar por región para encontrar brechas en las opciones de pago
- Calcula tu tiempo promedio de liquidación a proveedores y cómo afecta tu capital de trabajo
- Compara tus costos de FX actuales con las referencias de esta guía
- Evalúa si tu plataforma maneja pagos B2B a proveedores junto con los cobros a clientes en una sola interfaz
Preguntas frecuentes
¿Qué es la infraestructura de pagos retail y por qué importa para la expansión internacional?
La infraestructura de pagos retail es el sistema completo de vías de pago, cuentas en divisas y procesos de liquidación que maneja las operaciones con clientes y los pagos a proveedores en los mercados internacionales. Más del 70% de los compradores en el mundo abandona su carrito, y tener los métodos de pago correctos es una razón principal para los compradores internacionales. Los retrasos de tres a cinco días hábiles en los pagos a proveedores bajan tu prioridad con los distribuidores mayoristas, así que la infraestructura afecta directo tus ingresos.
¿Qué beneficios tiene pagarles a los proveedores internacionales en su divisa local?
Pagarles a los proveedores en su divisa local elimina las disputas por conversión y reduce la incertidumbre de la liquidación para las dos partes. Los proveedores que reciben pagos en la divisa que prefieren procesan los pedidos más rápido, dan mejores condiciones de precio y les dan prioridad a los clientes grandes en temporada alta. Poder pagar en varias divisas reduce la fricción que causa retrasos en las entregas, porque el pago llega completo y sin esperas por conversión del lado de quien recibe.
¿Cómo afectan los cambios en las divisas al procesamiento de pagos retail?
Los movimientos del tipo de cambio de 2% a 3% entre la fecha del pedido y la liquidación del pago pueden borrar el margen de una operación mayorista. Las empresas con estrategias de cuentas multidivisa reducen esta exposición porque hacen coincidir las divisas de pago con las de cobro, juntan saldos en USD y EUR y convierten con estrategia en lugar de hacerlo en cada operación.
¿Cómo se comparan Wise, Airwallex y Payoneer en los pagos retail transfronterizos?
Wise cobra de 0.33% a 0.57% en comisiones variables por transferencia (según el corredor) más US$6.11 por cada operación SWIFT recibida. Airwallex aplica un margen de FX de 0.4% a 1% en las conversiones, con comisiones de wire SWIFT de US$15 a US$35 por transferencia. Las comisiones de conversión de Payoneer van de 2% a 3.5% sobre el tipo medio del mercado, y sus comisiones de retiro subieron a 3% en marzo de 2025. Con Bancoli cobras en USD y envías pagos locales con FX gratis en más de 25 divisas, sin necesitar otra infraestructura para pagarles a proveedores.
¿Qué vías de pago funcionan mejor para liquidar con proveedores mayoristas en todo el mundo?
Las transferencias wire por SWIFT llegan a la red más amplia, pero se liquidan en tres a cinco días hábiles y cuestan de US$15 a más de US$50 por operación según el proveedor. Las transferencias ACH tienen comisiones más bajas en los corredores nacionales en USD, con liquidación en uno a dos días. Las alternativas más rápidas sin SWIFT bajan la liquidación al mismo día o al día siguiente con menos costo. Las liquidaciones con stablecoins son cada vez más viables en corredores con mucho volumen donde las dos partes operan en digital.
¿Qué requisitos de cumplimiento aplican al procesamiento de pagos retail transfronterizos?
El procesamiento de pagos retail transfronterizos incluye la revisión AML (contra el lavado de dinero), la verificación KYC (conoce a tu cliente) y el cumplimiento de PCI DSS para manejar datos de tarjetas. El GDPR regula los datos de pago de los clientes de la UE. Entrar a cada mercado también requiere entender las obligaciones fiscales locales, como el cobro del IVA y los documentos de aduana para el pago de mercancías. Trabajar con un proveedor que maneja el cumplimiento de forma central reduce el trabajo de cumplir estos requisitos mercado por mercado.
¿Cómo baja los costos operativos de las empresas retail una estructura de pagos con varias vías?
Una estructura con varias vías manda cada operación por el canal más económico que haya. Los pagos de clientes usan tarjeta o ACH según la región y el volumen. Las liquidaciones a proveedores usan alternativas más rápidas cuando existen, y SWIFT solo cuando hace falta. Esta lógica de ruta elimina el costo fijo de mandar todas las operaciones por una sola vía, y baja el costo total de los pagos en las empresas con mucho volumen internacional al mes.