Encontrar el mejor banco para las transacciones internacionales de una pyme exige analizar comisiones, tiempos de liquidación y rieles de pago.
Los modelos bancarios tradicionales suelen castigar a las empresas en crecimiento que operan entre países. Las comisiones altas y los márgenes ocultos en el tipo de cambio le quitan capital a la operación diaria. En cambio, las cuentas digitales modernas ofrecen precios transparentes y liquidaciones más rápidas. Entender estas diferencias ayuda a los dueños de negocios a proteger sus márgenes operativos.
Puntos clave
- Los bancos tradicionales cobran entre 2% y 4% en márgenes ocultos de cambio y hasta US$50 por cada transferencia SWIFT saliente.
- Los bancos corresponsales intermediarios suelen descontar comisiones ocultas de US$15 a US$30 en las transferencias wire internacionales.
- Las plataformas digitales usan redes de pago locales (como SEPA o ACH) para evitar el sistema SWIFT y así reducen costos y tiempos de liquidación.
- El plan Plus de Bancoli cuesta US$29 al mes con facturación anual, y Bancoli ofrece FX gratis en más de 25 divisas.
La fricción global de la banca empresarial tradicional
Antes, elegir un banco para tu empresa era cuestión de encontrar una sucursal cerca. Hoy, el comercio global exige otras capacidades. Los bancos minoristas tradicionales siguen enfocados en clientes locales. Por eso dejan que las empresas internacionales lidien con estructuras de cumplimiento complejas y comisiones altas.
Presencia física y barreras para abrir una cuenta a distancia
Los bancos tradicionales exigen presencia física o registro local para abrir una cuenta empresarial. Cuando dueños de negocios no residentes o directores internacionales la solicitan, enfrentan largas demoras de alta y muchos rechazos. De hecho, muchas empresas esperan semanas o meses solo para conseguir una cuenta básica. Esa demora frena la entrada a nuevos mercados y retrasa decisiones clave del negocio.
La trampa de la doble conversión en los pagos internacionales
Las empresas suelen recibir fondos en una divisa. Luego los convierten a la divisa de su tesorería local para pagar a proveedores extranjeros. Por ejemplo, cada conversión genera un margen de cambio de 2% a 4%. Por eso la doble conversión se come los márgenes de ganancia. Además, suma una complejidad innecesaria para los equipos de tesorería.
Descuentos de bancos corresponsales en las transferencias SWIFT
Las transferencias wire internacionales estándar pasan por la red SWIFT, que depende de bancos corresponsales intermediarios. Estas instituciones descuentan comisiones en el camino sin avisar antes. Como resultado, una factura de proveedor de US$50,000 muchas veces llega con US$20 a US$50 de menos. Cuando pasa esto, la diferencia genera fricción y daña la relación con el proveedor.
¿Cuál es el mejor banco para las transacciones internacionales de una pyme? Bancos tradicionales frente a fintechs
Elegir entre un banco tradicional y una plataforma fintech depende de tu volumen de operaciones y de tus necesidades. Los bancos tradicionales dan estabilidad pero cobran comisiones altas. En cambio, las fintechs se enfocan en la rapidez y la transparencia.
Comparación de comisiones y tiempos de liquidación
Para entender las diferencias, compara las estructuras de comisiones y los tiempos de liquidación de los principales proveedores. Por ejemplo, los bancos tradicionales usan por defecto la red SWIFT, que tarda de 3 a 5 días hábiles. En cambio, las plataformas fintech suelen usar redes de pago locales y liquidan en 1 a 2 días hábiles.
| Tipo de comisión | Bancos tradicionales | Wise Business | Stripe Payments | Melio | Bancoli (plan Plus) |
|---|---|---|---|---|---|
| Suscripción mensual | US$15 a US$50 | Sin costo | Sin costo | Sin costo | US$29 (sin costo con un saldo de US$20k) |
| Recepción ACH nacional | Gratis a US$1.00 | Gratis | 0.8% (tope de US$5.00) | 5 gratis al mes, luego US$0.50 | ACH en tus datos de cuenta USD a tu nombre |
| Transferencia SWIFT saliente | US$35 a US$50 | Variable baja (menos de US$10) | No disponible para pagos estándar | Tarifa fija de US$20 | Bancoli no promueve SWIFT |
| Margen de cambio | 2% a 4% (oculto) | 0.35% a 2% (comisión transparente) | 1% a 2% | 1.5% a 3% | FX gratis en más de 25 divisas |
Caso práctico: el costo de pagarle US$50,000 a un proveedor internacional
Imagina que una pyme le paga US$50,000 a un proveedor europeo.
Si la empresa usa un banco tradicional, el costo incluye un margen estimado de 3% y una comisión de US$35 por la transferencia. Eso da un total de US$1,535 en comisiones.
En cambio, con Wise Business se paga cerca de 0.5% en comisiones variables. Para esta transferencia, el total es de US$250.
En comparación, Melio cobra una tarifa fija de US$20 por los pagos internacionales. Aun así, la transferencia puede sufrir descuentos de bancos corresponsales SWIFT que reducen el monto final que recibe el proveedor.
Por su parte, Bancoli ofrece planes pensados para crecer con tu volumen de pagos. En el plan Premium, una transferencia de US$50,000 en cualquiera de las más de 25 divisas tiene FX gratis. Revisa los precios de Bancoli para ver los detalles actuales de cada plan.
Para volúmenes más altos, el plan Premium de Bancoli cuesta US$199 al mes con facturación anual e incluye soporte prioritario. Si mantienes un saldo de US$250,000, Bancoli no te cobra el plan Premium. Bancoli también ofrece un plan Free para volúmenes más chicos. Conoce más sobre las comisiones de FX.
Requisitos clave para las transacciones globales de una pyme
Gestionar transacciones empresariales internacionales exige más que una cuenta corriente estándar. Las pymes globales necesitan herramientas específicas para cobrar y pagar a proveedores de forma eficiente.
Lista de diagnóstico de 5 puntos para tus costos bancarios internacionales
Usa esta guía para revisar los costos de las transacciones internacionales de tu banco:
- ¿Tu banco cobra un margen oculto sobre el tipo de cambio medio del mercado?
- ¿Tus pagos internacionales suelen llegar con descuentos por comisiones de bancos corresponsales?
- ¿Puedes abrir datos de cuenta locales a distancia para USD, EUR y GBP?
- ¿Tienes acceso a rieles locales (SEPA, ACH) para pagar directamente a tus proveedores?
- ¿Tu plataforma bancaria tiene opciones de varios rieles, como pagos con stablecoins?
Si respondes que no a varias preguntas, es probable que tu empresa esté pagando comisiones excesivas.
Datos bancarios locales
Tener datos de cuenta locales permite que tu empresa cobre como una entidad local. Así no necesitas transferencias wire internacionales cuando cobras a clientes globales. Como los clientes pagan a una cuenta local, los fondos llegan más rápido y sin descuentos de intermediarios.
Acceso directo a redes de pago locales
Mover dinero por ACH en EE. UU. o por SEPA en Europa es más barato y más rápido que por SWIFT. Por ejemplo, la red ACH procesó 33.3 mil millones de pagos en 2024, con un crecimiento de 4.8% en el volumen B2B. Cuando usas estas redes locales, tu pago evita los bancos corresponsales intermediarios. Así se evitan descuentos de comisiones y la liquidación baja a 24 a 48 horas.
Flexibilidad de varios rieles de pago
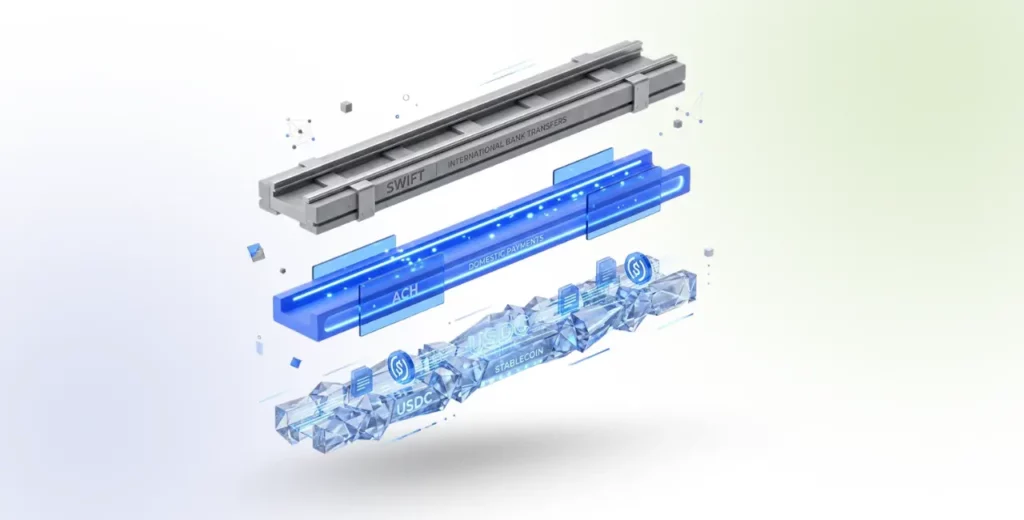
Una cuenta empresarial internacional moderna debe admitir varios rieles de pago. Eso incluye transferencias wire tradicionales, ACH local y stablecoins. Tener opciones te permite elegir el riel más barato y más rápido para cada operación. Por ejemplo, pagarle a un contratista con stablecoins puede acortar mucho el tiempo de liquidación.
Bancoli: banca global a la medida de las pymes en crecimiento
Bancoli te da datos de cuenta USD a tu nombre en todos los planes, incluido Free, una vez verificada tu cuenta. No es una cuenta para guardar saldos en varias divisas. Cobras por ACH, RTP, wire doméstico de EE. UU. o stablecoins y envías pagos locales en los principales corredores comerciales.
Los planes de precios de Bancoli se ajustan a distintos volúmenes de operaciones:
- El plan Free incluye FX gratis en más de 25 divisas.
- El plan Plus cuesta US$29 al mes con facturación anual.
- El plan Premium cuesta US$199 al mes con facturación anual e incluye soporte prioritario.
Todos los planes incluyen FX gratis en más de 25 divisas. Además, con un saldo de US$20,000 no pagas el plan Plus, y con un saldo de US$250,000 no pagas el Premium.
Para optimizar el capital de trabajo, el asistente de IA de Bancoli ayuda a las empresas a programar pagos y gestionar el flujo de caja. En todos los planes, este sistema da seguimiento a las facturas sin pagar. En Plus y planes superiores, también sugiere condiciones de descuento por pago anticipado y activa recompensas para que los compradores paguen a tiempo. Cuando los clientes aceptan estas condiciones sugeridas por la IA, la factura pasa a ser “Garantizada”, lo que puede ayudar a reducir los días de cobro (DSO) sin pagar comisiones caras de factoring. En los planes Enterprise también puedes acceder a los fondos de la factura antes del vencimiento.
En conclusión
Los modelos bancarios tradicionales no están pensados para las empresas globales modernas. Los márgenes altos de FX y los rieles SWIFT lentos le quitan capital a la operación, y los márgenes globales lo sienten.
Al elegir un banco para tu empresa, conviene evaluar alternativas digitales que ofrezcan cuentas locales y acceso directo a redes de pago locales. Si buscas el mejor banco para las transacciones internacionales de tu pyme, Bancoli te da datos de cuenta USD a tu nombre y pagos locales, para que gestiones tus pagos globales con costos más bajos.
Preguntas frecuentes
¿Qué funciones debe buscar una pyme en una cuenta empresarial?
Al elegir una cuenta empresarial, las pymes deben priorizar la cobertura internacional, el soporte para operaciones globales, comisiones competitivas en las transferencias internacionales y una seguridad sólida. Busca cuentas con datos locales para cobrar en las divisas principales, como USD, EUR y GBP, para evitar comisiones de transferencias wire internacionales.
¿Por qué es importante elegir el banco correcto para hacer crecer tu pyme?
Elegir el banco correcto es importante para el crecimiento de una pyme porque le da acceso a servicios financieros esenciales pensados para sus necesidades. Eso incluye una gestión eficiente de las operaciones internacionales, apoyo durante la expansión regional y estabilidad financiera gracias a prácticas bancarias seguras.
¿Cómo se comparan los márgenes de FX de los bancos tradicionales con las plataformas que usan el tipo de cambio medio del mercado?
Los bancos tradicionales aplican un margen de 2% a 4% sobre el tipo de cambio medio del mercado y esconden el costo real de la conversión. En cambio, las plataformas con tipo de cambio medio del mercado dan acceso al tipo interbancario real y cobran comisiones bajas y transparentes, y así las empresas ahorran miles de dólares al año.
¿Cuál es la diferencia entre las transferencias SWIFT y los rieles de pago locales?
Las transferencias SWIFT pasan por bancos intermediarios internacionales, tardan de 3 a 5 días hábiles y generan comisiones de bancos corresponsales. En cambio, los rieles de pago locales, como ACH o SEPA, envían las transferencias directamente por sistemas locales y liquidan en 24 a 48 horas a una fracción del costo.
¿Cómo elimina Bancoli las comisiones ocultas en las operaciones B2B globales?
Bancoli te ayuda a evitar comisiones ocultas de FX con FX gratis en más de 25 divisas. Además, Bancoli usa rieles de pago locales para evitar las comisiones de intermediarios de SWIFT.