Los bancos casi nunca publican su margen de FX, y ese margen puede sumar de 2% a 5% a un pago internacional. Esta guía usa 2% a 5% como rango de ejemplo. La auditoría de abajo te muestra cómo medir el tuyo. La mayoría de los equipos de finanzas solo ve la comisión de la transferencia en su estado de cuenta. Por eso, el margen en el tipo de cambio, los descuentos de bancos intermediarios y las pérdidas por doble conversión no se ven. Estos costos ocultos generan diferencias importantes en la conciliación contable y en la proyección del flujo de caja.
Esta guía identifica cada tipo de comisión FX para empresas. También te muestra cómo calcular tu costo anual real. Además, comparamos lo que de verdad cobran los bancos, las fintech y las plataformas multidivisa. Así puedes elegir la opción más eficiente para tu tesorería.
Puntos clave
- Los bancos tradicionales pueden sumar un margen de 2% a 5% dentro del tipo de cambio en las transferencias internacionales.
- Con un margen de 2% a 5%, una empresa que envía $100,000 al mes paga de $24,000 a $60,000 al año en costos FX ocultos.
- Wise Business usa el tipo de cambio medio del mercado y cobra una comisión de conversión que varía según la moneda, desde 0.23%.
- Con la Billetera Smart USD de Bancoli, tienes FX gratis en más de 25 divisas.
- Aceptar stablecoins elegibles (USDC, USDi, USDT) en todos los planes de Bancoli permite que tus clientes te paguen sin una transferencia SWIFT, y el tiempo de liquidación en stablecoins depende de la red, mientras que una transferencia SWIFT puede tardar de 1 a 5 días.
- Compara las cotizaciones FX por el monto que recibe la otra persona, no por el tipo de cambio anunciado.
¿Qué son las comisiones FX para empresas? (Y por qué casi todas las empresas las subestiman)
Las comisiones FX son los costos que paga una empresa para convertir, enviar o recibir dinero entre monedas. Se dividen en cuatro categorías. Sin embargo, la mayoría de las empresas solo controla una.
Las comisiones fijas por transferencia son las más fáciles de ver. Los grandes bancos de EE. UU. cobran de $30 a $50 por una transferencia internacional saliente en dólares. Esta comisión aparece como una línea clara en tu estado de cuenta. Sin embargo, es la parte más pequeña de tu costo total.
El margen en el tipo de cambio es el costo más grande y el menos visible. Cuando tu banco convierte USD a EUR, no usa el tipo de cambio medio del mercado. En cambio, puede sumar un margen de 2% a 5% al tipo de cambio. En una transferencia de $100,000, ese diferencial oculto costaría de $2,000 a $5,000 en una sola operación.
Los descuentos de bancos intermediarios aplican cuando el pago viaja por la red SWIFT. Cada banco corresponsal en la ruta puede descontar una comisión del monto enviado. Por eso, tu proveedor recibe menos de lo que dice la factura. Esta diferencia suele causar problemas de conciliación contable.
Las pérdidas por doble conversión ocurren cuando el pago pasa por una tercera moneda. Por ejemplo, un pago en USD enviado a un destinatario en MXN puede convertirse a USD, luego a EUR y luego a MXN. Cada conversión suma otro margen.
Los cuatro tipos de comisiones FX ocultas que aparecen en cada pago internacional
La mayoría de los equipos de finanzas ve un pago internacional como una sola operación con un solo costo. En realidad, cada transferencia internacional puede llevar hasta cuatro capas de comisiones distintas.
Capa 1: El diferencial del tipo de cambio
El tipo de cambio medio del mercado es el punto medio exacto entre los precios de compra y venta de dos monedas en los mercados globales. Los bancos suelen sumar un diferencial a ese tipo de cambio, y sus tarifarios lo dicen. El diferencial suele ser menor en pares principales como USD/EUR y mayor en monedas menos negociadas. Este diferencial no aparece en la confirmación de tu transferencia. Tu banco solo te muestra el tipo de cambio que aplicó.
Capa 2: La comisión por transferencia saliente
Los grandes bancos de EE. UU. cobran de $30 a $50 por enviar una transferencia internacional en dólares. Algunos cobran poco o nada si envías en moneda extranjera, pero entonces aplica el margen en el tipo de cambio. Algunos bancos cobran más por transferencias SWIFT que por sus equivalentes locales, como ACH o SEPA. Por ejemplo, Bank of America cobra $45, Chase $40 en línea y Wells Fargo $30 por canal digital por una transferencia internacional en dólares.
Capa 3: Descuentos de bancos intermediarios
Los pagos SWIFT no viajan directo del remitente al destinatario. Pueden pasar por uno o más bancos corresponsales, y cada uno puede descontar una comisión del monto enviado. Estos descuentos suelen sumar decenas de dólares. Esto pasa antes de que el pago llegue a su destino.
Capa 4: Comisiones del banco receptor
Algunos bancos le cobran al destinatario una comisión por recibir una transferencia internacional. En los grandes bancos de EE. UU., esta comisión suele rondar los $15. Tu proveedor puede recibir un pago de $100,000 y ver $99,985 acreditados. La diferencia corresponde al procesamiento de la transferencia entrante.
Desglose de las capas de comisiones
| Tipo de comisión | Cómo se cobra | Rango típico | ¿Se ve en el estado de cuenta? | Alternativa de Bancoli |
|---|---|---|---|---|
| Margen en el tipo de cambio | Incluido en el tipo de cambio que te ofrece tu banco. | 2% a 5% del monto enviado | No. Va oculto en el tipo de cambio. | FX gratis en más de 25 divisas |
| Comisión por transferencia saliente | Comisión fija que cobra tu banco por iniciar la transferencia. | $30 a $50 por transferencia en USD | Sí. Aparece como una línea aparte. | Pagos locales incluidos en todos los planes |
| Descuentos de bancos intermediarios | Cada banco corresponsal en la ruta SWIFT lo descuenta del monto enviado. | Varía. Se descuenta en cada banco. | Casi nunca. Se resta sin aviso. | Pagos locales en lugar de SWIFT, donde estén disponibles |
| Comisión del banco receptor | El banco del destinatario se la cobra por recibir la transferencia. | Suele rondar $15 por cada recepción | Solo en el estado de cuenta del destinatario | Pagos a otras cuentas Bancoli incluidos |
Cómo calcular el costo FX anual real de tu empresa
Para calcular tu costo FX real necesitas tres datos: tu volumen de transferencias, tus corredores de pago y los tipos de cambio que aplicó tu banco.
Paso 1: Reúne los registros de tus transferencias de los últimos tres meses. El historial de tu banco muestra la fecha, el monto enviado, la moneda y el tipo de cambio aplicado.
Paso 2: Busca el tipo de cambio medio del mercado histórico de cada operación. Una herramienta de tipos de cambio te da los tipos medios históricos por fecha. Anota el que había en el momento de cada transferencia.
Paso 3: Calcula la diferencia de tipo de cambio. Resta el tipo que aplicó tu banco del tipo medio del mercado. Divide la diferencia entre el tipo medio del mercado para obtener el porcentaje de margen.
Paso 4: Aplica el margen al monto enviado. Multiplica el porcentaje de margen por el monto enviado para saber cuánto te costó ese margen en dólares.
Paso 5: Llévalo a un año. Suma el costo del margen de los tres meses y multiplícalo por cuatro para estimar tu costo anual por margen FX.
Paso 6: Suma las comisiones fijas y los descuentos de intermediarios. Agrega las comisiones por transferencia y cualquier descuento reportado a tu total de margen.
Por ejemplo, una empresa que envía $10,000 al mes con un margen bancario promedio de 3% paga $300 al mes en costos ocultos. Eso es $3,600 al año. Con la Billetera Smart USD de Bancoli, tienes FX gratis en más de 25 divisas. Revisa la página de precios para ver tu plan y tu moneda.
Comparación de comisiones FX para empresas: bancos frente a fintech
Comparación de comisiones FX por proveedor
| Proveedor | Margen FX | Comisión por transferencia | Costo anual con $10K/mes | Ideal para |
|---|---|---|---|---|
| Bancos tradicionales | 2% a 5% incluido en el tipo de cambio | $30 a $50 por transferencia en USD | $2,760 a $6,600 (una transferencia al mes) | Solo operaciones nacionales |
| Payoneer | De 1.2% a 4% en retiros con conversión (hasta 3.5% en operaciones con tarjeta) | Varía según el corredor | De $1,440 a $4,800 (1.2% a 4% sobre $120,000 retirados con conversión) | Vendedores de marketplaces y freelancers |
| Stripe | 1% por conversión + 1.5% por tarjeta internacional | 2.9% + $0.30 de comisión base | $3,000 solo en recargos | Cobros a consumidores |
| Revolut Business (Grow) | 0% dentro del monto de $20K, 0.6% por encima (1% fuera del horario de mercado) | $40/mes con pago anual ($50 mes a mes) | $480 de costo del plan (el FX queda dentro del monto) | Empresas europeas con volumen FX moderado |
| Wise Business | 0% de margen (tipo de cambio medio del mercado) | Comisión de conversión desde 0.23%, varía según la moneda ($6.11 por transferencia entrante en USD) | Desde unos $276 (0.23% sobre $120,000), más en monedas con comisiones más altas | Costo transparente sin suscripción |
| Billetera Smart USD de Bancoli | FX gratis en más de 25 divisas | Pagos locales incluidos. Puede aplicar una pequeña comisión por pago. | Mira la página de precios para ver tu plan y tu moneda. | Pagos internacionales B2B de cualquier tamaño |
Bancos tradicionales
Los bancos tradicionales pueden incluir márgenes FX de 2% a 5% en el tipo de cambio de las transferencias internacionales. Los grandes bancos de EE. UU. cobran de $30 a $50 por una transferencia internacional en dólares. Con un volumen de $100,000 al mes y una transferencia de $30 a $50 al mes, el costo total llega a $2,030 a $5,050 al mes, o hasta $60,600 al año.
Wise Business
Wise usa el tipo de cambio medio del mercado con una comisión de conversión transparente que varía según la moneda, desde 0.23%. No cobra suscripción mensual, solo un cargo único de 31 USD para obtener datos de cuenta. Recibir transferencias en USD tiene un cargo fijo de $6.11. Por ejemplo, con la tarifa inicial de Wise de 0.23%, convertir $100,000 costaría unos $230, y más en monedas con comisiones más altas. En cambio, un margen bancario de 2% a 5% costaría de $2,000 a $5,000. Wise te permite convertir y enviar dinero en muchas monedas y te da datos de cuenta para recibir en 22 monedas.
Revolut Business
Revolut aplica el tipo de cambio interbancario real dentro del monto mensual de cada plan. Por encima de ese monto se cobra 0.6%, y fuera del horario de mercado se cobra 1% (del viernes 5 PM al domingo 6 PM ET). El plan Grow ($40/mes con pago anual, o $50 mes a mes) incluye un monto mensual de FX de $20,000. Si tu volumen se queda dentro de los límites del plan, Revolut ofrece costos FX casi nulos en los pares principales. Así, tu costo anual principal es la suscripción de $480.
Payoneer
Payoneer cobra de 1.2% a 4% cuando retiras a una cuenta bancaria en otra moneda, y hasta 3.5% en operaciones con tarjeta que necesitan conversión. Payoneer funciona bien para freelancers. Sin embargo, su margen FX y sus comisiones por retiro lo hacen caro para pagos B2B de alto volumen.
Stripe
Stripe suma un recargo de 1.5% por tarjeta internacional y una comisión aparte de 1% por conversión de moneda, además de su tarifa estándar de 2.9% + $0.30. Si cobras a clientes internacionales en su moneda local, esas dos comisiones suman 2.5% por encima del costo base. Con $100,000 en ingresos internacionales, las comisiones de Stripe por tarjeta internacional y conversión suman $2,500 antes de cualquier costo base.
Billetera Smart USD de Bancoli
Con la Billetera Smart USD de Bancoli, tienes FX gratis en más de 25 divisas. Puedes pagarles a tus proveedores en las monedas que usan.
Cómo auditar en una semana tus comisiones actuales de pagos internacionales
La mayoría de los equipos de finanzas no audita sus costos FX porque los datos no están en un solo lugar. Sin embargo, reunir los datos y hacer el cálculo toma menos de cinco horas en una semana laboral.
Lunes: Pide a tu banco los registros de transferencias internacionales de los últimos 90 días. Pide el tipo de cambio aplicado en cada operación, no solo el número de confirmación.
Martes: Busca en una herramienta de tipos de cambio los tipos medios históricos del mercado para cada fecha y corredor.
Miércoles: Arma una hoja de cálculo simple. Columnas: fecha, monto enviado, par de monedas, tipo del banco, tipo medio del mercado, diferencia de tipo, costo del diferencial en dólares, comisión fija cobrada y costo total por operación.
Jueves: Suma todos los costos e identifica qué corredores tienen el margen más alto.
Viernes: Calcula tu costo FX anual y compáralo con la estructura de costos de dos o tres alternativas. Usa los datos de proveedores de la sección 4 de esta guía como referencia.
Qué te dicen tus resultados:
- Margen efectivo menor a 1%: tu banco ofrece tipos competitivos. Revísalo cada trimestre.
- De 1% a 2%: puedes ahorrar bastante si cambias a una plataforma fintech.
- De 2% a 4%: rango típico de un banco tradicional. Conviene actuar ya.
- Más de 4%: estás pagando de más. Cambia de proveedor este trimestre.
Diagnóstico de margen FX: ¿dónde estás?
| Margen FX efectivo | Costo anual con $10K/mes | Urgencia | Acción recomendada |
|---|---|---|---|
| Menos de 1% | Menos de $1,200 | Baja | Tu banco ofrece tipos competitivos para ese corredor. Revísalo cada trimestre y vigila que el margen no suba. |
| 1% a 2% | $1,200 a $2,400 | Moderada | Puedes ahorrar bastante con una plataforma fintech. Compara Wise o Bancoli para tus corredores principales. |
| 2% a 4% | $2,400 a $4,800 | Alta | Rango típico de un banco tradicional. Conviene cambiar de proveedor ya. El ahorro puede llegar a miles de dólares al año. |
| Más de 4% | Más de $4,800 | Crítica | Estás pagando de más. Cambia de proveedor este trimestre. Con $10K al mes, un margen de 4% cuesta $4,800 o más al año. Una plataforma de menor costo puede recortar buena parte de eso. |
Cómo comparar cotizaciones FX por el monto que se recibe
Una cotización puede mostrar un buen tipo de cambio y aun así costarte más. Lo que cuenta es el dinero que llega a la otra cuenta. Por eso, compara las cotizaciones por lo que llega, no por el tipo de cambio que ves en pantalla.
- Pide el monto final que llega. Hazle una pregunta sencilla a cada banco o plataforma. Si envío esta cantidad de dólares, ¿cuánto recibe mi proveedor en su moneda?
- Compara el costo total, no el tipo de cambio anunciado. Mira cuántos dólares salen de tu cuenta. Luego compara lo que llega con el tipo de cambio medio del mercado de ese día. La diferencia es lo que de verdad te cuesta el pago.
- Revisa el diferencial y también las comisiones. El diferencial es la distancia entre tu tipo de cambio y el tipo medio del mercado. Además, puede haber una comisión por enviar, una de un banco intermediario o una del banco que recibe. Súmalas todas.
- Usa el mismo monto y el mismo momento. Los tipos de cambio se mueven durante el día. Pide todas las cotizaciones por el mismo monto y con poco tiempo entre una y otra. Así la comparación es justa.
- Guarda cada cotización. Anota la fecha, la hora, el monto que envías y el monto que se recibe. Así tu auditoría semanal es mucho más fácil.
Un margen dentro del tipo de cambio o una comisión aparte
Hay dos formas de cobrarte por cambiar moneda. Una es un margen escondido dentro del tipo de cambio. La otra es una comisión que aparece en su propia línea.
El margen es difícil de ver. El banco o la plataforma te da un tipo de cambio peor que el tipo medio del mercado y se queda con la diferencia. No lo vas a ver como comisión en tu estado de cuenta.
La comisión aparte es fácil de ver. Aparece en su propia línea, como un monto fijo o un porcentaje del pago.
Algunos bancos y plataformas usan solo una de las dos. Muchos bancos usan ambas. Por eso, una cotización “sin comisión” igual puede costarte dinero si el costo está en el tipo de cambio. Y una cotización con comisión puede salir mejor si su mejor tipo de cambio compensa la comisión.
Para compararlas, pídele a cada banco o plataforma una cotización por el mismo monto. Luego mira cuánto recibe la otra persona después de todas las comisiones. La cotización con la que llega más dinero es la más barata. No importa si el costo estaba en el tipo de cambio o en una línea de comisión.
Con la Billetera Smart USD de Bancoli, tienes FX gratis en más de 25 divisas. Revisa la cotización antes de enviar y compárala con las demás por el monto que se recibe. También pregúntale a tu proveedor si su banco cobra por recibir el dinero.
Lista de pasos para pagos recurrentes a proveedores
Si le pagas al mismo proveedor cada mes, una lista corta te ayuda a que cada pago salga bien. Sigue estos cinco pasos cada vez que pagas.
- Confirma cuánto le debes al proveedor. Mira la factura. Anota el monto, la moneda y la fecha de pago. Paga lo que dice la factura, en la moneda de la factura.
- Confirma de dónde sale el dinero. Asegúrate de tener el dinero en tu Billetera Smart USD antes de la fecha de pago. Puedes agregar dinero por ACH, RTP, wire nacional de EE. UU. y stablecoins. Tu saldo Smart USD está en USDC, USDi y USDT elegibles. No es un depósito y no está asegurado por la FDIC. Tú controlas tus fondos. Bancoli no es dueño de ellos ni los controla.
- Revisa la conversión. Con Bancoli tienes FX gratis en más de 25 divisas. Revisa en la página de precios si la moneda de tu proveedor está en la lista de FX gratis. Además, los tipos de cambio se mueven todos los días. Por eso, la misma factura en euros puede costarte una cantidad distinta de dólares cada mes.
- Revisa el pago al proveedor. Tu proveedor recibe su moneda local con un pago local. El FX gratis cubre la conversión. Aun así, puede haber una pequeña comisión por el pago en sí, según tu plan. Pregúntale también a tu proveedor si su banco cobra por recibir el dinero.
- Haz que el pago coincida con la factura. Cuando sale el dinero, anota el número de factura, la fecha, los dólares que enviaste y el monto que recibió tu proveedor. Luego marca la factura como pagada. El mes siguiente, vuelve al paso 1.
Seguir los mismos cinco pasos cada mes ayuda a que tu proveedor cobre a tiempo. También hace mucho más fácil tu auditoría semanal.
Cómo reducir las comisiones FX de tu empresa: tres enfoques estructurales
Para reducir las comisiones FX tienes que cambiar dónde ocurre la conversión, no solo quién la procesa. Estos tres enfoques estructurales son los de mayor impacto.
Enfoque 1: Guarda dólares y convierte cuando pagas. Otros proveedores ofrecen cuentas multidivisa que guardan euros u otras monedas. Bancoli no. Con la Billetera Smart USD de Bancoli, tu dinero se queda en dólares digitales (USDC, USDi y USDT elegibles). Cuando le pagas a un proveedor, este recibe su moneda local con un pago local. Tienes FX gratis en más de 25 divisas.
Enfoque 2: Usa rieles de pago locales en lugar de SWIFT. Las transferencias SEPA en la UE, los pagos ACH desde una cuenta bancaria en EE. UU. y SPEI en México se liquidan más rápido y cuestan menos que las transferencias SWIFT. Además, los rieles locales suelen evitar a los bancos corresponsales, y así se evita la mayoría de esos descuentos.
Enfoque 3: Cambia el FX del banco por plataformas con tipo interbancario. Para las conversiones que no puedes evitar, usa una plataforma que te dé el tipo interbancario directo. Wise lo hace con una comisión de transferencia transparente. Con Bancoli, tienes FX gratis en más de 25 divisas. Ambas pueden costar mucho menos que un margen bancario de 2% a 5%. Revisa la página de precios para ver si tu moneda está en la lista de FX gratis.
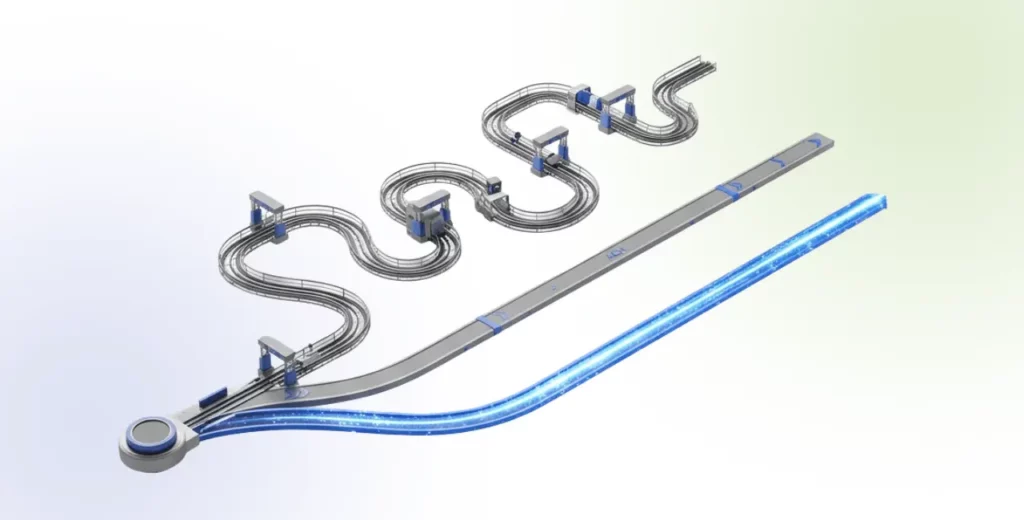
Cómo la Billetera Smart USD de Bancoli reduce las comisiones FX de tu empresa
La página Zero FX de Bancoli dice que Bancoli no suma margen al tipo de cambio. Recibes el tipo de cambio medio del mercado real. Tienes FX gratis en más de 25 divisas, y el peso chileno (CLP) es una de ellas.
Además, Bancoli acepta stablecoins elegibles (USDC, USDi, USDT) para recibir y mantener fondos en la Billetera Smart USD. Tu saldo Smart USD no es un depósito y no está asegurado por la FDIC. Tú controlas tus fondos. Bancoli no es dueño de ellos ni los controla. Esta función está disponible en todos los planes y permite una liquidación transfronteriza de bajo costo que suele tardar minutos.
Para ver la lista completa de monedas y los detalles de cada plan, visita la página de precios de Bancoli.
En conclusión
Las comisiones FX no son un costo fijo de los pagos internacionales. Son una decisión estructural: qué proveedor procesa tus conversiones y a qué tipo de cambio.
Los bancos tradicionales pueden cobrar de 2% a 5% dentro del tipo de cambio, más comisiones fijas por transferencia y descuentos de intermediarios. Una empresa que envía $10,000 al mes puede pagar de $2,760 a $6,600 al año en costos FX totales con un banco que cobra un margen de 2% a 5%. Wise puede bajar eso a unos cientos de dólares al año, según la moneda. Con Bancoli, tienes FX gratis en más de 25 divisas. Revisa la página de precios para ver tu plan y tu moneda.
Tres pasos para reducir hoy mismo las comisiones FX de tu empresa:
- Haz la auditoría de una semana de la sección 5 para conocer tu costo FX anual actual.
- Identifica tus corredores más caros y compara las tarifas de los proveedores para esos pares.
- Elige un proveedor que pague a tus proveedores en su moneda local por rieles locales, donde estén disponibles, al tipo de cambio medio del mercado.
La cuenta para cambiar es simple. La única variable es cuánto tiempo más tu empresa seguirá pagando tipos de cambio minoristas en pagos que una infraestructura fintech puede procesar con un margen casi nulo.
Preguntas frecuentes
¿Cuál es el margen FX típico en las cuentas bancarias empresariales?
Los bancos casi nunca publican su margen FX. Esta guía usa 2% a 5% por encima del tipo de cambio medio del mercado como rango de ejemplo. El diferencial suele ser menor en pares principales como USD/EUR y mayor en monedas menos negociadas. Este margen va dentro del tipo de cambio y no aparece como una comisión aparte.
¿Cuál es la diferencia entre el margen en el tipo de cambio y una comisión FX?
El margen en el tipo de cambio es la diferencia porcentual entre el tipo medio del mercado y el tipo que te ofrece tu banco. Va dentro del tipo de conversión y no aparece como comisión. Una comisión FX, en cambio, es un cargo fijo o porcentual que aparece claramente en tu estado de cuenta. Los dos costos aparecen en los pagos internacionales. El margen infla el tipo de cambio y la comisión es una línea aparte. La mayoría de los bancos cobra ambos.
¿Las comisiones FX son deducibles de impuestos como gasto de la empresa?
En la mayoría de las jurisdicciones, las comisiones FX y las pérdidas cambiarias en pagos de la empresa son deducibles como gastos ordinarios del negocio. En EE. UU., las ganancias y pérdidas de muchas operaciones en moneda extranjera se tratan como ingreso o pérdida ordinaria según la Sección 988 del IRC. Consulta a un asesor fiscal para tu caso y tu jurisdicción. El tratamiento cambia si la pérdida es realizada o no realizada, y según el tipo de entidad.
¿Cómo sé qué comisiones FX me está cobrando mi banco?
La forma más confiable es comparar el tipo de cambio que aplicó tu banco con el tipo medio del mercado en el mismo momento de tu transferencia. La diferencia porcentual entre los dos es tu margen FX. Además, pide por escrito el tarifario de tu banco para transferencias internacionales. Las comisiones publicadas casi nunca incluyen el diferencial que va dentro del tipo de cambio.
¿Una pequeña empresa puede negociar comisiones FX más bajas con su banco?
Las pequeñas empresas tienen poco poder para negociar tipos de cambio con los bancos tradicionales. Sin embargo, si tu empresa envía montos grandes al exterior, puedes pedir una revisión de tarifas. Hay estrategias más efectivas: cambiar a una plataforma fintech con tarifas transparentes y publicadas, o pagar a tus proveedores en su moneda local por rieles locales.
¿Qué método de pago tiene las comisiones FX más bajas para transferencias internacionales grandes?
Para transferencias internacionales B2B grandes, busca un proveedor que use el tipo de cambio medio del mercado y publique sus comisiones. Con la Billetera Smart USD de Bancoli, tienes FX gratis en más de 25 divisas. Wise Business aplica el tipo de cambio medio del mercado con una comisión de conversión que empieza en 0.23% y varía según la moneda. Ambas pueden costar mucho menos que una transferencia bancaria con un margen de 2% a 5%. En el ejemplo de $10,000 al mes de esta guía, un banco cuesta de $2,760 a $6,600 al año. Revisa la página de precios de Bancoli para ver tu plan y tu moneda.
