Evaluar los métodos de pago B2B internacionales es un ejercicio clave para los equipos de finanzas modernos. Depender de una sola vía de pago obliga a las empresas a hacer conversiones de divisas poco favorables. Además, estas operaciones de siempre se comen en silencio el capital de trabajo con márgenes ocultos en el tipo de cambio. Por eso, usar una plataforma con varias vías de pago te permite operar a nivel global sin pagar comisiones bancarias innecesarias.
Esta guía compara las principales redes de pago internacionales. También te muestra cómo elegir la opción más eficiente para tu tesorería. Así puedes proteger tus márgenes de ganancia y acelerar los tiempos de liquidación.
Puntos clave
- Los wires SWIFT siguen siendo el estándar global, pero tienen comisiones fijas altas y tiempos de liquidación lentos.
- Las redes locales como SEPA y ACH ofrecen opciones de bajo costo con liquidación el mismo día.
- Las tarjetas corporativas hacen que pagar sea cómodo, pero les cobran comisiones altas por operación a los comercios.
- Tus clientes pueden pagarte por ACH, RTP, wire doméstico de EE. UU. y stablecoins.
- Tú controlas tus fondos, y Bancoli no es dueño de tus activos ni los controla.
Las opciones de pago internacional que existen
Los equipos de finanzas deben equilibrar costo, velocidad y seguridad al elegir sus vías de pago. Por eso, evaluar los distintos métodos de pago B2B internacionales es clave para mejorar la tesorería.
Primero, los wires tradicionales usan la red SWIFT para conectar bancos de todo el mundo. Aunque todos los aceptan, dependen de bancos intermediarios que descuentan comisiones. Segundo, las redes de compensación locales como ACH y SEPA procesan las operaciones dentro del país. Y como evitan SWIFT, son más rápidas y más baratas.
Tercero, las tarjetas de crédito comerciales ofrecen plazos de pago más largos y protección amplia contra contracargos. Pero los proveedores que absorben los costos de la operación muchas veces suben sus facturas. Por último, la liquidación con stablecoins es una alternativa moderna. Permite pagar y cobrar sin intermediarios bancarios tradicionales.
Además, usar procesos específicos para acelerar los pagos internacionales ayuda a reducir los retrasos en la liquidación.
Cómo evaluar las vías de pago según cada caso
Las operaciones B2B necesitan distintas vías según el monto, el destino y la contraparte. Usa esta guía de casos para elegir la mejor ruta.
Caso A: wires de alto valor a proveedores
Las operaciones grandes necesitan mucha seguridad. Por costumbre, las empresas mandan estos pagos por SWIFT. Pero los wires SWIFT tienen comisiones fijas de US$15 a US$50. Además, los bancos corresponsales en el camino descuentan de US$10 a US$30 del monto. Así, los proveedores reciben pagos incompletos, lo que complica la conciliación de cuentas.
Para resolverlo, las cuentas de tesorería modernas usan vías locales. Por ejemplo, una empresa de EE. UU. puede pagarle a un proveedor europeo por SEPA. Este método se liquida el mismo día. Además, evita por completo los descuentos de los intermediarios de SWIFT.
Caso B: suscripciones SaaS y comisiones de comercio
Las suscripciones SaaS necesitan cobros automáticos y recurrentes. La mayoría de las empresas usa tarjetas de crédito corporativas para estos cargos. Pero las tarjetas generan una comisión de 2% a 3% para el comercio. En una factura mensual de SaaS de US$50,000, esta comisión llega a US$1,500.
Por eso, las empresas deberían pasar estos pagos a débitos ACH locales. Los débitos ACH automatizan los cargos recurrentes por una fracción del costo. El procesamiento de débitos ACH está incluido en el plan Plus de Bancoli.
Caso C: muchos pagos a contratistas
Pagarles a contratistas en todo el mundo crea mucho trabajo administrativo. Procesar treinta wires internacionales por separado genera comisiones bancarias altas. Además, la captura manual aumenta los errores.
En cambio, las empresas usan wallets digitales y vías de stablecoins. Enviarles USDC o USDT a los contratistas se liquida en la red blockchain. Además, las comisiones de red suelen ser bajas. Este enfoque simplifica la conciliación de la nómina y mantiene contentos a los contratistas.
Tabla comparativa de métodos de pago B2B
Usa esta tabla comparativa para evaluar el impacto financiero de cada vía internacional.
| Vía de pago | Velocidad promedio | Costo financiero | Mejor caso de uso | Ventaja de Bancoli |
|---|---|---|---|---|
| Wires SWIFT | De 2 a 5 días | Alto (diferenciales de FX y comisiones fijas) | Transferencias de capital puntuales | Pagos locales y vías de EE. UU. (ACH, RTP, wire doméstico de EE. UU.) en lugar de SWIFT |
| Tarjetas corporativas | De 1 a 3 días | Alto (de 2% a 3% de intercambio) | Cuentas SaaS recurrentes de bajo monto | Instant Checkout, en los planes de pago, como alternativa que ahorra comisiones |
| Vías locales (ACH/SEPA) | El mismo día | Bajo (comisión fija o ninguna) | Cuentas por pagar de rutina a proveedores | ACH a tus datos de cuenta USD con tu nombre |
| Stablecoins (USDC/USDT) | Depende de la red | Muy bajo (solo comisiones de red) | Pagos a freelancers en todo el mundo | Recibe pagos en stablecoins con la Smart USD Wallet |
Además, ver las diferencias de fondo en una comparación de wire vs. transferencia bancaria vs. ACH te da una idea más clara de las comisiones de procesamiento.
Cómo comparar plataformas de pago B2B
Elegir los métodos de pago B2B internacionales correctos depende del monto, la frecuencia de las operaciones y lo que ofrece cada plataforma.
Los sistemas de pago tradicionales cobran comisiones altas. Por ejemplo, Stripe es excelente para muchos pagos con tarjeta de bajo monto. Pero su comisión de 2.9% lo hace demasiado caro para facturas grandes. Bill.com ofrece integraciones contables, pero cobra US$19.99 por wires internacionales. Además, exige un plan mensual.
Payoneer aplica un margen de FX de hasta 3.5% en las transferencias. Ese diferencial funciona como un impuesto oculto. En cambio, las plataformas modernas tienen precios transparentes. Wise Business usa el tipo de cambio de mercado medio con comisiones de conversión pequeñas. Revolut Business da un cupo mensual al tipo de cambio interbancario.
Bancoli ofrece FX gratis en más de 25 divisas. Los precios de los planes (Free, Plus US$29 y Premium US$199) están en la página de precios.
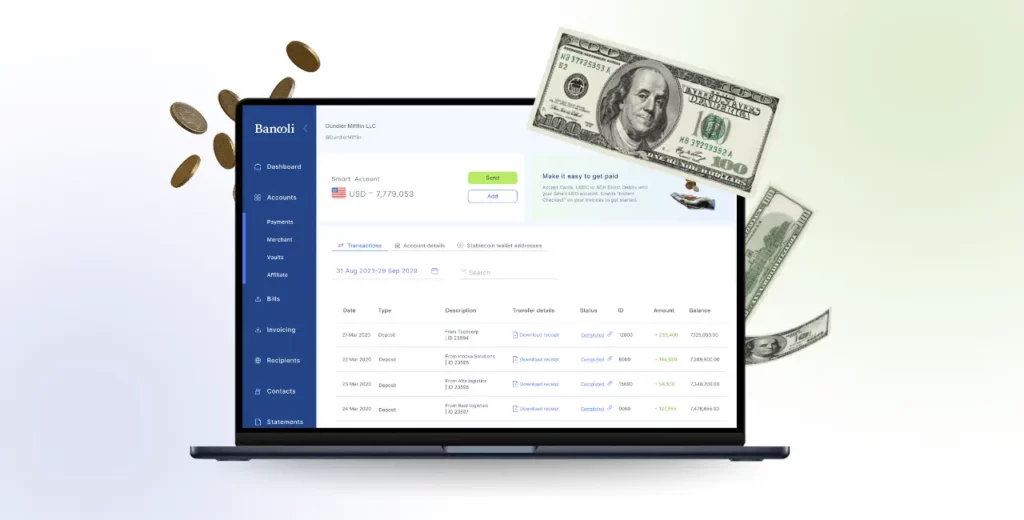
Por qué Bancoli es una gran opción de pago B2B internacional
Bancoli junta las vías de pago globales en una sola plataforma. En lugar de elegir entre wires SWIFT caros y tarjetas con comisiones altas, los equipos de finanzas usan esta plataforma para manejar sus métodos de pago B2B internacionales. Bancoli te permite cobrar por ACH, RTP, wire doméstico de EE. UU. y stablecoins, y enviar pagos por ACH o RTP y pagos locales.
Además, tú controlas tus fondos, y Bancoli no es dueño de tus activos ni los controla.
Por último, tus clientes pueden pagarte en stablecoins (USDC y USDT) en tu Smart USD Wallet. Smart USD no es un depósito y no está asegurado por la FDIC.
Preguntas frecuentes
¿Cuáles son los mejores métodos de pago B2B internacionales?
Los mejores métodos dependen del monto y la urgencia de la operación. Las plataformas modernas que usan redes locales y stablecoins muchas veces superan a los wires SWIFT y las tarjetas de siempre.
¿Por qué los wires SWIFT son tan caros?
Los wires SWIFT son caros porque pasan por bancos corresponsales. Cada banco intermediario descuenta una comisión, y el banco final aplica un margen.
¿Cómo funcionan las vías de pago locales para transferencias internacionales?
Las plataformas modernas les dan a las empresas datos bancarios locales, para que sus clientes paguen por redes domésticas más baratas como ACH.
¿Las tarjetas de crédito corporativas sirven para pagos B2B?
Las tarjetas corporativas funcionan bien para suscripciones de software. Pero son caras para facturas B2B grandes porque los proveedores tienen que absorber las comisiones de procesamiento.
¿Qué significa tener varias vías de pago?
Significa que una plataforma acepta más de una red de pago. Con Bancoli, cobras por ACH, RTP, wire doméstico de EE. UU. y stablecoins, y envías pagos por ACH o RTP y pagos locales.
¿Quién controla mis fondos en Bancoli?
Tú controlas tus fondos, y Bancoli no es dueño de tus activos ni los controla.