Un pago on-chain de Bancoli a Bancoli puede liquidar lo que acordaron dos empresas cuando ambas Billeteras Smart USD admiten la misma stablecoin y una red compatible.
Un registro de cobro todavía no autoriza un pago por sí solo, y un pago enviado no es una factura cerrada. Mantén la factura, la aprobación y la evidencia del cobro como registros separados. Esta guía trata solo de pagos entre dos usuarios de Bancoli. Para conciliar cobros en stablecoins con facturas en general, incluidos los pagos que no se quedan entre dos usuarios de Bancoli, usa Conciliar cobros en stablecoins con facturas.
En resumen
- Usa un pago on-chain de Bancoli a Bancoli cuando ambas empresas admitan la misma stablecoin y una red compatible.
- Automatiza el cruce de facturas solo en un sistema contable que pueda aplicar tus reglas. No asumas que una factura autoriza un pago de la billetera, y no asumas que un pago cierra la factura por sí solo.
- La billetera es de autocustodia. Tú controlas tus fondos. Bancoli no los posee ni los controla. Mantén distintos los datos USD con nombre y los activos de la billetera.
- Cierra las facturas con evidencia verificada del pago, no con una solicitud de pago enviada.
Por qué esto importa
Los pagos on-chain de Bancoli a Bancoli encajan en un flujo de 2027 cuando ambas contrapartes ya usan stablecoins compatibles y pueden recibir el mismo activo en una red compatible. La ventaja práctica es una ruta consistente de pago y de registros, no el permiso para saltarse aprobaciones o verificaciones.
Una factura establece lo que un cliente debe. Una transacción de billetera registra un movimiento de activos. Tu proceso contable debe conectar esos registros antes de tratar la factura como pagada.
Separa las dos decisiones de automatización que siguen. Automatiza el cruce antes de automatizar la autorización del pago.
| Flujo | Útil cuando | Qué hace | Limitación principal |
|---|---|---|---|
| Conciliación de facturas | Equipos de finanzas que cruzan cobros entrantes | Conecta cobros verificados con saldos de facturas | Necesita evidencia fiable de la transacción y reglas de cruce |
| Ejecución del pago | Equipos con autorización documentada | Inicia un pago saliente aprobado | Necesita permisos aparte y capacidades compatibles |
Dónde encaja Bancoli
Bancoli es un on-ramp y un off-ramp de stablecoins para empresas. No es una cuenta que guarde muchas monedas locales. Tu Billetera Smart USD guarda stablecoins compatibles, y conviertes cuando pagas.
La Billetera Smart USD puede aceptar y mantener USDC, USDi y USDT (USDT solo en Ethereum, cuando tu cuenta lo muestre). La billetera es de autocustodia. Tú controlas tus fondos. Bancoli no los posee ni los controla. Los servicios bancarios los presta un banco con licencia afiliado. USDC es compatible solo en Ethereum y en Base. USDi es compatible solo en Base. USDT es compatible solo en Ethereum y nunca se compra.
Los datos de pago USD con el nombre legal de tu empresa están disponibles en todos los planes, incluido Free, una vez verificada tu empresa. Con Bancoli puedes enviar y recibir USD por ACH, RTP y wire. Los wires entrantes son wires domésticos en EE. UU. Bancoli también recibe stablecoins y envía pagos locales. Los pagos ACH y RTP pueden llegar como USDT en Ethereum cuando eliges ese activo. También puedes comprar USDC con USD: envíalos por ACH o RTP desde la cuenta bancaria de tu empresa a tus datos USD con nombre y elige USDC. Recibir un pago ACH o RTP cuesta US$2 en Free, US$1 en Plus, y es gratis en Premium. Sin límite de Bancoli para ACH ni RTP.
Para pagarle a un proveedor, eliges una moneda y una ruta compatibles para su ubicación y pagas desde tu Billetera Smart USD. Tu proveedor recibe la moneda local en su propia cuenta bancaria. No necesita estar en Bancoli para un pago bancario compatible. Tienes FX gratis en más de 25 divisas en pagos locales, incluidos los pesos chilenos (CLP), y la página de precios lista las divisas. Puedes ver los pasos en los pagos globales de Bancoli.
Empresas de más de 150 países son elegibles. El acceso todavía depende de tu negocio, de tu ubicación y de la verificación. Revisa la elegibilidad antes de aplicar.
Un pago on-chain de Bancoli a Bancoli está disponible cuando ambos usuarios admiten la misma stablecoin y una red compatible. No es un producto de pago por identificador, y no cierra facturas por sí solo.
Consulta la Billetera Smart USD: https://bancoli.com/es/soluciones/cuenta-smart-usd
| Dimensión | Bancoli |
|---|---|
| Cómo pagan los clientes | Datos USD con nombre por ACH, RTP y wire doméstico en EE. UU., además de stablecoins compatibles, incluidos los pagos on-chain de Bancoli a Bancoli |
| Envío de USD | ACH, RTP y wire |
| Custodia | Autocustodia. Tú controlas tus fondos |
| ACH y RTP | Sin límite de Bancoli para ACH ni RTP |
| Pagos a proveedores | Moneda local, con FX gratis en más de 25 divisas en pagos locales |
Antes de empezar
- Ambas empresas necesitan Billeteras Smart USD elegibles y verificadas, y acceso a las funciones de pago correspondientes. Confirma la elegibilidad, la verificación y las opciones reales de stablecoin y de red que se muestran a cada contraparte.
- Prepara el identificador de la factura, el saldo pendiente, el activo de liquidación, los datos del destinatario, la persona autorizada para aprobar y el destino contable. Usa capacidades documentadas de exportación o de integración en el sistema que ya usas. No asumas que existe un conector concreto, un evento de API o una función automática para cerrar facturas.
- Un nombre de token coincidente no basta. Ambas partes deben usar una red compatible admitida y los datos correctos del destinatario. USDC debe estar en Ethereum o en Base, USDT en Ethereum y USDi en Base. Un identificador de transacción por sí solo no prueba que el destinatario previsto haya recibido el activo acordado.
Mantén tu registro de configuración de 2027 junto a la política de aprobación, para que una persona de reemplazo pueda entender las reglas sin reconstruirlas a partir de mensajes.
Configuración del registro de la factura
Las etiquetas que siguen son campos sugeridos para tu hoja de cálculo contable o para el mapeo de la integración, no nombres de botones del panel. Créalos en el sistema que ya usas para gestionar facturas.
- Asigna una referencia de factura. Guarda el ID de factura como un identificador único. Mantenlo sin cambios en la factura, en la instrucción de pago, en el registro de aprobación y en el asiento de conciliación.
- Define la obligación. Registra por separado la moneda de la factura, el monto pendiente y el activo de liquidación. Una factura denominada en USD y un cobro en stablecoins son registros relacionados, no descripciones intercambiables.
- Especifica el destino. Registra el destinatario, la red y los datos de destino verificados. Confirma esos datos con tu proceso de verificación de proveedores antes de aprobar el pago.
- Escribe la regla de liquidación. Indica si el acreedor acepta la stablecoin elegida como pago y cómo las partes tratan cualquier conversión, deducción o diferencia entre el monto de la factura y el monto recibido.
- Asigna la titularidad. Registra a quien aprueba y a quien atiende las excepciones. La persona responsable de investigar un desajuste debe estar identificada antes del primer pago.
Usa un ID de factura único por factura. Si un cliente paga varias facturas juntas, conserva los ID de factura por separado y crea una asignación explícita, en lugar de reemplazarlos con una sola referencia de pago.
Resultado esperado: quien revise puede determinar qué se debe, qué activo lo liquida, a dónde pertenece el pago y quién resuelve las diferencias, sin consultar un historial informal de chats.
Configuración de la autorización del pago
Trata una factura como una solicitud de pago, no como autoridad para mover activos de la billetera. La aprobación debe cubrir al destinatario real, el activo, la red y el monto.
- Confirma la compatibilidad. Haz que ambas contrapartes verifiquen que sus Billeteras Smart USD admiten la stablecoin y la red previstas. Usa la guía para elegir una red compatible para estructurar esa revisión, y confirma las opciones vigentes dentro de cada billetera antes de enviar.
- Verifica la instrucción. Compara el destino del pago con el registro aprobado del proveedor. Confirma por tu cuenta los cambios en los datos del destinatario, en lugar de aceptar una factura editada como evidencia suficiente.
- Aprueba el pago por separado. Aplica tu proceso de autorización existente. Habilita la ejecución desatendida solo cuando las capacidades documentadas y los permisos de tu empresa la respalden de forma explícita.
- Registra el envío. Guarda la referencia del pago y cualquier identificador de transacción que suministre el flujo de pago. Etiqueta el registro como enviado hasta que se haya verificado el cobro.
- Revisa antes de reintentar. Si la interfaz o la integración devuelve un resultado incierto, investiga el intento original antes de enviar otro pago.
Resultado esperado: el pago tiene una pista auditable de autorización, y un registro de envío no se puede confundir con un cobro completado.
Para tu procedimiento operativo de 2027, documenta quién puede cambiar las instrucciones del destinatario y quién puede aprobar el pago resultante. No dejes que una automatización conceda esos permisos por su cuenta.
Configuración del cruce de cobros
Construye el proceso de cruce alrededor de la evidencia del cobro. Configura estas reglas solo en un sistema contable o de integración cuyas capacidades documentadas las admitan. Si no, aplica la misma lista de forma manual.
- Reúne el cobro. Captura el identificador de la transacción, el activo, la red, el destino, el monto recibido y la evidencia de estado disponible. Conserva el registro de origen en lugar de quedarte solo con un saldo copiado.
- Valida el destino. Confirma que el pago llegó al destinatario previsto por la red acordada. Una transacción con el monto correcto pero el destino incorrecto no es un cruce.
- Cruza la obligación. Conecta el cobro con el ID de factura usando la referencia de pago u otra asociación acordada y fiable. No cruces solo por el monto cuando más de una factura podría encajar.
- Compara los montos. Aplica la regla de liquidación escrita. Envía los pagos de menos, los sobrecobros, las deducciones y las asignaciones poco claras a quien atiende las excepciones, en lugar de cambiar en silencio el saldo de la factura.
- Evita el procesamiento duplicado. Antes de aplicar un cobro, revisa si ya se registraron la misma red y el mismo identificador de transacción. Cuando una transacción cubre varias facturas, conserva la asignación sin contar el cobro dos veces.
Resultado esperado: cada cobro cruzado identifica al acreedor, la obligación, el activo, la red y el monto, mientras que los pagos ambiguos quedan fuera del cierre automático.
La secuencia es simple: registro de la factura, aprobación del pago, evidencia del cobro y cierre de la factura. Cada etapa depende de la evidencia de la etapa anterior, no solo de la apariencia de actividad en un panel.
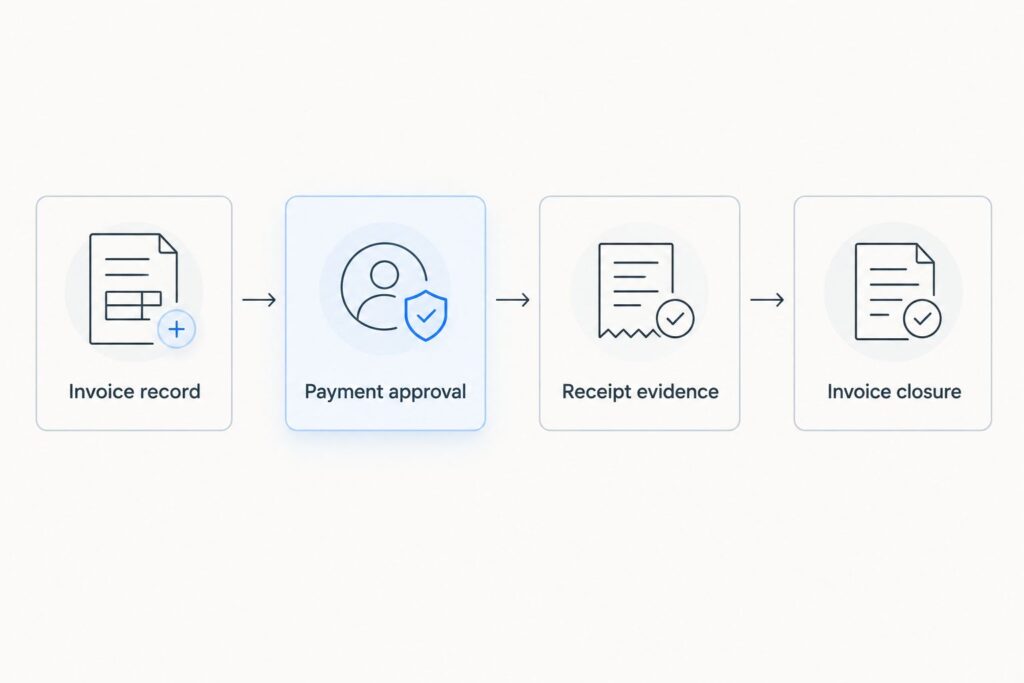
La aprobación del pago y el cierre de la factura requieren evidencias distintas.
Configuración del cierre de la factura
Cierra la factura solo después de que el cobro cumpla tu regla de liquidación. Mantén la actualización contable aparte del pago de la billetera, para que un reintento de la contabilidad no inicie otra transferencia.
- Define la condición de cierre. Exige un cobro verificado, una asociación válida con la factura y un monto aceptado antes de reducir el saldo pendiente.
- Conserva las excepciones. Deja un saldo restante para un pago parcial. Registra un sobrecobro por separado según tu política contable, en lugar de forzar que el total de la factura coincida con la transferencia.
- Guarda el vínculo de auditoría. Mantén al menos dos registros vinculados: el asiento de la factura y la evidencia de la transacción. Conserva con ellos la evidencia de aprobación, para que el resultado contable se pueda rastrear hasta la autorización.
- Separa las notificaciones del registro. Trata un correo o una notificación de integración como una señal para revisar el registro del pago, no como un reemplazo de la evidencia del cobro.
- Prueba las reglas. Antes del cruce desatendido, prueba un pago completo, un pago parcial y un evento de transacción repetido. Confirma que cada uno produce el resultado contable previsto sin iniciar otro pago.
Resultado esperado: una factura se cierra una sola vez, los pagos parciales conservan sus saldos pendientes, y los eventos repetidos no crean créditos duplicados.
Incluye esos tres casos de prueba en tu lista de aceptación de 2027. Una prueba exitosa de pago completo por sí sola no establece que el manejo de duplicados o la contabilidad de pagos parciales funcionen.
Cruzar una factura después de un pago local posterior
Hay un segundo flujo cuando el destinatario más adelante convierte o paga los fondos en stablecoins hacia una cuenta bancaria en moneda local. Ese movimiento posterior necesita su propia pista de conciliación. No es otro pago del cliente.
Esta ruta es para empresas que reciben stablecoins y más adelante pagan gastos operativos en moneda local. El intercambio es un registro adicional de conversión y de pago para conciliar.
Registra primero el cobro en stablecoins contra la factura. Luego conecta cualquier conversión y pago bancario posteriores a ese cobro o a un fondo documentado. No exijas que un crédito bancario posterior sea igual al monto original de la factura cuando la conversión o los cargos aplicables cambian el monto final.
Para un cobro en USDC, conciliar el pago del cliente y conciliar un pago posterior responden preguntas distintas: si el cliente pagó, y a dónde se movieron después los fondos. Si ese pago posterior es un pago en moneda local, usa FX gratis en más de 25 divisas en pagos locales, incluidos los CLP.
Mantén conectados el monto original del activo, el registro de conversión, la referencia del pago y la evidencia del crédito bancario. Cuando se combinan fondos de varias facturas, conserva la asignación en lugar de inventar una relación de uno a uno.
Resultado esperado: la liquidación del cliente sigue siendo rastreable incluso cuando el destinatario mueve después los fondos por otra moneda o por otro rail de pago. Confirma la elegibilidad del corredor y los cargos aplicables antes de autorizar ese movimiento aparte.
Problemas frecuentes
El pago es visible, pero la factura sigue abierta
Revisa la asociación con la factura, el destino, el activo, la red y el monto aceptado. Una transacción visible no establece que se haya cumplido cada condición de cierre.
Corrige el registro desajustado u obtén la evidencia que falta. No relajes la regla de cruce solo para vaciar la cola de excepciones.
El mismo cobro aparece dos veces
Revisa si un reintento de notificación, una importación repetida o una carga manual crearon un segundo registro contable. Compara la red y el identificador de la transacción antes de aplicar otro crédito.
Conserva el cobro original y corrige el asiento contable duplicado con tu procedimiento de contabilidad. Volver a procesar un registro no debe disparar otro pago saliente.
El destinatario recibió menos que el saldo de la factura
Compara los términos de liquidación aceptados con el cobro real y con cualquier deducción documentada. Distingue un ajuste acordado de un faltante sin explicación.
Deja la factura parcialmente abierta a menos que el acreedor haya aprobado un ajuste documentado. No describes una diferencia sin resolver como totalmente pagada.
El resultado del envío no es claro
Inspecciona el registro original del pago y la evidencia de transacción disponible antes de reintentar. Pide al destinatario que revise el destino previsto cuando corresponda.
Escala un estado sin resolver por el proceso de soporte aplicable. Una falta de respuesta o una notificación ausente no prueban que no haya habido pago.
Ajusta tu flujo
Cuando el cruce de cobros funcione, amplía las reglas contables en lugar de añadir de inmediato la ejecución desatendida de pagos. Los siguientes pasos útiles incluyen asignaciones explícitas para pagos combinados, evidencia de aprobación unida a los registros de factura y un responsable identificado para los cobros sin cruzar.
Para los flujos de facturas con Bancoli en 2027, mantén visibles tres límites: la autorización permite un pago, la evidencia del cobro respalda la liquidación, y la conciliación actualiza los libros. Ninguno sustituye a los demás.
Si tu equipo cambia de sistema contable o de proceso de pago, vuelve a ejecutar las pruebas de pago completo, de pago parcial y de evento duplicado antes de restaurar cualquier automatización. Conserva las referencias originales durante la migración, para que los cobros anteriores sigan siendo rastreables.
Abre la Billetera Smart USD en https://bancoli.com/es/soluciones/cuenta-smart-usd
Preguntas frecuentes
¿Los pagos on-chain de Bancoli a Bancoli cierran las facturas automáticamente?
No. El cierre automático de una factura requiere una forma compatible de obtener evidencia del pago y de aplicar reglas de cruce en tu flujo contable. No asumas que un pago on-chain actualiza automáticamente una factura, y no asumas que una factura autoriza una transferencia saliente.
¿Ambas empresas necesitan la misma stablecoin y la misma red?
Sí. Ambas contrapartes deben admitir la stablecoin prevista y una red compatible para la ruta de pago. Confirma el activo real, la red y los datos del destinatario antes de la autorización. USDC está solo en Ethereum y en Base, USDT solo en Ethereum y USDi solo en Base. Un nombre de token coincidente por sí solo no basta.
¿Un pago enviado es lo mismo que una factura pagada?
No. Un pago enviado registra un intento, mientras que una factura pagada exige evidencia de cobro que cumpla los términos de liquidación acordados.
¿Puedo cerrar una factura usando solo el monto del pago?
No uses solo el monto cuando varias facturas podrían coincidir. Conecta el cobro con la referencia de la factura y verifica el activo, la red, el destino y el monto aceptado.
¿Qué debe ocurrir cuando un cliente hace un pago parcial?
Aplica el cobro aceptado a la factura y conserva el saldo restante. Envía las deducciones poco claras o las diferencias de asignación a la persona responsable de las excepciones.
¿Un pago posterior a una cuenta bancaria vuelve a liquidar la factura?
No. Una conversión o un pago bancario posteriores mueven fondos que ya se recibieron. Concilia ese movimiento por separado del pago original del cliente.
Una última cosa
Un evento repetido debe repetir la revisión, no el pago. Haz de eso tu prueba final de aceptación: procesa otra vez el mismo cobro y confirma que no se duplica ni el crédito de la factura ni la transferencia saliente.