Los wires B2B son la columna de la banca empresarial, pero muchas empresas no ven su costo ni su complejidad reales. Esta guía completa te lleva de lo básico a la estrategia, con todo lo que una empresa necesita saber sobre los wires en 2025.
Ya sea que tu empresa esté creciendo y haga sus primeros pagos internacionales o que ya tenga procesos y quiera mejorarlos, esta guía detallada te da la base para decidir con información.
¿Qué es un wire?
Un wire es una forma electrónica de mover fondos entre partes, una alternativa digital al intercambio de efectivo. Los bancos y las instituciones financieras hacen posibles estas operaciones con seguridad y rapidez para las empresas.
En este proceso, quien envía le da a su institución financiera los datos de la cuenta bancaria de quien recibe. Luego el banco que envía se comunica con el banco que recibe por sistemas como la red de la Society for Worldwide Interbank Financial Telecommunication (SWIFT) para completar la transferencia con seguridad.
Las características clave de los wires son:
- Procesamiento electrónico por redes bancarias seguras
- Comunicación de banco a banco con protocolos establecidos
- Fondos disponibles de inmediato cuando la operación se completa
- Operaciones irreversibles una vez que empieza el proceso
- Alcance global gracias a las relaciones con bancos corresponsales
Los wires B2B se distinguen de otras formas de pago porque los fondos quedan disponibles de inmediato y tienen altos estándares de seguridad. Pero estas ventajas vienen con costos más altos y requisitos de proceso que las empresas deben entender para usarlos bien.
Tipos y categorías de wires B2B
Conocer las distintas categorías de wires B2B ayuda a las empresas a elegir la mejor opción para cada operación. Las dos categorías principales sirven a necesidades operativas y estructuras de costo distintas.
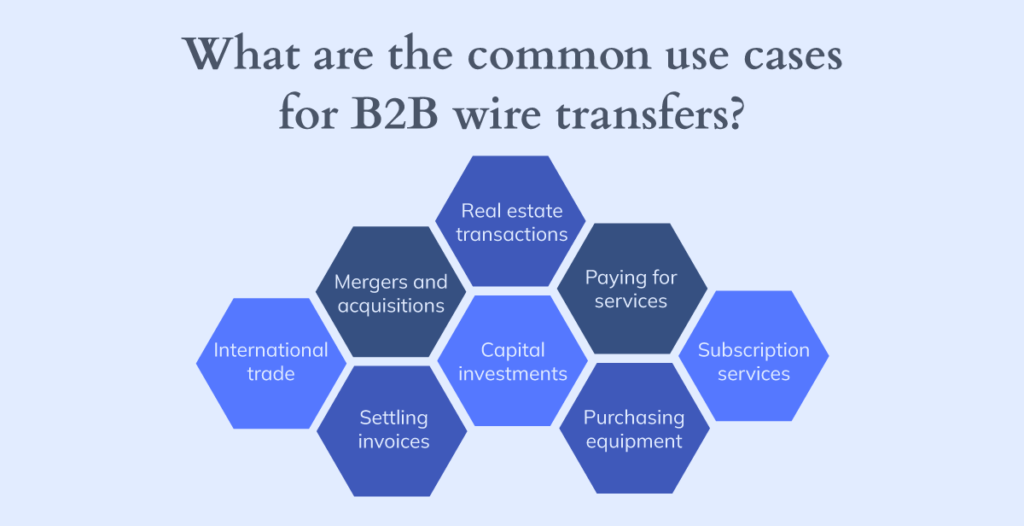
Wires nacionales
Los wires nacionales se hacen dentro del sistema bancario de un mismo país y por lo general se liquidan el mismo día hábil. Evitan la complejidad de convertir divisas y usan las relaciones bancarias nacionales que ya existen.
Los requisitos de un wire nacional son:
- Identificación de quien recibe: Nombre legal completo que coincida con los registros de la cuenta
- Número de ruta bancaria: Número ABA de nueve dígitos para instituciones de EE. UU.
- Datos de la cuenta: Número de la cuenta de cheques o de empresa
- Monto: Monto exacto en dólares con el motivo del pago
- Verificación de quien envía: Confirmación de la titularidad de la cuenta y de los fondos disponibles
La rapidez es la principal ventaja de los wires nacionales. La mayoría se completa en 24 horas si se inicia antes del horario de corte del día, y por eso sirven para pagos urgentes que necesitan los fondos el mismo día.
Wires B2B internacionales
Los wires B2B internacionales mueven fondos entre países y piden más información y cumplir requisitos regulatorios. Suelen tardar más por la conversión de divisas y los protocolos bancarios internacionales.
Los requisitos extra para wires internacionales son:
- Códigos SWIFT: Códigos de identificación bancaria de ocho a once caracteres
- Números IBAN: International Bank Account Numbers para destinatarios en Europa
- Datos del banco corresponsal: Información de la institución intermediaria cuando hace falta
- Documentos de cumplimiento: Motivo del pago y formularios regulatorios
- Verificación reforzada: Confirmación extra de identidad y de la relación de negocio
Los wires internacionales son más complejos porque participan varios bancos y hay requisitos regulatorios entre países. Además, la conversión de divisas suma costo e incertidumbre en los tiempos.
Una alternativa: transferencias ACH para cuentas en USD
Muchas empresas globales que usan USD para enviar o recibir pagos B2B encuentran las transferencias ACH muy cómodas porque cuestan poco y se tratan como transferencias locales de EE. UU. Las empresas de todo el mundo pueden aprovecharlo al tener datos de cuenta USD con su nombre.
Costos de los wires B2B en 2025
Entender el costo real de los wires B2B exige analizar cada comisión, porque el cargo base muchas veces queda chico frente a los costos escondidos, sobre todo los márgenes en el tipo de cambio. Para las empresas que operan a nivel global en 2025, la transparencia y evitar esos márgenes son clave para la eficiencia financiera.
Precios de los wires nacionales
Las comisiones de los wires nacionales cambian según el banco y la relación con la cuenta, pero son una tarifa fija y predecible. Las empresas suelen pagar más por transferencias en persona o no automatizadas.
- Bancos grandes (comisión de salida): De US$25 a US$45. Muchas veces incluyen exenciones o descuentos para cuentas premium.
- Cooperativas de crédito (comisión de salida): De US$15 a US$25. Por lo general tienen los costos fijos más bajos.
- Bancos en línea y neobancos (comisión de salida): De US$15 a US$30. Las transferencias muy automatizadas suelen estar en la parte baja.
- Cargo según el método: Iniciar una transferencia por teléfono o en sucursal puede sumar de US$5 a US$15 a la comisión base de salida.
Costos de los wires internacionales
- Comisión de salida (la cobra la institución que envía): De US$35 a US$85.
- Cargos de entrada (los cobra el banco que recibe): Hasta US$25.
- Comisiones de intermediarios (se descuentan del monto, costo de la red SWIFT): De US$10 a US$100 por banco corresponsal.
- Cargos de cumplimiento (por revisiones regulatorias): De US$10 a US$25.
- Comisiones por corrección (para arreglar errores): De US$15 a US$40.
El mayor costo escondido: los márgenes en el tipo de cambio
Aunque las comisiones fijas son transparentes, los costos escondidos de conversión son la mayor fuga de capital en los wires internacionales de empresas.
Los bancos tradicionales suelen aplicar un margen importante al tipo de cambio interbancario, el que ellos reciben, antes de ofrecérselo al cliente.
- Margen de los bancos tradicionales: De 1% a 7% por encima del tipo medio real del mercado.
- Pares de divisas principales (por ejemplo, USD/EUR, USD/GBP): Los márgenes suelen ir de 1% a 3%.
- Divisas de mercados emergentes: Por la menor liquidez, los márgenes pueden llegar a 3% a 7%.
La ventaja de Bancoli: FX gratis en más de 25 divisas en pagos globales
Bancoli ofrece un beneficio clave para empresas con nómina o pagos a proveedores internacionales: FX gratis en más de 25 divisas en los pagos locales desde tu cuenta en USD.
Eso significa que, en las conversiones a esas divisas, conviertes al tipo de cambio real del mercado, y así es más fácil predecir el costo de tus pagos.
Ejemplo de costo real: comisiones escondidas vs. comisiones fijas
Esta comparación muestra la diferencia en el costo total de una transferencia de US$100,000 de USD a EUR entre un banco tradicional y una plataforma con FX gratis. Las cifras son ilustrativas.
1. Costos con un banco tradicional (con un margen de cambio de 3%):
- Comisión base del wire: US$45 (0.045% de la transferencia).
- Margen de cambio (pérdida de 3% en FX): US$3,000 (el costo más grande).
- Comisiones de intermediarios: US$50 (costo impredecible de SWIFT).
- Comisión del banco que recibe: US$25 (se le cobra a quien recibe).
- Costo total de la transferencia: US$3,120 (3.12% del monto).
2. Costos con una plataforma con FX gratis:
- Comisión base del wire: US$45 (se usa la misma comisión para comparar).
- Margen de cambio (pérdida en FX): FX gratis (en más de 25 divisas, al tipo de cambio real del mercado).
- Comisiones de intermediarios: US$50 (se deja igual para comparar).
- Comisión del banco que recibe: US$25 (se le cobra a quien recibe).
- Costo total de la transferencia: US$120 (0.12% del monto).
Conclusión: Con solo quitar el margen de cambio, la plataforma con FX gratis baja el costo total de la operación en US$3,000, lo que muestra que el tipo de cambio es lo que más pesa en el costo de los pagos internacionales. Las empresas deben preferir plataformas con el tipo medio del mercado o, mejor aún, con FX gratis en los pagos a otras divisas.
Cómo funcionan de verdad los wires B2B
El proceso de un wire tiene varias etapas y participantes que siguen protocolos establecidos. Entender cada paso ayuda a las empresas a preparar los documentos correctos y a prever posibles atrasos.
Cómo fluye un wire nacional
Los wires nacionales siguen procesos simples dentro de las redes bancarias del país. Todo empieza cuando la empresa contacta a su banco con los datos completos de quien recibe y las instrucciones de la transferencia.
La primera verificación confirma la titularidad de la cuenta, revisa que haya fondos y valida los datos de quien recibe contra las bases de datos del banco. El personal revisa que los datos de la transferencia estén correctos antes de autorizarla, porque los errores pueden causar atrasos o envíos equivocados.
Luego, en EE. UU., la operación se procesa por el sistema de wires de la Reserva Federal. Los wires se procesan uno por uno en tiempo real y no por lotes, y eso los distingue de las operaciones ACH, que los bancos manejan en grupos programados.
Por último, la liquidación y la confirmación completan el proceso en unas horas en días hábiles. Las dos partes reciben confirmaciones con números de referencia para su contabilidad y sus registros de auditoría.
La complejidad de los wires internacionales
Los wires internacionales piden más documentos y pasos por los requisitos regulatorios entre países y la participación de bancos corresponsales.
Reunir documentos lleva más trabajo en las operaciones internacionales. Las empresas deben dar códigos SWIFT que identifican a los bancos que reciben a nivel internacional, IBAN para operaciones en Europa y datos detallados de los bancos corresponsales cuando no hay relación directa entre las instituciones.
Además, la verificación de cumplimiento alarga bastante el proceso. Los bancos hacen revisiones reforzadas contra listas de sanciones y piden documentos del motivo del pago para cumplir las normas de varios países.
El paso por varios bancos es típico de los wires internacionales. Los fondos muchas veces pasan por bancos corresponsales que conectan a las instituciones que envían y reciben. Cada intermediario procesa, verifica y reenvía la operación, y aplica sus comisiones y tipos de cambio.
Por eso, los tiempos de proceso van desde el mismo día en los nacionales hasta de 1 a 5 días hábiles en los internacionales, según la complejidad de la ruta y los requisitos de cumplimiento.
Cuándo conviene usar wires
A pesar de sus costos y su complejidad, los wires B2B siguen siendo la mejor opción en ciertos casos donde sus características dan valor a la operación. Saber cuándo elegir un wire y cuándo una alternativa ayuda a escoger mejor la forma de pago.
Operaciones internacionales de alto valor
Los wires B2B internacionales salen a buen costo en operaciones internacionales grandes, donde las comisiones son un porcentaje mínimo del total. Dan una liquidación internacional confiable en 1 a 5 días hábiles.
Casos ideales para operaciones internacionales:
- Compras de bienes raíces: Las leyes muchas veces exigen la confirmación de un wire internacional.
- Compra de equipo: Compras de maquinaria grande a proveedores en el extranjero que necesitan un pago seguro.
- Fusiones: Operaciones corporativas que necesitan una transferencia internacional confiable (de 1 a 5 días).
- Pagos internacionales no urgentes: Pagos a proveedores donde tardar de 1 a 5 días está bien.
- Contratos internacionales: Acuerdos de alto valor que necesitan una liquidación internacional segura.
El costo se justifica cuando las operaciones internacionales son tan grandes que la comisión del wire es mínima frente al monto. Una compra de equipo de US$500,000 en el extranjero con una comisión de US$50 representa un costo de 0.01%, nada comparado con los atrasos que podrían causar formas de pago más lentas.
Para pagos internacionales urgentes, las empresas también pueden considerar las stablecoins, con tiempos de liquidación que cambian según la red.
Para operaciones nacionales de alto valor, las empresas pueden considerar ACH o RTP, que dan suficiente seguridad a un costo menor que los wires nacionales.
Operaciones internacionales donde el tiempo es clave
Ciertas operaciones internacionales necesitan confirmación del pago y fondos disponibles de inmediato entre países.
Las empresas también pueden sumar las stablecoins a sus formas de pago, con tiempos de liquidación que cambian según la red.
Casos internacionales donde el tiempo importa:
- Emergencias en la cadena de suministro: Compras urgentes de materiales a proveedores internacionales para evitar atrasos en la producción.
- Fechas límite regulatorias internacionales: Pagos de impuestos o cuotas de cumplimiento entre países con fechas exactas.
- Liquidación de contratos: Acuerdos legales internacionales que piden confirmar de inmediato la transferencia de fondos.
- Logística internacional: Pagos de aduana o de documentos para liberar envíos internacionales.
Los principales retos de los wires B2B
Aunque los wires son seguros y confiables, traen varios retos operativos que afectan sobre todo a las empresas en crecimiento, que tienen que manejar más operaciones y crecer a otros países.
El impacto de los costos altos
Las comisiones altas son el mayor dolor en los pagos B2B para las empresas que hacen wires con frecuencia. Estos costos se acumulan rápido y afectan la rentabilidad sin importar el tamaño de la empresa.
Peso de las comisiones según el tamaño de la empresa:
- Pequeñas empresas: Transferencias mensuales de US$500 = US$1,800 al año en comisiones de wires.
- Empresas medianas: Transferencias mensuales de US$50,000 = más de US$18,000 al año en comisiones.
- Empresas en crecimiento: Al crecer el volumen, las comisiones suben más rápido que los ingresos.
- Enfoque internacional: Las empresas que operan entre países enfrentan comisiones de 2 a 3 veces más altas.
El impacto va más allá de los costos directos. No saber cuánto vas a pagar complica las negociaciones de contratos internacionales, y el trabajo administrativo le quita tiempo al equipo de finanzas para tareas estratégicas. Además, los costos altos de pago reducen tu flexibilidad de precios en mercados competitivos.
Además, planear el presupuesto se vuelve difícil cuando el costo de los wires cambia según el par de divisas, los bancos intermediarios y el momento del proceso. Esta incertidumbre afecta sobre todo a las empresas que entran a nuevos mercados internacionales.
Atrasos en el proceso y problemas de flujo de caja
Los pagos atrasados frenan la operación y tensan la relación con los proveedores, con un efecto en cadena que puede afectar a toda la empresa. Los procesos manuales crean cuellos de botella que limitan la eficiencia.
Los problemas de tiempos en el flujo de caja incluyen:
- Capital de trabajo detenido: Un proceso de 3 a 5 días deja atorados fondos de la operación.
- Huecos de fin de semana: Los días festivos bancarios alargan el proceso sin aviso.
- Emergencias: El proceso el mismo día exige comisiones premium caras.
- Complejidad internacional: Las diferencias de horario afectan cuándo se completa la operación.
La relación de negocio se tensa cuando los atrasos afectan las condiciones con los proveedores o las etapas de un proyecto. Pagarles tarde a los proveedores puede poner en riesgo buenos acuerdos de precio, y los pagos atrasados de clientes pueden afectar las entregas de proyectos y la satisfacción del cliente.
Los procesos manuales causan atrasos frecuentes en los pagos, y eso suma retos a medida que las empresas crecen en otros países y con más proveedores.
Complicaciones con el cambio de divisas
Los wires B2B internacionales tienen mucha incertidumbre por el momento de la conversión y el tipo que se aplica. Estas complicaciones crean incertidumbre financiera para las empresas internacionales.
Las variables del tipo de cambio incluyen:
- Volatilidad del mercado: El tipo cambia durante los días que tarda el proceso.
- Incertidumbre de tiempos: Los tipos que se congelan el fin de semana pueden dar conversiones desfavorables.
- Márgenes poco claros: El costo final de la conversión no se sabe hasta que se completa la operación.
- Varias conversiones: Las cadenas de bancos corresponsales pueden aplicar tipos en distintas etapas.
El impacto en la planeación financiera es grande cuando los márgenes de cambio llegan a 1% a 7% por encima del mercado. Por eso a las empresas les cuesta presupuestar bien sus pagos internacionales si no saben el costo de conversión hasta el final.
Para contrarrestarlo, una opción estratégica clave para las empresas que hacen pagos internacionales con frecuencia es usar plataformas con FX gratis. Plataformas como Bancoli ofrecen FX gratis en más de 25 divisas y pagos locales, así que los pagos internacionales ya no dependen de los wires SWIFT.
Puntos estratégicos para usar wires en tu empresa
Decidir bien sobre los wires exige marcos prácticos, no análisis teóricos. Las empresas inteligentes usan preguntas y criterios concretos para saber cuándo un wire da más valor que otras formas de pago.
Preguntas para decidir si usar un wire
Antes de iniciar cualquier wire, las empresas deberían revisar con orden si esta forma de pago va con la operación y con lo que necesita la empresa.
Hazte primero estas preguntas clave:
- ¿La operación es de más de US$100,000, donde la comisión del wire es mínima como porcentaje?
- ¿Este pago internacional tiene que liquidarse justo en 1 a 5 días hábiles?
- ¿Hay requisitos legales o de cumplimiento que exijan la confirmación de un wire?
- ¿Las otras formas de pago cubren bien el corredor geográfico que necesitas?
- ¿Cuál es el costo total, con la conversión de divisas incluida (considerando opciones con FX gratis), frente a las alternativas?
- ¿Quien recibe pide un wire por sus propios procesos?
Estas preguntas ayudan a las empresas a evitar costos innecesarios de wires y a elegir el método correcto cuando de verdad hace falta un wire.
Otros puntos a evaluar
Además de las preguntas clave, considera estos factores operativos al evaluar formas de pago:
- Impacto financiero: El porcentaje de la comisión frente a la urgencia de la operación.
- Alcance geográfico: La infraestructura de pagos del país de destino.
- Requisitos de cumplimiento: Lo que exige la ley frente a lo que prefiere la operación.
- Lo que espera la otra parte: Las formas de pago que prefieren tus proveedores o clientes.
- Infraestructura tecnológica: Lo que tu equipo puede hacer para usar otras formas de pago.
Cómo crear flujos de trabajo eficientes para los wires B2B
Las empresas pueden mejorar la eficiencia de sus wires con flujos de trabajo ordenados y tecnología integrada. Los procesos estándar bajan los errores y mejoran la rapidez y la eficiencia administrativa.
Estrategias para mejorar el proceso:
- Plantillas: Formatos estándar para operaciones que se repiten.
- Flujos de aprobación: Pasos de autorización ordenados según el monto.
- Sistemas de documentos: Archivo ordenado de la información que pide cada transferencia.
- Seguimiento del estado: Pasos ordenados para vigilar que la operación se complete.
- Prevención de errores: Listas de verificación que reducen las correcciones.
Cómo crear una estrategia de pagos en varias divisas
Las empresas internacionales se benefician de una estrategia para manejar sus divisas que reduzca cuántas veces convierten y elija mejor el momento del cambio. Pero la banca tradicional exige cuentas separadas en varias instituciones, y eso complica la operación.
Algunos puntos de una estrategia de divisas son mantener saldos en las principales divisas de comercio, elegir el momento de convertir cuando el mercado conviene y usar la cobertura natural de los flujos de caja en varias divisas.
Las empresas globales usan cada vez más plataformas unificadas en vez de manejar varias relaciones bancarias. Las plataformas más avanzadas ofrecen datos de cuenta de estilo local junto con funciones estratégicas para ahorrar. Bancoli, por su parte, combina datos de cuenta USD con tu nombre con pagos locales y FX gratis en más de 25 divisas en una sola solución.
Ventajas de una plataforma de pagos de varios rieles
Las empresas están adoptando plataformas de pago unificadas que juntan varias formas de pago en una sola solución, lo que reduce la complejidad y amplía las formas de cobrar.
Las ventajas de la plataforma incluyen:
- Una sola integración: con ACH, wires y stablecoins.
- Conciliación más simple: Se acaba el cruce manual de operaciones.
- Más visibilidad: Visibilidad completa de las operaciones de todos los métodos.
- Menos trabajo administrativo: Manejo más simple de la relación con proveedores.
Bancoli no procesa pagos con tarjeta. Con la Smart USD Wallet, cobras por ACH, RTP, wire doméstico de EE. UU. y stablecoins.
Cuándo las alternativas funcionan mejor que los wires B2B
Elegir la forma de pago exige ajustar lo que ofrece cada solución a la operación y a lo que necesita la empresa. Cada caso favorece un enfoque distinto para lograr el mejor costo y la mejor eficiencia.
Ventajas de las alternativas:
- Redes ACH: Costos de hasta US$3 en transferencias nacionales de menos de US$25,000.
- Stablecoins: una opción para pagos internacionales, con costos y tiempos de liquidación que cambian según la red.
Muchas veces a las empresas les conviene combinar formas de pago y usar la mejor para cada tipo de operación, en vez de depender de una sola.
Conclusión
Entender los wires B2B es la base para crear una estrategia de pagos moderna. Aunque los wires son indispensables para operaciones internacionales de alto valor, pagos que exige la ley y casos que piden una liquidación confirmada y rápida, las empresas deben atender sus grandes costos escondidos y su complejidad.
El reto principal sigue siendo el margen en el tipo de cambio, que muchas veces pesa más que las comisiones fijas.
Por eso, el paso estratégico es ir hacia plataformas de pago unificadas y soluciones con FX gratis. Estos sistemas unificados juntan la operación, dan más transparencia de costos y aprovechan alternativas como ACH, RTP y stablecoins, para dejar los wires solo para los casos donde su rapidez y su seguridad de verdad lo justifican.
Preguntas frecuentes
¿Qué son exactamente los wires B2B y cómo funcionan?
Los wires B2B son movimientos electrónicos de fondos entre cuentas bancarias de empresas por redes bancarias seguras. El banco que envía se comunica con el banco que recibe por sistemas como SWIFT en las transferencias internacionales, o por el sistema de wires de la Reserva Federal en las transferencias nacionales de EE. UU., y los fondos quedan disponibles de inmediato al completarse.
El proceso incluye verificar la cuenta, enviar la operación por bancos corresponsales en las transferencias internacionales y la liquidación final con confirmación para las dos partes.
¿Qué es el FX gratis?
El FX gratis es una función de ahorro que ofrecen las plataformas financieras modernas. Quita el margen de conversión que los bancos tradicionales suelen sumar al tipo de cambio medio real del mercado. Bancoli ofrece FX gratis en más de 25 divisas, lo que baja el costo total de los pagos internacionales de las empresas.
¿Cuánto les cuestan los wires B2B a las empresas en 2025?
Las comisiones de los wires cambian según el banco y según si la transferencia es nacional o internacional. Los costos totales, con los márgenes de cambio (de 1% a 7%) y las comisiones de intermediarios (de US$10 a US$100), pueden llegar a 3% a 5% del monto.
En operaciones grandes de más de $100,000 las comisiones son mínimas, mientras que en los pagos chicos pesan mucho más y afectan la rentabilidad.
¿Cuánto tardan los wires de empresa?
Los wires nacionales se completan en 24 horas en días hábiles. Los internacionales tardan de 1 a 5 días hábiles, según los países, los bancos corresponsales y las verificaciones de cumplimiento.
El proceso se alarga en fines de semana, días festivos y cuando la operación necesita una revisión manual de documentos o una corrección.
¿Qué información necesitan las empresas para un wire?
Las transferencias nacionales piden el nombre legal de quien recibe, el número de ruta bancaria, el número de cuenta y el monto. Las internacionales también piden códigos SWIFT, IBAN (cuando aplica), datos del banco corresponsal y documentos del motivo del pago.
Los errores en los datos causan atrasos o rechazos, sobre todo en las transferencias internacionales con rutas complejas.
¿Los wires son seguros para las empresas?
Los wires usan cifrado de nivel bancario por redes financieras establecidas, con autenticación de varios factores y protocolos de verificación. Pero las operaciones son irreversibles una vez procesadas, así que hay que verificar con cuidado antes de iniciarlas.
Las empresas deberían verificar por su cuenta los datos de quien recibe y usar doble autorización para las transferencias de alto valor.
¿Cuándo deberían las empresas usar wires y cuándo alternativas?
Usa wires para operaciones de alto valor (más de US$100,000), pagos de emergencia que necesitan proceso el mismo día, cierres de bienes raíces o cuando la ley exige la confirmación de un wire.
Considera alternativas como las redes ACH, las plataformas digitales o los rieles de pago locales para los pagos de rutina, donde el ahorro pesa más que la liquidación inmediata.
¿Qué causa atrasos en los wires de empresa?
Los atrasos comunes vienen de datos incorrectos de quien recibe, documentos faltantes, horarios de corte de los bancos, huecos de fin de semana, retenciones por verificación de cumplimiento y el paso por bancos intermediarios.
Los procesos manuales y la participación de varias instituciones crean cuellos de botella que afectan los tiempos, sobre todo en las transferencias internacionales con bancos corresponsales.
¿Cómo afectan los costos de conversión a los wires?
Los bancos tradicionales aplican márgenes de 1% a 7% por encima del tipo de cambio del mercado, y muchas veces eso cuesta más que la comisión base del wire. Que la conversión ocurra durante un proceso de varios días suma incertidumbre cuando el tipo cambia.
Un margen de 3% sobre una transferencia internacional de US$100,000 suma US$3,000 además de las comisiones del wire, y eso pesa mucho en el costo total.
¿Las empresas pueden negociar las comisiones de los wires?
Las empresas con mucho volumen muchas veces negocian precios corporativos, exenciones o descuentos por volumen con los bancos tradicionales. Las cooperativas de crédito también pueden ofrecer comisiones más bajas que los bancos tradicionales por servicios parecidos, así que vale la pena comparar.
Las empresas medianas casi nunca consiguen descuentos grandes, y por eso las soluciones de pago alternativas les resultan más atractivas para ahorrar.
¿Qué requisitos de cumplimiento aplican a los wires de empresa?
Las transferencias de más de US$10,000 activan reportes federales y revisiones reforzadas. Las transferencias internacionales piden documentos del motivo, verificación del beneficiario y revisión contra listas de sanciones.
Las normas contra el lavado de dinero aplican a todos los wires, con requisitos extra para ciertos países o industrias que los bancos vigilan de forma constante.
¿Cómo pueden las empresas bajar el costo de sus wires?
Algunas estrategias para bajar costos son comparar las comisiones de las cooperativas de crédito, negociar volumen con los bancos, iniciar en línea en vez de por teléfono o en sucursal y elegir bien el momento para evitar cargos premium.
Considera otras formas de pago para las operaciones de rutina y deja los wires para los casos que necesitan su liquidación inmediata.
¿Cuáles son los principales riesgos de usar wires?
Los riesgos principales son los costos altos que se acumulan con el uso frecuente, los atrasos que afectan la operación, los errores humanos en los documentos, la exposición al fraude y que las operaciones no se pueden revertir una vez procesadas.
Los procesos manuales aumentan los errores, y la poca visibilidad durante el proceso complica los pronósticos de flujo de caja de la empresa.