La transferencia bancaria es la columna vertebral de las finanzas modernas. Este movimiento electrónico de fondos entre instituciones financieras define si las empresas cumplen sus plazos de pago y si las operaciones globales se acreditan rápido. Para dueños de negocios y consumidores, dominar estas transferencias es esencial. Es clave para gestionar bien el flujo de caja, evitar comisiones innecesarias y pagar a tiempo.
Aunque el término “transferencia bancaria” se usa de forma genérica, en realidad abarca varios métodos distintos. Cada uno tiene su propia rapidez, costo y perfil de riesgo. Elegir el método correcto marca la diferencia entre una liquidación rápida y una espera de varios días.
En esta guía completa definimos los tipos principales de transferencias electrónicas. Corregimos ideas equivocadas comunes sobre rapidez y costo, repasamos las normas que rigen las operaciones y explicamos cómo las plataformas modernas pueden convertir tus operaciones financieras globales en un proceso ágil y económico.
¿Qué es una transferencia bancaria? Qué es la transferencia electrónica de fondos (EFT)
Una transferencia bancaria es un término amplio para la transferencia electrónica de fondos (EFT). La EFT es el intercambio electrónico de dinero de una cuenta bancaria a otra, sin efectivo ni cheques en papel. Su objetivo es simple: procesar operaciones de forma rápida y segura.
Las transferencias bancarias son vitales para la operación de los dueños de negocios. Las usan para:
- Transferir fondos de las ventas directamente a una cuenta bancaria empresarial.
- Pagar a los empleados por depósito directo (nómina).
- Pagar facturas a vendedores y proveedores (pagos B2B).
- Mover dinero entre cuentas internas de la empresa.
- Procesar reembolsos a clientes y reintegros de gastos.
La confiabilidad, la seguridad y la rapidez de estas operaciones hacen de la EFT la opción preferida del comercio moderno, por encima de los métodos tradicionales en papel.
Cómo funcionan: ACH frente a transferencia wire frente a pagos en tiempo real
Para lograr la máxima eficiencia financiera hay que distinguir entre los tres mecanismos principales de transferencia electrónica. En pocas palabras, la red que se usa define la rapidez, el costo y la firmeza del pago.
Esta es una comparación de los principales tipos de transferencia:
- Transferencia ACH (EFT estándar)
- Red: Automated Clearing House (ACH)
- Rapidez y liquidación: 1 a 3 días hábiles (procesamiento por lotes)
- Costo para quien envía: Gratis o de bajo costo
- Uso ideal: Nómina, pago de facturas, gastos recurrentes
- Transferencia wire
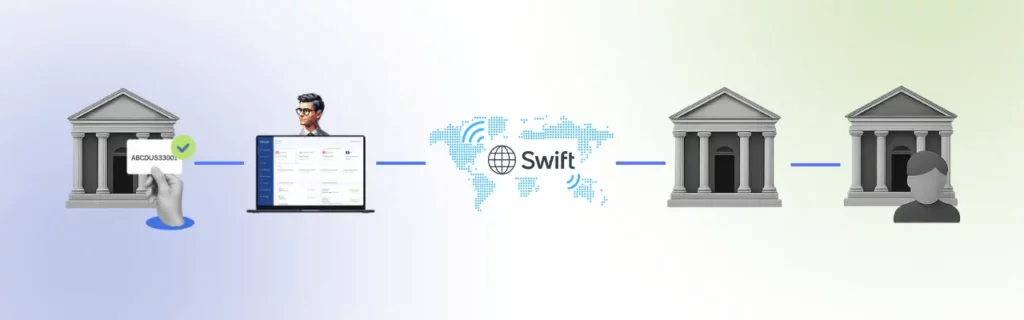
- Red: Fedwire (nacional), SWIFT (internacional)
- Rapidez y liquidación: El mismo día (horas) a 1 o 2 días
- Costo para quien envía: Alto (incluye una tarifa fija, cargos de intermediarios y márgenes de cambio)
- Uso ideal: Operaciones de alto valor, urgentes e irreversibles
- Transferencia en tiempo real (RTP)
- Red: Real Time Payments (RTP) y FedNow
- Rapidez y liquidación: Llega muy rápido
- Costo para quien envía: Variable (muchas veces bajo, a veces una tarifa fija)
- Uso ideal: Pagos entre personas, pagos urgentes de consumidores o pago de facturas
1. Transferencias ACH (Automated Clearing House)
Las transferencias ACH son la “transferencia bancaria” más común para las operaciones nacionales de rutina en EE. UU. La red Automated Clearing House procesa estas operaciones de forma confiable en grandes lotes varias veces al día.
Son ideales para pagos de rutina y recurrentes donde importan el bajo costo y la previsibilidad, como la nómina por depósito directo, los pagos de suscripciones y el pago de facturas en línea. Con Bancoli, las empresas tienen datos de cuenta USD a su nombre en todos los planes, para recibir pagos ACH y enviar transferencias ACH en sus operaciones en EE. UU.
Costo y confiabilidad
Las transferencias ACH son muy económicas y muy confiables para los pagos de rutina. Se inician enseguida, y aunque la liquidación (cuando el destinatario puede usar los fondos) suele darse en 1 a 3 días hábiles, tienen una estructura de comisiones bajas ideal para el uso frecuente. También existe el servicio Same Day ACH, por una comisión un poco más alta, para cuando hay urgencia.
2. Transferencias wire
Las transferencias wire mueven fondos de forma individual y directa entre instituciones financieras. Usan redes como Fedwire (nacional) y SWIFT (internacional).
Las transferencias wire son la opción preferida para operaciones urgentes y de alto valor que exigen una liquidación rápida e irreversible. Por ejemplo, los costos de cierre de una compra inmobiliaria, las adquisiciones grandes de empresas y los pagos internacionales clave a proveedores donde la rapidez y la certeza son esenciales.
Rapidez, firmeza y alcance global
Las transferencias wire son el método de pago tradicional más rápido. Las nacionales muchas veces se acreditan y liquidan en pocas horas, siempre que se envíen antes del horario de corte del banco.
Una ventaja clave es la firmeza del pago. Una vez recibidos, los fondos quedan liquidados y no se pueden revertir, y eso da certeza a las dos partes. Aunque las transferencias wire tradicionales tienen costos importantes, los clientes de Bancoli tienen FX gratis en más de 25 divisas cuando envían pagos internacionales.
3. Pagos en tiempo real (RTP)
Los sistemas más nuevos, como la red Real Time Payments (RTP) y FedNow en EE. UU., permiten que los pagos lleguen muy rápido. RTP es ideal para pagos urgentes de consumidores, pagos de facturas urgentes y transferencias entre personas.
Esta es la evolución moderna de la transferencia bancaria. Bancoli también tiene una opción rápida. Las transferencias entre cuentas Bancoli están incluidas en todos los planes.
Costo y rapidez
RTP combina la rapidez de una transferencia wire con el costo más bajo típico de otras transferencias electrónicas de fondos (EFT). Los pagos llegan muy rápido y son definitivos. Esto ayuda con los pagos urgentes.
Por qué las transferencias bancarias impulsan la eficiencia operativa
Las empresas de todos los tamaños e industrias operan en una economía global acelerada. Por eso, contar con transferencias bancarias ágiles es una necesidad estratégica que impacta directamente en la rentabilidad y la eficiencia operativa.
Mejor gestión del flujo de caja y de la liquidez
Los cheques en papel generan tiempo de flotación, es decir, la demora entre que se emite el pago y se acreditan los fondos. Las transferencias electrónicas, sobre todo Same Day ACH y los pagos en tiempo real, casi eliminan esa demora.
Más liquidez
Cobrar más rápido a tus clientes por medios electrónicos se traduce directamente en más liquidez. Eso es útil porque le permite a tu empresa cubrir costos operativos, invertir en inventario o aprovechar oportunidades de crecimiento sin esperar días a que se liquiden los fondos.
Cobros más rápidos
Las herramientas de facturación modernas integran métodos de pago en la factura y admiten transferencias bancarias. Además, algunas permiten que los vendedores ofrezcan incentivos por pago anticipado, y eso mejora aún más el flujo de caja y el ciclo de capital de trabajo.
Operaciones B2B y de nómina más ágiles
La confiabilidad y la previsibilidad de las transferencias programadas son clave. Ayudan a mantener relaciones comerciales sólidas y mejoran la eficiencia interna.
- Pagos confiables a proveedores: Configurar transferencias ACH recurrentes asegura pagos puntuales y confiables a tus proveedores. Esa estabilidad genera confianza. Además, te ayuda a conseguir mejores condiciones de pago y puede hacer que tu empresa califique para descuentos por pago anticipado.
- Nómina eficiente: El depósito directo por ACH es el estándar para procesar la nómina. Automatiza la tarea compleja y crítica de pagar a los empleados con precisión y confiabilidad. Esta automatización reduce los gastos administrativos y elimina los costos de imprimir y repartir cheques físicos.
- Versatilidad: Las transferencias bancarias sirven para casi cualquier tipo de operación, desde reembolsos a clientes y reintegros de gastos hasta pagos grandes a proveedores, todo con registros de auditoría claros.
Banca global explicada: transferencias locales frente a internacionales
Para tener finanzas internacionales eficientes hay que entender los mecanismos de transferencia de cada región.
Transferencias nacionales
Las transferencias locales son simples y rápidas. Usan las redes de compensación nacionales de cada país:
- Estados Unidos: Automated Clearing House (ACH), Fedwire, Real Time Payments (RTP) y FedNow.
- Reino Unido: BACS (más lenta) y Faster Payments (normalmente segundos).
- Zona euro: Zona Única de Pagos en Euros (SEPA), incluida la transferencia inmediata SEPA (SEPA Instant Credit Transfer).
Como estos pagos usan infraestructura local, suelen ser más rápidos y baratos, y muchas veces se liquidan en poco tiempo.
Transferencias internacionales: alcance global con la red SWIFT
Históricamente, las transferencias bancarias internacionales dependían casi solo de la red SWIFT (Society for Worldwide Interbank Financial Telecommunication). SWIFT es el sistema global de mensajería que hace posibles las transferencias wire internacionales.
Las principales fortalezas de la red SWIFT son:
- Máxima cobertura global: SWIFT es el sistema más establecido y aceptado para las transferencias entre instituciones, y conecta a casi todos los bancos del mundo.
- Certeza y firmeza: Los pagos enviados por SWIFT son muy firmes, y eso da seguridad al destinatario cuando recibe los fondos.
La estructura de costos de una transferencia SWIFT tradicional tiene varios componentes:
- Comisión de envío: El banco que envía suele cobrar una tarifa fija por la transferencia.
- Comisiones de intermediarios: Los bancos corresponsales pueden descontar sus propias comisiones mientras el pago viaja entre países. Eso afecta el monto final que se recibe y genera variaciones.
- Costos de conversión de divisas (margen de FX): Es la comisión de cambio del banco. Los bancos tradicionales aplican un tipo de cambio con un margen oculto, que se traduce en una comisión oculta sobre el monto principal. Con pares de divisas exóticas, los bancos corresponsales pueden hacer varias conversiones en la ruta SWIFT, y así se descuentan varias comisiones de FX acumuladas.
Una solución moderna: rieles de pago locales y datos de cuenta USD a tu nombre
Las plataformas modernas ayudan a las empresas a evitar el sistema SWIFT, lento y con muchas capas. Algunos proveedores ofrecen cuentas empresariales en varias divisas. Bancoli lo hace más simple: cobras en USD y pagas a otros por rieles locales.
Con Bancoli, tus clientes en EE. UU. te pagan por ACH, RTP o wire doméstico de EE. UU. a tus datos de cuenta USD a tu nombre, disponibles en todos los planes. Cuando les pagas a proveedores en el extranjero, Bancoli puede enviar pagos locales, por ejemplo en euros, con FX gratis en más de 25 divisas.
Cada pago se trata como un pago local en el país donde llega. Así evitas las comisiones de las transferencias wire internacionales, y los fondos pueden llegar más rápido que con la espera de varios días de SWIFT. De verdad permite que las empresas “paguen como locales” y facilita el comercio global.
Comisiones y límites: lo que tienes que saber
Entender la estructura de comisiones y los límites de las operaciones es vital para optimizar cualquier estrategia de transferencias bancarias.
Cómo entender las comisiones de transferencia
Este es el detalle de las comisiones de transferencia más comunes:
- Comisión para quien envía (saliente)
- ACH / EFT estándar: Gratis o de bajo costo (muchas veces gratis para consumidores)
- Transferencia wire (nacional): Tarifa fija que fija el banco que envía
- Transferencia wire (internacional): Normalmente una tarifa fija más alta que fija el banco que envía
- Comisión para quien recibe (entrante)
- ACH / EFT estándar: Normalmente gratis
- Transferencia wire (nacional): Algunos bancos que reciben cobran una comisión
- Transferencia wire (internacional): Comisión que cobra el banco que recibe, más cualquier comisión de intermediarios
- Comisión de bancos intermediarios o corresponsales
- ACH / EFT estándar: No aplica
- Transferencia wire (nacional): No aplica
- Transferencia wire (internacional): Variable (se descuenta en el camino)
- Costo de conversión de divisas (margen de FX)
- ACH / EFT estándar: No aplica (normalmente es solo nacional)
- Transferencia wire (nacional): No aplica
- Transferencia wire (internacional): Margen oculto incluido en el tipo de cambio
Límites de las operaciones
Los bancos ponen límites diarios o mensuales a las transferencias electrónicas para reducir riesgos y cumplir con la regulación.
- Límites de ACH: Los límites cambian según el banco y el tipo de cuenta. Para Same Day ACH, Nacha fija un tope de US$1 millón por pago.
- Límites de las transferencias wire: Las transferencias wire están pensadas para operaciones de alto valor y suelen tener límites mucho más altos que ACH. Los límites cambian mucho según el banco y el tipo de cuenta, pero pueden llegar a US$1 millón o más en cuentas empresariales consolidadas.
Revisa siempre los horarios y límites bancarios. Estos factores definen si una transferencia ACH o una wire es la opción más económica para cada pago.
Siempre puedes comparar y elegir entre distintos métodos de pago según lo que necesite cada operación.
Marco regulatorio: cumplimiento y seguridad de los fondos
Normas globales y locales estrictas mantienen la seguridad y la integridad de las transferencias bancarias. Para cualquier empresa que gestiona pagos, cumplir no es opcional.
Prevención de lavado de dinero (AML) y KYC
Las leyes contra el lavado de dinero (AML) obligan a las instituciones financieras a monitorear las operaciones y crear un registro de auditoría para evitar que entren fondos ilegales al sistema.
Conoce a tu cliente (KYC) es el proceso esencial de debida diligencia en el que los bancos verifican la identidad y la actividad financiera de sus clientes.
Aunque las revisiones de cumplimiento a veces causan pequeñas demoras en las transferencias internacionales grandes, estos procedimientos son vitales para proteger a todas las partes contra el fraude y los delitos financieros.
Cómo proteger tus transferencias
Los bancos protegen las operaciones con cifrado fuerte, herramientas de detección de fraude y autenticación multifactor (MFA). Sin embargo, la atención del usuario es la mejor defensa contra las amenazas digitales. Sigue estos consejos clave para evitar estafas de banca en línea:
- Verifica la dirección del remitente: Si un correo te pide datos financieros o una acción urgente, llama directamente a la otra parte a un número de confianza (no al que aparece en el correo sospechoso) para confirmar que es legítimo.
- Pasa el cursor sobre los enlaces: Antes de hacer clic en un enlace de un correo, pasa el cursor por encima para ver la URL real. Si la dirección parece sospechosa, no hagas clic.
- Nunca compartas datos personales: Las instituciones financieras legítimas nunca te van a pedir tu contraseña o tus respuestas de seguridad en un correo que no solicitaste. No compartas tus credenciales bajo ninguna circunstancia.
- Usa conexiones seguras: Haz siempre tus transferencias bancarias y operaciones sensibles desde una conexión a internet segura y privada. Evita las redes Wi-Fi públicas cuando manejes datos financieros.
Cómo hacer una transferencia bancaria: el método Bancoli
Enviar dinero con Bancoli es simple. Así funciona.
Paso 1: Inicia sesión en tu cuenta Bancoli
Inicia sesión en tu cuenta Bancoli y abre tu Billetera Smart USD. Tú controlas tus fondos. Bancoli no es dueño de ellos ni los controla.
Paso 2: Elige la cuenta de destino y la divisa
Indica la cuenta de destino. Para transferencias externas, ingresa con precisión los datos bancarios verificados del destinatario: nombre del destinatario, número de cuenta y los códigos bancarios necesarios (el número de ruta para pagos en EE. UU., o los datos locales que usa el país de destino, como un IBAN para pagos en euros). Luego define el monto del pago exacto.
Paso 3: Revisa y confirma
Revisa el resumen completo de la operación y asegúrate de que todos los datos del pago sean correctos. Aprueba la transferencia con MFA o una passkey. Luego verás un mensaje que confirma que tu transferencia se está procesando.
Conclusión
Una transferencia bancaria segura, rápida y económica es la columna vertebral de la economía global moderna. Ya seas un emprendedor que paga y cobra entre países o una empresa en crecimiento que procesa su nómina, entender la diferencia entre ACH, wire y los pagos en tiempo real es esencial para tu salud financiera.
Las transferencias bancarias reducen la carga de los costos de manejar efectivo, agilizan las operaciones B2B y de nómina, y fortalecen la confianza en las operaciones comerciales.
Preguntas frecuentes
¿Cuál es la diferencia principal entre una transferencia bancaria y una transferencia wire?
Los términos se suelen confundir, pero cambian en rapidez, costo y red. Una transferencia bancaria por lo general se refiere a una transferencia ACH (Automated Clearing House). Esta transferencia es gratis o de bajo costo, se procesa por lotes y se liquida en 1 a 3 días hábiles. Una transferencia wire es de costo alto (con tarifa fija), se procesa de forma individual, normalmente el mismo día, y por lo general es irreversible.
¿Todas las transferencias bancarias son rápidas?
No. Los pagos en tiempo real, como RTP y FedNow, suelen llegar muy rápido. Las transferencias nacionales estándar (ACH) tardan de 1 a 3 días hábiles porque se procesan por lotes.
¿Cuánto suelen tardar las transferencias bancarias internacionales?
Las transferencias bancarias internacionales tradicionales por la red SWIFT suelen tardar de 1 a 5 días hábiles. El tiempo depende de los horarios de corte de los bancos que envían y reciben, la cantidad de bancos intermediarios y las revisiones de cumplimiento necesarias. Bancoli envía pagos locales, y los tiempos dependen del riel y la ruta local.
¿Qué información necesito para hacer una transferencia bancaria?
Para una transferencia nacional estándar, normalmente necesitas el nombre completo del destinatario, el número de ruta de su banco (número ABA) y su número de cuenta. Para las transferencias internacionales también vas a necesitar el código SWIFT o BIC del banco del destinatario y, según el país de destino, un IBAN (número de cuenta bancaria internacional).
¿Puedo revertir una transferencia bancaria si envío dinero a la cuenta equivocada?
Depende del tipo. Las transferencias ACH muchas veces se pueden revertir o recuperar, sobre todo si reportas el error rápido (dentro de 5 días hábiles). Las transferencias wire están pensadas para ser directas y son muy difíciles, o imposibles, de revertir una vez que el banco del destinatario acepta los fondos. Revisa siempre dos veces los datos de una transferencia wire antes de confirmarla.
¿Las transferencias bancarias internacionales son caras?
Sí, las transferencias bancarias internacionales tradicionales (transferencias SWIFT) son caras por tres factores: las tarifas fijas altas del banco que envía, los cargos de bancos intermediarios que se descuentan en el camino y los costos ocultos importantes por márgenes de tipo de cambio desfavorables (un costo oculto incluido en el tipo). Las plataformas modernas ayudan a reducir estos costos. Bancoli, por ejemplo, ofrece FX gratis en más de 25 divisas.
¿Por qué las empresas prefieren las transferencias bancarias a los cheques en papel?
Las empresas prefieren las transferencias electrónicas porque ofrecen más rapidez, más seguridad (con cifrado y autenticación), eliminan los costos de manejar efectivo y mejoran el flujo de caja porque reducen el tiempo de flotación. También crean un registro digital claro para la contabilidad y el cumplimiento.