Elegir bien los pagos transfronterizos para empresas internacionales define la velocidad y el costo de tus operaciones de comercio global. Para la mayoría de las empresas, el precio de los pagos transfronterizos sigue siendo un impuesto invisible que muchas veces se lleva entre el 2% y el 4% de cada factura en recargos de FX ocultos.
Si usas transferencias wire tradicionales para todos los corredores, es probable que estés pagando de más por una velocidad que no siempre necesitas.
La gestión de tesorería moderna necesita un enfoque por niveles para mover dinero a nivel global. Si eliges la vía más eficiente según el corredor y la urgencia de cada pago, tu empresa protege sus márgenes y gana previsibilidad en su flujo de caja.
Puntos clave
- Usa las vías ACH locales para pagos a proveedores que no son urgentes y reduce comisiones hasta en un 80%.
- Reserva las transferencias wire SWIFT solo para operaciones de alto valor y urgentes.
- Usa la liquidación con stablecoins (USDC) para mover liquidez entre países con rapidez.
- Unifica tus pagos internacionales en una cuenta en USD con FX gratis en más de 25 divisas para simplificar la conciliación.
Los sistemas bancarios tradicionales funcionan con una red de corresponsales diseñada hace décadas. Ese esquema genera “comisiones de intermediación”, con las que los bancos intermediarios se quedan con una parte de tu transferencia sin aviso previo. Por eso, en 2026 las empresas internacionales están pasando a una infraestructura de pagos unificada que da acceso directo a vías locales bajo el estándar ISO 20022.
Además, las plataformas unificadas eliminan al “intermediario” porque usan datos bancarios locales en varios países. Así puedes recibir un pago en EUR como si fueras una empresa local europea. Como resultado, evitas por completo la costosa red internacional de transferencias wire y proteges tus márgenes.
Comparativa de pagos transfronterizos para empresas internacionales
Elegir el método correcto implica equilibrar tres factores: costo, velocidad y confiabilidad. Los equipos de tesorería modernos suelen combinar estos métodos con el pronóstico de caja en varias divisas para tener la liquidez correcta en la vía correcta y en el momento correcto.
| Método | Velocidad de liquidación | Nivel de costo | Uso en Bancoli |
|---|---|---|---|
| ACH | 1 a 3 días hábiles | Bajo (menos de US$1) | Nómina recurrente de proveedores |
| Wire doméstico de EE. UU. | Mismo día o 24 h | Alto (las comisiones bancarias varían) | Facturas urgentes de la cadena de suministro |
| Stablecoin (USDC) | Rápida | Muy bajo (comisiones de red) | Mover stablecoins en USD entre billeteras |
| RTP (EE. UU.) | Rápida | Moderado | Cobros urgentes en EE. UU. |
Por qué fallan los pagos transfronterizos
Con la transición al estándar ISO 20022, la calidad de los datos importa tanto como los fondos. Los bancos rechazan cada vez más transferencias con direcciones postales sin estructura o sin códigos de propósito. Para que tus pagos transfronterizos para empresas internacionales funcionen bien, necesitas una infraestructura que valide los datos del receptor antes de que los fondos salgan de tu cuenta.
Cómo elegir los pagos transfronterizos correctos para empresas internacionales
Las empresas deben dejar de ver los pagos globales como un proceso único para todo. Una combinación diversificada de métodos de pago te permite optimizar según la región. Por ejemplo, si le pagas a un fabricante en México, una transferencia local SPEI es más rápida y barata que una transferencia wire internacional.
Además, si cobras a un cliente en Brasil, la red PIX ofrece una liquidación casi inmediata. De la misma forma, si cobras a un cliente en EE. UU., darle datos locales para ACH elimina la fricción que suele retrasar las liquidaciones. Con Bancoli recibes pagos en EE. UU. por ACH, RTP, wire doméstico de EE. UU. o stablecoins, y envías pagos locales, todo desde una sola interfaz.
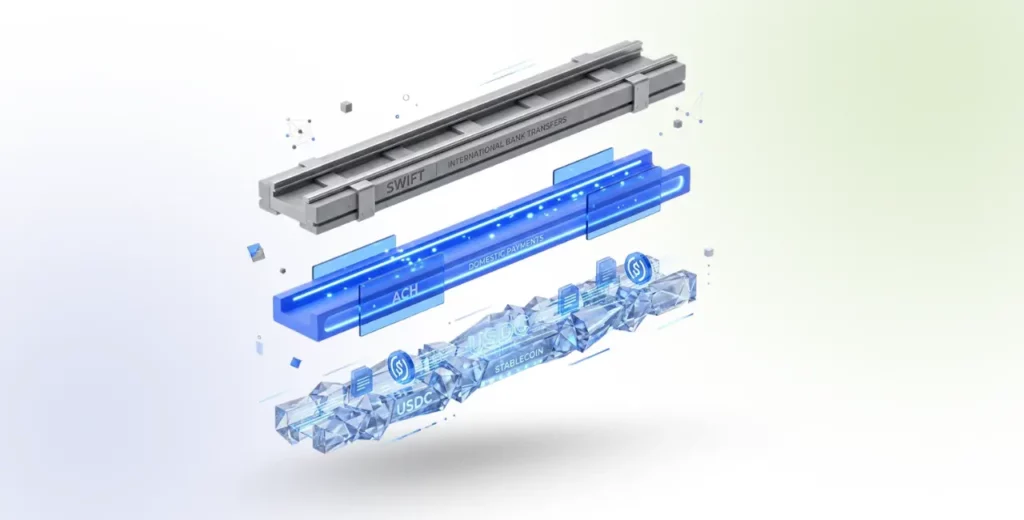
Diagnóstico: revisa las “comisiones de intermediación”
Responde estas preguntas para saber si tus métodos actuales se están comiendo tus ingresos:
- ¿Tu destinatario suele recibir menos de lo que enviaste?
- ¿Pagas más de US$15 por una transferencia internacional estándar?
- ¿Tu recargo de FX hoy es mayor al 1%?
- ¿Te falta visibilidad sobre el estado exacto de tu pago mientras está en tránsito?
- ¿Tu banco te cobra por recibir fondos internacionales?
Cómo unifica Bancoli los pagos transfronterizos
Bancoli te da datos de cuenta USD a tu nombre en todos los planes, incluido Free, una vez verificada tu cuenta, para que tus clientes en EE. UU. te paguen por ACH, RTP o wire doméstico de EE. UU. Desde la misma cuenta puedes enviar pagos locales con FX gratis en más de 25 divisas. Este enfoque unificado de los pagos transfronterizos para empresas internacionales elimina la complejidad tradicional de la gestión de caja global.
Al eliminar las comisiones de FX ocultas y ofrecer tipos de cambio interbancarios transparentes, Bancoli te ayuda a escalar tu estrategia de pagos transfronterizos de forma segura.
Conclusión
Los mejores métodos de pago internacional son los que se alinean con los objetivos de tu empresa: velocidad para ganar agilidad y vías locales para proteger tus márgenes. Diversificar tus métodos de pago es la única forma de seguir siendo competitivo en un mercado global.
Preguntas frecuentes
¿Cuáles son los métodos de pago internacional más comunes?
Los métodos más comunes son las transferencias wire SWIFT, ACH local (EE. UU.), SEPA (Europa) y, cada vez más, las liquidaciones con stablecoins como USDC. Cada método tiene ventajas y desventajas distintas en costo y velocidad.
¿Cuál es el método de pago internacional más barato?
Las transferencias locales ACH y SEPA suelen ser las más baratas, muchas veces con un costo menor a US$1 por operación. Sin embargo, suelen ser más lentas que las transferencias wire o las stablecoins.
¿Cuánto tarda un pago internacional?
Las transferencias wire suelen tardar de 24 a 48 horas. Las vías locales como ACH tardan de 1 a 3 días hábiles. Las stablecoins y las redes de pagos en tiempo real (RTP) liquidan mucho más rápido.
¿Qué es una comisión de intermediación en la banca internacional?
Es un cargo que cobra un banco intermediario mientras tu dinero viaja entre tu banco y el banco del destinatario. Estas comisiones suelen estar ocultas y reducen el monto final que se recibe.
¿Cómo reduce Bancoli los costos de los pagos internacionales?
Bancoli te da datos de cuenta USD a tu nombre para ACH, RTP y wire doméstico de EE. UU., además de pagos locales con FX gratis en más de 25 divisas, para que puedas evitar la red SWIFT.