Un pago SWIFT suele tardar de 1 a 5 días hábiles en completarse, según la cantidad de bancos intermediarios en la cadena, el corredor de divisas y los requisitos de revisión de cumplimiento de cada institución. Para las empresas que envían transferencias wire internacionales, ese plazo tiene un costo real: capital inmovilizado, liquidación incierta y comisiones que se suman en cada salto.
Esta guía explica por qué los pagos SWIFT tardan lo que tardan, cuánto cuestan de punta a punta y cuándo conviene más usar alternativas más rápidas.
Puntos clave
- Un pago SWIFT tarda de 1 a 5 días hábiles. La liquidación el mismo día o al día siguiente solo es posible con relaciones directas entre bancos corresponsales en los principales corredores de divisas
- El costo total de una transferencia SWIFT en un banco tradicional incluye la comisión de envío (US$25 a US$75), el margen de FX (2% a 5%), la comisión de recepción (US$10 a US$25) y los descuentos de intermediarios (US$10 a US$20 por salto)
- Los corredores de divisas exóticas, perder el horario de corte y las revisiones contra el lavado de dinero (AML) son las tres causas más comunes de demora en los pagos SWIFT
- Los bancos con SWIFT GPI dan seguimiento de punta a punta y suelen liquidar en 24 horas. No todas las instituciones admiten GPI
- Con Bancoli cobras por ACH, RTP y wire doméstico de EE. UU., y tienes FX gratis en más de 25 divisas. Las transferencias SWIFT pueden tardar de 1 a 5 días hábiles y los bancos intermediarios pueden descontar comisiones en el camino, por eso Bancoli no las promueve.
¿Qué es un pago SWIFT?
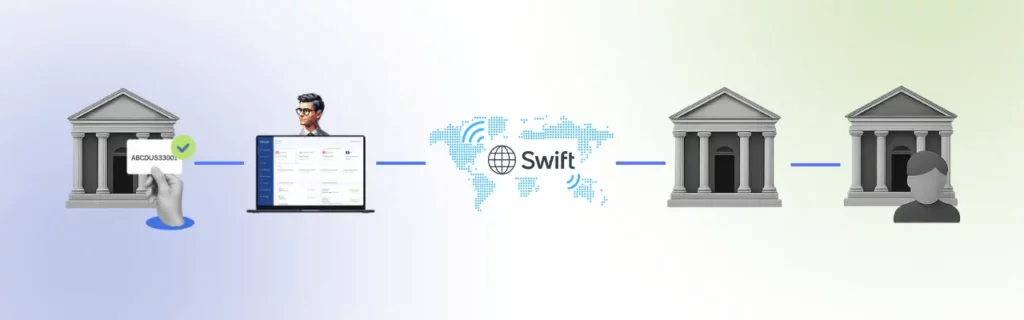
Un pago SWIFT es una transferencia internacional de fondos que se procesa por la red de la Society for Worldwide Interbank Financial Telecommunication. SWIFT no mueve el dinero directamente. Envía instrucciones de pago cifradas entre bancos, y luego los bancos liquidan los fondos a través de sus relaciones de corresponsalía.
Cada banco de la red SWIFT tiene un código de identificación bancaria (BIC) único, también llamado código SWIFT. Cuando una empresa inicia una transferencia wire internacional, el banco que envía usa el BIC del destinatario para enviar el pago por la red, muchas veces a través de uno o más bancos intermediarios antes de llegar a la cuenta de destino.
SWIFT conecta a más de 11,000 instituciones en unos 200 países y territorios y es la principal infraestructura de pagos empresariales internacionales del mundo. Cada institución se identifica con un BIC único. Revisa nuestra guía para descifrar los códigos bancarios si necesitas ayuda para encontrar un código SWIFT.
¿Cuánto tarda un pago SWIFT?
El plazo estándar de un pago SWIFT es de 1 a 5 días hábiles desde que se inicia hasta que se acredita. La duración exacta depende de cuatro variables: la cantidad de bancos intermediarios, el corredor de divisas, los requisitos de revisión de cumplimiento y la coincidencia de horarios entre la institución que envía y la que recibe.
Casos de liquidación el mismo día o al día siguiente
Un pago SWIFT se liquida el mismo día o al día siguiente solo en condiciones específicas: los bancos que envían y reciben tienen una relación directa de corresponsalía, los dos operan en horarios compatibles, el pago es en un corredor de divisas principal (USD-EUR, USD-GBP), la transferencia se envía antes del horario de corte del banco que envía y no se activa ninguna revisión de cumplimiento adicional.
Estas condiciones se dan en una minoría de las transferencias empresariales. La mayoría de los pagos SWIFT internacionales pasan por al menos un banco intermediario, y cada salto suma de 24 a 48 horas.
Por qué los pagos SWIFT tardan de 1 a 5 días hábiles
- Bancos intermediarios. Cuando el banco que envía y el que recibe no tienen relación directa, uno o más bancos corresponsales retransmiten el pago. Cada intermediario procesa la instrucción en su propio horario, y eso suma tiempo en cada paso.
- Revisiones de cumplimiento. La revisión AML y de sanciones se hace en cada banco de la cadena. Los corredores de alto riesgo, las entidades señaladas o los montos grandes activan revisiones más profundas, que pueden frenar la liquidación de 24 a 72 horas.
- Zonas horarias. Un pago iniciado en Nueva York a las 4:00 p. m. (hora del Este) no se procesará en Singapur hasta el siguiente día hábil. La poca coincidencia de horarios entre zonas reduce mucho la ventana real de procesamiento.
- País de destino. Algunos países tienen requisitos adicionales del banco central, controles cambiarios o dependen de sistemas de compensación locales que suman pasos antes de la acreditación final.
- Corredor de divisas. Los corredores de divisas exóticas (THB, NGN, PEN) exigen más pasos intermedios que los corredores principales. Algunas divisas necesitan redes de entrega locales que liquidan con sus propios horarios.
- SWIFT GPI. Los bancos que usan el estándar SWIFT Global Payments Innovation dan seguimiento de punta a punta y suelen liquidar en 24 horas. No todas las instituciones tienen GPI, y eso genera diferencias entre corredores.
Costos de un pago SWIFT: lo que pagan de verdad las empresas
Para entender el costo total de un pago SWIFT hay que sumar cada comisión de la cadena, no solo la que anuncia el banco que envía. Una comisión de envío de US$25 más un margen de FX de 2% a 5% en una transferencia de US$50,000 suma entre US$1,000 y US$2,500 solo en costo de divisas, antes de cualquier descuento de intermediarios.
Comparación de costos de pagos SWIFT: transferencia bancaria frente a alternativas (2026)
| Proveedor | Rapidez de la transferencia | Comisión de envío | Margen de FX | Comisión de recepción | Comisión de intermediarios |
|---|---|---|---|---|---|
| Banco tradicional (transferencia SWIFT) | 1 a 5 días hábiles | US$25 a US$75 | 2% a 5% | US$10 a US$25 | US$10 a US$20 por salto |
| Wise | 1 a 2 días hábiles | Variable (desde 0.23% del monto) | Tipo medio de mercado + desde 0.23% | Comisión de recepción local | Ninguna |
| Airwallex | 1 a 3 días hábiles | Variable (0.5% a 1% del monto) | 0.5% a 1% sobre el tipo medio del mercado | Ninguna en las divisas principales | Ninguna |
| Bancoli | Depende del riel | Bancoli no promueve SWIFT. Pagos locales según los precios de Bancoli | FX gratis en más de 25 divisas | ACH, RTP y wire doméstico de EE. UU. | Ninguna en la red Bancoli |
Los costos SWIFT de los bancos tradicionales siempre superan la comisión de transferencia anunciada. Para las empresas que envían pagos internacionales recurrentes, pasar de transferencias SWIFT de bancos tradicionales de US$50 a US$75 más 2% a 5% de FX a pagos locales con FX gratis en más de 25 divisas reduce bastante el costo anual de transferencias.
Factores que aceleran o frenan un pago SWIFT
Lo que acelera
- Enviar antes del horario de corte diario del banco (normalmente de 3:00 a 4:00 p. m. hora local)
- Usar corredores de divisas principales: USD, EUR, GBP, AUD, CAD
- Tener ruta SWIFT GPI confirmada entre el banco que envía y el que recibe
- Tener una relación directa de corresponsalía entre los dos bancos
- Enviar datos del destinatario verificados (IBAN, BIC, número de cuenta) sin errores
- Tener contrapartes ya aprobadas por el equipo de cumplimiento del banco que envía
Lo que frena
- Enviar después del horario de corte (el plazo vuelve a empezar el siguiente día hábil)
- Corredores de divisas exóticas que exigen varios pasos intermedios
- Códigos IBAN o BIC faltantes o incorrectos que mandan el pago a corrección manual
- Fines de semana o feriados en el país que envía o en el que recibe
- Alertas de revisión AML o de sanciones que activan una revisión manual
- Primeras transferencias a nuevas contrapartes que activan una debida diligencia reforzada
- Montos grandes por encima de los límites de reporte de la regulación local
Cuándo usar SWIFT, ACH o wire: un diagnóstico de rutas
Usa estas tres preguntas para elegir el riel de pago correcto para cada transferencia internacional:
1. ¿El destinatario está en el mismo país que quien envía? Si es así, usa ACH (nacional de EE. UU.) o su equivalente local. SWIFT suma costo y demora en las transferencias nacionales, donde los rieles locales liquidan más rápido y más barato.
2. ¿Para esta transferencia importa más la rapidez o el costo? Si es la rapidez, usa bancos con SWIFT GPI o plataformas como Bancoli. Si es el costo, usa pagos locales con FX gratis en más de 25 divisas donde estén disponibles.
3. ¿El destinatario está en una institución conectada a SWIFT en un corredor de divisas principal? Si es así, SWIFT es una opción confiable con liquidación en 1 a 3 días. Si no, explora redes de entrega locales o plataformas de varios rieles que eviten SWIFT para ganar rapidez y pagar menos. Revisa nuestra comparación completa entre transferencia wire, transferencia bancaria y ACH para ver el detalle por riel.
Usa SWIFT cuando: el banco del destinatario solo acepta transferencias SWIFT, la transferencia es en una divisa principal del G10 y se necesita seguimiento de cumplimiento con GPI.
Usa alternativas cuando: necesitas liquidación el mismo día o al día siguiente, el costo de FX es importante o el banco que recibe cobra comisiones altas por transferencias entrantes.
¿Qué información necesitas para enviar un pago SWIFT?
Enviar un pago SWIFT: información necesaria
- Los datos de tu cuenta. El nombre legal completo de tu empresa, el número de cuenta y los datos de ruta bancaria de la cuenta desde la que envías.
- El código SWIFT (BIC) del destinatario. Un código de 8 u 11 caracteres que identifica el banco y la sucursal. Ejemplo: BNPAFRPPXXX para BNP Paribas París.
- El número de cuenta del destinatario. En los países SEPA, usa el IBAN. En los demás, se usa el formato de cuenta local.
- El nombre legal completo del destinatario. Tiene que coincidir exactamente con el que está registrado en su banco. Si no coincide, se activan retenciones por cumplimiento.
- Monto y divisa de la transferencia. Indica el monto exacto y la divisa que debe recibir el destinatario, no solo la divisa en la que envías.
- Código de propósito del pago. Muchas jurisdicciones exigen un código que describa la naturaleza del pago (pago comercial, honorarios, sueldo, etc.).
- Envía antes del horario de corte. Envía antes del horario de corte diario de tu banco (normalmente de 3:00 a 4:00 p. m. hora local) para evitar un día hábil completo de demora.
Recibir un pago SWIFT: qué darle a quien te paga
- El código SWIFT (BIC) de tu banco
- Tu número de cuenta completo o tu IBAN
- El nombre legal completo y la dirección de tu banco
- Tu nombre legal completo tal como está registrado en el banco
- Los datos del banco corresponsal o intermediario de tu banco, si aplica
Para ver una guía paso a paso de cómo enviar desde Bancoli, revisa cómo transferir dinero a una cuenta bancaria desde Bancoli.
Alternativas más rápidas a SWIFT para los pagos empresariales internacionales
SWIFT sigue siendo la infraestructura dominante para los pagos internacionales, pero se diseñó para la mensajería entre bancos, no para la rapidez ni para el ahorro de las empresas que envían. Varias alternativas evitan la cadena de bancos corresponsales.
La Global Business Account de Bancoli es para clientes Enterprise. Con Bancoli, tus clientes en EE. UU. te pagan por ACH, RTP o wire doméstico de EE. UU., y las transferencias wire que recibe Bancoli suelen tardar de 1 a 2 días hábiles. Puedes enviar pagos locales con FX gratis en más de 25 divisas. Las transferencias SWIFT pueden tardar de 1 a 5 días hábiles y los bancos intermediarios pueden descontar comisiones en el camino, por eso Bancoli no las promueve.
Para las empresas que hacen pagos internacionales regulares, pasar de transferencias SWIFT de bancos tradicionales de US$50 a US$75 más 2% a 5% de FX a pagos locales con FX gratis en más de 25 divisas reduce mucho el costo anual de transferencias.
Conclusión
Un pago SWIFT tarda de 1 a 5 días hábiles porque pasa por una cadena de bancos corresponsales, y cada uno aplica su propia revisión de cumplimiento, sus horarios de procesamiento y sus limitaciones de zona horaria. El costo total de esa cadena (comisión de envío, margen de FX y descuentos de intermediarios) muchas veces supera lo que las empresas ven en la comisión de envío.
Para las empresas que envían pagos internacionales recurrentes, la pregunta no es solo cuánto tarda un pago SWIFT, sino si SWIFT es el riel más conveniente para cada corredor. Las transferencias en divisas principales a bancos conectados a GPI se liquidan rápido y con transparencia. Las transferencias en corredores exóticos y los montos altos exigen más planificación y muchas veces más costo.
Conoce la Global Business Account de Bancoli, con opciones de pago del plan Enterprise y FX gratis en más de 25 divisas.
Preguntas frecuentes sobre los pagos SWIFT
¿Cuánto tarda un pago SWIFT?
En la mayoría de los casos, un pago SWIFT tarda de 1 a 5 días hábiles. Las transferencias simples entre bancos de divisas principales con relaciones directas de corresponsalía pueden liquidarse el mismo día o al día siguiente. Las transferencias con varios bancos intermediarios, divisas exóticas o alertas de cumplimiento tardan de 3 a 5 días hábiles.
¿Por qué tardan tanto los pagos SWIFT?
SWIFT es una red de mensajería, no un sistema de liquidación. Cada banco de la cadena tiene que procesar la instrucción, verificar el cumplimiento y reenviarla a la siguiente institución en su propio horario. Las diferencias de zona horaria, los horarios de corte y la revisión AML suman tiempo en cada paso.
¿Cuánto cuesta un pago SWIFT?
El costo total incluye la comisión del banco que envía (US$25 a US$75), una posible comisión del banco que recibe (US$10 a US$25), los descuentos de bancos intermediarios (US$10 a US$20 por banco en la cadena) y un margen de FX que en los bancos tradicionales suele ser de 2% a 5%. Una sola transferencia SWIFT internacional puede costar US$50 a US$150 o más en comisiones.
¿Qué es un pago SWIFT GPI?
SWIFT Global Payments Innovation (GPI) es un estándar mejorado que suma seguimiento de punta a punta, procesamiento el mismo día en muchos corredores y transparencia en las comisiones. Los bancos que usan GPI suelen liquidar los pagos internacionales en 24 horas. No todas las instituciones admiten GPI, así que la rapidez varía según el par de bancos.
¿Qué es un código SWIFT y dónde lo encuentro?
Un código SWIFT (BIC) es un código de 8 u 11 caracteres que identifica un banco o una sucursal en la red SWIFT. Puedes encontrar el código SWIFT del banco del destinatario en el sitio web del banco, en un estado de cuenta reciente o en el directorio BIC de SWIFT.
¿Un pago SWIFT puede fallar?
Sí. Los pagos SWIFT pueden fallar por códigos IBAN o BIC incorrectos, coincidencias en la revisión de sanciones, controles cambiarios en el país de destino o fondos insuficientes. Las transferencias fallidas suelen devolverse en varios días hábiles, y no está garantizado que se devuelvan las comisiones.
¿Mis clientes me deberían pagar a Bancoli por SWIFT?
No. Las transferencias SWIFT pueden tardar de 1 a 5 días hábiles y los bancos intermediarios pueden descontar comisiones en el camino, por eso Bancoli no las promueve. Tus clientes en EE. UU. te pueden pagar por ACH, RTP o wire doméstico de EE. UU., y las transferencias wire que recibe Bancoli suelen tardar de 1 a 2 días hábiles. Tus clientes también te pueden pagar con stablecoins.