Las alternativas a SWIFT para pagos empresariales ya son una opción operativa práctica, no una apuesta. SWIFT sigue siendo la base de la infraestructura de transferencias wire internacionales.
Sin embargo, existen alternativas más rápidas, baratas y transparentes para los corredores de pago empresarial más comunes. De hecho, ya las usan las empresas que mapearon su infraestructura de pagos con intención.
Esta guía compara las principales alternativas a SWIFT para pagos empresariales en 2026: ACH, Fedwire y RTP, SEPA, Faster Payments, SPEI, Interac, Wise y Airwallex, y stablecoins como USDC y USDT.
La razón para evaluar alternativas a SWIFT es simple. Primero, las transferencias SWIFT suelen tener comisiones por wire en los dos extremos. También pueden tardar varios días hábiles. Además, los bancos intermediarios pueden descontar comisiones, así que el monto que llega puede ser menor que el que se envió.
Para una empresa que hace 30 pagos internacionales al mes, estos costos se acumulan hasta volverse un problema real de tesorería. Cada alternativa de esta guía resuelve una parte concreta de ese problema en un corredor concreto.
Si también quieres comparar proveedores de cuentas completas por estructura de comisiones por wire, mira nuestra guía sobre las mejores cuentas empresariales internacionales para enviar y recibir pagos.
Puntos clave:
- Existen alternativas a SWIFT que funcionan de forma confiable en la mayoría de los corredores empresariales de alto volumen.
- ACH y SEPA son los principales rieles de tipo nacional para pagos en USD y EUR, respectivamente.
- Fedwire y RTP ofrecen liquidación en USD el mismo día y en tiempo real para pagos en EE. UU. de alto valor o urgentes.
- Faster Payments (Reino Unido), SPEI (México) e Interac (Canadá) liquidan pagos locales muy rápido, muchas veces en segundos.
- Las stablecoins como USDC y USDT pueden liquidar pagos internacionales muy rápido, sin conversión de FX, con contrapartes que las aceptan.
- Con Bancoli cobras en USD desde una cuenta bancaria de EE. UU. por ACH, RTP y wire doméstico de EE. UU., y envías pagos locales, por ejemplo en euros, con FX gratis en más de 25 divisas.
- SWIFT puede seguir siendo necesario donde no hay una opción local. Bancoli no lo recomienda, porque es más lento y cuesta más.
Cómo evaluamos las alternativas a SWIFT para pagos empresariales
Esta guía evalúa cada alternativa a SWIFT en cinco dimensiones. Todas las especificaciones de los rieles se verificaron en documentación pública de bancos centrales y páginas de precios de proveedores en mayo de 2026, y se actualizaron en octubre de 2026. No se aceptaron ubicaciones pagas.
| Dimensión | Peso | Qué medimos |
|---|---|---|
| Costo frente a SWIFT | 30% | Costo total por transferencia, incluidos el FX, la comisión del riel y los descuentos de intermediarios |
| Rapidez de liquidación | 25% | Tiempo desde que se inicia el pago hasta que la contraparte confirma que lo recibió |
| Cobertura de corredores | 20% | Cantidad de países y divisas a los que se llega con este riel |
| Requisitos de acceso | 15% | Qué necesita quien envía: ser miembro directo, una cuenta con un proveedor o coordinación con la contraparte |
| Situación regulatoria | 10% | Reconocido por los reguladores financieros y apto para uso comercial B2B |
Las mejores alternativas a SWIFT para pagos empresariales de un vistazo (2026)
| Alternativa | Riel / método | Rapidez de liquidación | Costo frente a SWIFT | Ideal para |
|---|---|---|---|---|
| Bancoli con varios rieles | Cobra por ACH, RTP, wire doméstico de EE. UU. y stablecoins. Pagos locales, por ejemplo en euros y pesos | Depende del riel, de muy rápido a 1 a 3 días | FX gratis en más de 25 divisas. No se recomienda SWIFT | Empresas B2B que cobran en USD y les pagan a proveedores en el extranjero |
| ACH (EE. UU.) | Automated Clearing House | 1 a 3 días hábiles | Menos de US$1 por operación, sin FX | Nómina nacional en USD, pagos a proveedores, desembolsos recurrentes |
| Fedwire / RTP (EE. UU.) | Fedwire Funds Service / red RTP | El mismo día (Fedwire), en tiempo real (RTP) | Las comisiones bancarias varían, sin FX | Liquidaciones en USD de alto valor y urgentes |
| SEPA (UE) | Zona Única de Pagos en Euros | Hasta 1 día hábil (SEPA Instant: 10 segundos o menos) | Casi sin costo, sin descuentos de intermediarios | Pagos en EUR en la zona SEPA (41 países y territorios) |
| Faster Payments / SPEI / Interac | Rieles nacionales de Reino Unido / México / Canadá | Muy rápido, muchas veces en segundos | Una fracción del costo de SWIFT, sin comisiones de corresponsales | Pagos en GBP, MXN y CAD a contrapartes en esos mercados |
| Rieles locales de Wise / Airwallex | Cuentas en redes locales administradas por el proveedor | Varía según el corredor (consulta el sitio del proveedor) | Varía según el proveedor. Consulta sus páginas de precios | Pymes que necesitan acceso administrado a rieles locales sin ser miembros directos |
| Stablecoin USDC / USDT | Redes blockchain | Muy rápido, muchas veces en segundos | Comisiones de red bajas, sin FX | Contrapartes que aceptan stablecoins y necesitan liquidar cualquier día |
Datos de documentación pública de los rieles y páginas de precios de proveedores, mayo de 2026, actualizados en octubre de 2026.
1. Bancoli: cobra en USD y págales a tus proveedores por rieles locales
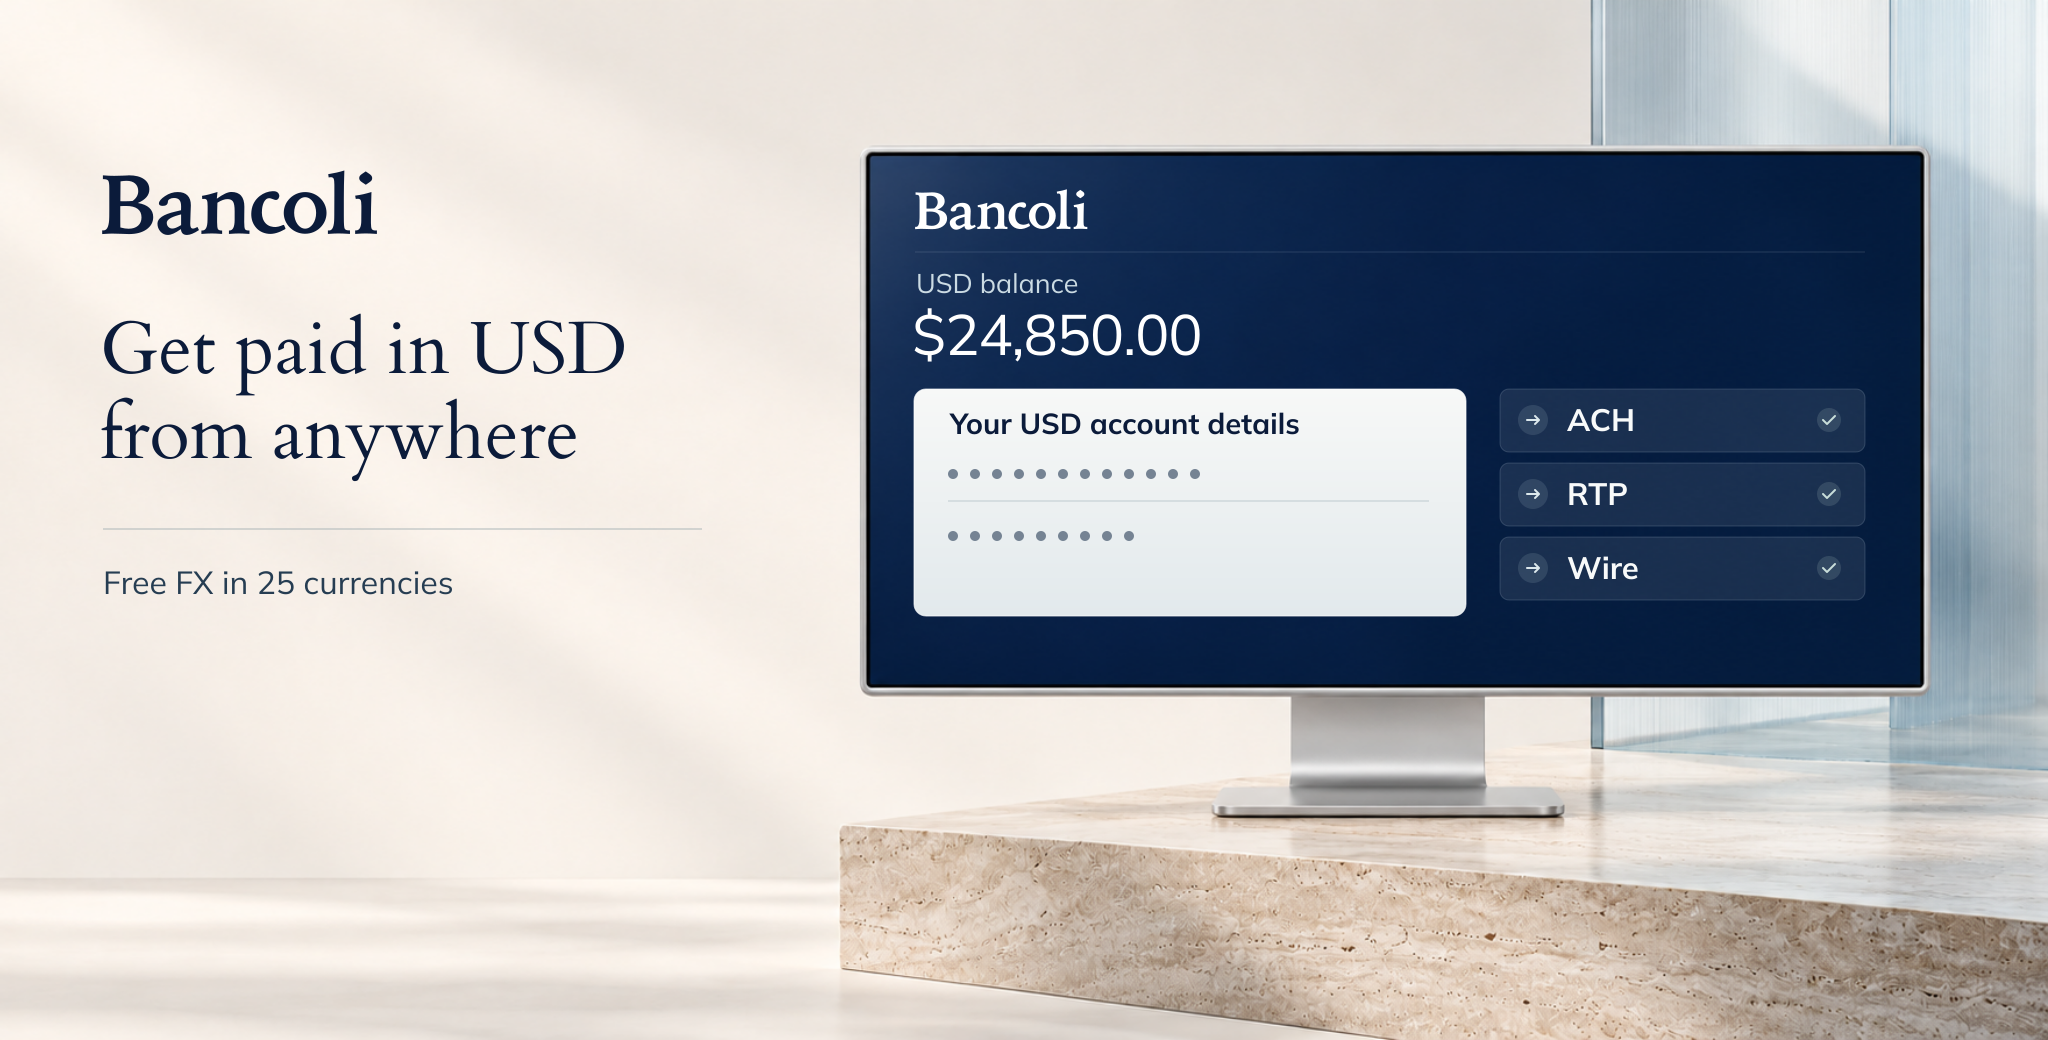
Bancoli es una fintech. Los servicios bancarios los da un banco con licencia afiliado. Las empresas aprobadas reciben datos de cuenta USD a su nombre en todos los planes, así sus clientes en EE. UU. les pueden pagar por ACH, RTP o wire doméstico de EE. UU. Las transferencias wire que recibe Bancoli suelen tardar de 1 a 2 días hábiles. Tus clientes también te pueden pagar con stablecoins, que llegan a tu Billetera Smart USD. Cuando les pagas a proveedores en el extranjero, Bancoli puede enviar pagos locales, por ejemplo en euros o pesos, y así no necesitas SWIFT para esos pagos.
La conversión de FX es gratis en más de 25 divisas. Las transferencias entre cuentas Bancoli están incluidas en todos los planes. Bancoli no recomienda SWIFT, porque es más lento y cuesta más. Donde hay un pago local disponible, suele ser la mejor opción.
Los planes de Bancoli de un vistazo
| Campo | Plan Free | Plus (US$29 al mes) | Premium (US$199 al mes) |
|---|---|---|---|
| Cuota mensual | Sin costo | US$29, con facturación anual | US$199, con facturación anual |
| Datos de cuenta USD a tu nombre | Disponibles en todos los planes | ||
| Cobra por | ACH, RTP, wire doméstico de EE. UU. y stablecoins | ||
| FX | FX gratis en más de 25 divisas | ||
| Transferencias entre cuentas Bancoli | Incluidas en todos los planes | ||
| Stablecoins | Tus clientes te pueden pagar con stablecoins, que llegan a tu Billetera Smart USD | ||
| Datos verificados | Octubre de 2026 | bancoli.com/pricing | ||
Ideal para: empresas B2B que cobran en USD, les pagan a proveedores en el extranjero y quieren depender menos de SWIFT.
Nota sobre los planes: Los datos de cuenta USD a tu nombre están disponibles en todos los planes, incluido Free. Plus cuesta US$29 al mes y Premium US$199 al mes, los dos con facturación anual. Consulta los precios de Bancoli para ver los detalles.
2. ACH (Automated Clearing House): la mejor alternativa a SWIFT para pagos nacionales por lotes en USD
ACH es el riel de pagos por lotes nacional de EE. UU. que opera Nacha. Procesa transferencias de crédito y débitos directos en un ciclo de compensación por lotes. Las transferencias ACH estándar se liquidan en 1 a 3 días hábiles. En cambio, Same Day ACH permite liquidar el mismo día hábil las transferencias iniciadas antes de las 4:45 PM ET. El costo por operación suele ser de menos de US$1, y muchas veces está incluido en los planes bancarios empresariales sin cargo extra. Además, no hay conversión de FX porque ACH funciona solo en USD.
ACH no reemplaza a SWIFT en los pagos internacionales en divisa extranjera. Lo reemplaza en los pagos en USD a contrapartes en EE. UU., como filiales, proveedores y empleados en EE. UU. Para una empresa que paga por SWIFT a proveedores en EE. UU., pasarse a ACH reduce el costo por operación. Además, reduce el tiempo de liquidación y elimina los descuentos de bancos intermediarios.
ACH frente a Same Day ACH: diferencias clave
| Campo | ACH estándar | Same Day ACH | ||
|---|---|---|---|---|
| Rapidez de liquidación | 1 a 3 días hábiles | El mismo día hábil | ||
| Costo por operación | Menos de US$1 (muchas veces incluido) | Una comisión extra baja en muchos bancos | ||
| Divisas | Solo USD | |||
| Conversión de FX | No hace falta (USD nacional) | |||
| Descuentos de intermediarios | Ninguno (sin bancos corresponsales) | |||
| Límite por transferencia | Sin tope federal (los límites bancarios varían) | US$1,000,000 por transferencia (regla de Nacha) | ||
| Reversibilidad | Algunos pagos se pueden devolver (los plazos dependen del motivo de la devolución) | |||
| Operador | Nacha (National Automated Clearing House Association) | |||
| Datos verificados | Mayo de 2026 | nacha.org | |||
| Campo | Fedwire | RTP |
|---|---|---|
| Rapidez de liquidación | El mismo día hábil (en el horario de la Fed) | En tiempo real, cualquier día del año |
| Límite por operación | Sin tope | US$10,000,000 por transferencia |
| Horario de operación | Horario hábil (lunes a viernes, sin feriados federales) | Cualquier día, a cualquier hora |
| Reversibilidad | Irrevocable | Irrevocable |
| Divisa | Solo USD | Solo USD |
| Al recibir en Bancoli | Normalmente de 1 a 2 días hábiles | Muy rápido |
| Operador | Bancos de la Reserva Federal | The Clearing House |
| Datos verificados | Octubre de 2026 | frbservices.org | Octubre de 2026 | theclearinghouse.org |
Ideal para: Fedwire: pagos en USD de alto valor y urgentes que tienen que liquidarse el mismo día en horario hábil, como operaciones inmobiliarias, pagos grandes a proveedores y liquidaciones entre bancos. RTP: cualquier pago en USD que necesita confirmarse enseguida, a cualquier hora, incluidos los pagos urgentes a proveedores en fin de semana.
Cuándo sigue haciendo falta SWIFT: Fedwire y RTP funcionan solo en USD y dentro de EE. UU. Para pagos a cuentas bancarias fuera de EE. UU. en divisa extranjera, ninguno reemplaza a SWIFT. Solo lo reemplazan en el tramo nacional de un pago en USD.
4. SEPA: la mejor alternativa a SWIFT para pagos en EUR dentro de Europa
SEPA (Zona Única de Pagos en Euros) es la infraestructura de pagos en EUR que cubre 41 países y territorios europeos. Incluye los 27 estados miembros de la UE más Islandia, Liechtenstein, Noruega, Suiza, el Reino Unido, Andorra, Mónaco, San Marino y la Ciudad del Vaticano. Dentro de la zona SEPA, los pagos en EUR se envían con IBAN. No hay una cadena de bancos corresponsales como en SWIFT. Por eso el monto que llega es igual al que se envía, sin descuentos de intermediarios.
SEPA Credit Transfer (SCT) se liquida en un día hábil. SEPA Instant Credit Transfer (SCT Inst) se liquida en 10 segundos o menos en los bancos que participan. Según las reglas de la UE, los proveedores de pagos de la zona euro ahora tienen que ofrecer transferencias en euros que llegan en segundos. Estas transferencias rápidas en EUR ya no son una función premium, sino una capacidad básica de las instituciones con licencia en la UE. Así, usar SEPA elimina la espera de varios días de SWIFT y todas las comisiones de bancos intermediarios para las empresas con proveedores o clientes en la zona euro.
SEPA SCT frente a SCT Inst: diferencias clave
| Campo | SCT (estándar) | SCT Inst |
|---|---|---|
| Rapidez de liquidación | Siguiente día hábil | 10 segundos o menos |
| Horario de operación | Horario hábil | Cualquier día, a cualquier hora |
| Países cubiertos | 41 países y territorios (UE, EEE, Reino Unido, Suiza y otros) | |
| Divisa | Solo EUR | |
| Descuentos de intermediarios | Ninguno (sin bancos corresponsales) | |
| Límite por operación | Sin tope | Sin tope del esquema (el EPC eliminó el monto máximo a nivel del esquema el 5 de octubre de 2025, pero pueden seguir aplicando límites de cada banco) |
| Identificador necesario | IBAN + BIC | |
| Administrador del esquema | European Payments Council (EPC) | |
| Datos verificados | Octubre de 2026 | europeanpaymentscouncil.eu | |
Ideal para: cualquier empresa que envía EUR a proveedores, empleados o contrapartes en la zona SEPA. SEPA es una de las alternativas a SWIFT más eficaces para pagos en EUR, porque elimina las comisiones de intermediarios y reduce la liquidación de varios días al mismo día o a unos segundos.
Cuándo sigue haciendo falta SWIFT: SEPA funciona solo en EUR. Los pagos de USD a EUR necesitan un paso de conversión antes de usar SEPA. Bancoli puede convertir USD a EUR con FX gratis y enviar los euros como un pago local.
5. Faster Payments, SPEI e Interac: las mejores alternativas a SWIFT para los corredores en GBP, MXN y CAD
Tres rieles nacionales de pagos en tiempo real cubren los corredores B2B fuera del euro más comunes fuera de EE. UU.: Faster Payments (Reino Unido), SPEI (México) e Interac (Canadá). Cada uno funciona como un riel nacional en tiempo real en su país. Los tres eliminan por completo la cadena de bancos corresponsales de SWIFT para los pagos a esos mercados.
Faster Payments (Reino Unido): El servicio Faster Payments del Reino Unido procesa transferencias en GBP entre cuentas bancarias del Reino Unido, normalmente en segundos, a cualquier hora y cualquier día. Algunas pueden tardar hasta dos horas. El esquema lo opera Pay.UK y cubre casi todos los bancos tradicionales y digitales del Reino Unido. Para las empresas de EE. UU. que les pagan a proveedores en el Reino Unido, la conversión de USD a GBP la hace el proveedor. Luego el tramo en GBP va por Faster Payments, y la liquidación pasa de varios días a segundos.
SPEI (México): El SPEI (Sistema de Pagos Electrónicos Interbancarios) es el riel de pagos en tiempo real del banco central de México, que opera el Banco de México. SPEI procesa transferencias en MXN en tiempo real, a cualquier hora, todos los días del año. Así, los importadores de EE. UU. que les pagan en MXN a proveedores mexicanos pueden evitar las comisiones de corresponsales de SWIFT y liquidar en la misma sesión.
Interac (Canadá): Interac e-Transfer es la red de transferencias nacional de Canadá para pagos en CAD. Las transferencias estándar se liquidan en hasta 30 minutos. Para los pagos B2B en CAD, Interac es la alternativa práctica a enviar CAD por SWIFT con sus comisiones de bancos corresponsales.
Comparación de liquidación: Faster Payments frente a SPEI frente a Interac
| Riel | País | Divisa | Rapidez de liquidación | Horario de operación |
|---|---|---|---|---|
| Faster Payments | Reino Unido | GBP | Normalmente segundos (hasta 2 horas) | Cualquier día, a cualquier hora |
| SPEI | México | MXN | En tiempo real | Cualquier día, a cualquier hora |
| Interac | Canadá | CAD | Hasta 30 minutos | Cualquier día, a cualquier hora (la mayoría de las transferencias) |
| Descuentos de intermediarios | Ninguno en los tres rieles | |||
| Acceso con un proveedor (Bancoli) | Bancoli envía pagos locales en MXN, GBP y CAD a México, el Reino Unido y Canadá | |||
| Datos verificados | Octubre de 2026 | Documentación pública de Pay.UK, Banco de México e Interac Corp. | |||
Ideal para: empresas de EE. UU. con pagos salientes recurrentes a contrapartes en el Reino Unido, México o Canadá en moneda local. Estos tres rieles son las alternativas a SWIFT más prácticas para pagos empresariales en los corredores en GBP, MXN y CAD. Los tres suelen liquidar muy rápido y sin comisiones de intermediarios, frente a los días y las comisiones por wire de SWIFT.
6. Rieles locales de Wise y Airwallex: las mejores alternativas a SWIFT para un enrutamiento local administrado
Wise Business y Airwallex funcionan como intermediarios de red para empresas que necesitan acceso a rieles locales sin ser miembros directos del banco central. En lugar de conectarse a cada riel nacional por separado, las empresas abren una sola cuenta y desde ahí envían pagos en muchas divisas. En los dos casos, el proveedor maneja el tramo local desde sus propias cuentas bancarias locales.
En Wise, cada pago en una divisa admitida se cotiza al tipo de cambio medio de mercado con una comisión de transferencia aparte. El pago pasa por la cuenta bancaria local de Wise en el país de destino. Así, el destinatario recibe moneda local por el riel nacional sin pasar por SWIFT. Airwallex suma un margen de FX y cobra por algunas transferencias. Los dos publican sus comisiones actuales en sus páginas de precios, así que revísalas antes de comparar.
Comparación de proveedores: enrutamiento por rieles locales según el plan
| Campo | Wise Business | Airwallex |
|---|---|---|
| Modelo de FX | Tipo medio de mercado más una comisión de transferencia | 0.5% sobre el tipo interbancario en las divisas principales, 1% en las demás |
| Comisión por transferencia local | Incluida en la comisión de transferencia | Transferencias nacionales en USD y CAD gratis. Transferencias locales a más de 120 países |
| Comisión de SWIFT (alternativa) | Ver página de precios | US$15 a US$25 por transferencia |
| Divisas admitidas | Muchas (ver el sitio) | Muchas (ver el sitio) |
| Países con cuentas locales | Ver el sitio | Ver el sitio |
| Rapidez de liquidación | Varía según el corredor (consulta el sitio del proveedor) | Varía según el corredor (consulta el sitio del proveedor) |
| Datos verificados | Octubre de 2026 | wise.com/us/pricing/business | Octubre de 2026 | airwallex.com/us/pricing |
Ideal para: pymes que necesitan acceso a rieles locales en muchas divisas sin manejar relaciones directas con bancos centrales. Wise es conocido por su modelo de comisión por transferencia. Airwallex combina el acceso a rieles locales con tarjetas corporativas y gestión de gastos en una sola plataforma.
7. Stablecoins USDC y USDT: la mejor alternativa a SWIFT para liquidar rápido con contrapartes que usan activos digitales
USDC (USD Coin, emitida por Circle) y USDT (Tether) son stablecoins atadas al USD. Se mueven entre direcciones de billetera muy rápido, cualquier día de la semana. El costo de transferencia es una comisión de red baja que depende de la red que se use. No hace falta conversión de FX en las operaciones en USD. No hay bancos corresponsales, ni comisiones de SWIFT, ni una espera de varios días. El monto que llega es igual al que se envía menos la pequeña comisión de red.
Liquidar con stablecoins es una alternativa válida a SWIFT solo con contrapartes que tienen y aceptan activos digitales. Para las empresas B2B cuya contraparte usa una billetera USDC o USDT, pagar con stablecoins elimina todos los costos estructurales de SWIFT: la comisión por wire, el descuento de los bancos corresponsales y la espera de varios días. Con Bancoli, tus clientes te pueden pagar con stablecoins, que llegan a tu Billetera Smart USD, sin necesidad de una cuenta aparte en un exchange de criptomonedas.
| Campo | USDC | USDT |
|---|---|---|
| Paridad | 1:1 con el USD (con respaldo total) | 1:1 con el USD (reservas de Tether) |
| Rapidez de liquidación | Muy rápido (depende de la red) | |
| Horario de operación | Cualquier día, a cualquier hora | |
| Costo de transferencia (comisión de red) | Comisiones de red bajas (dependen de la red) | |
| ¿Hace falta conversión de FX? | No (atada al USD, sin conversión en operaciones en USD) | |
| Comisiones de SWIFT | Ninguna | |
| En Bancoli | Tus clientes te pueden pagar con stablecoins en tu Billetera Smart USD. El tiempo de liquidación depende de la red | |
| Nota regulatoria | Circle: registrada ante FinCEN como MSB, con licencias estatales de transmisor de dinero | Tether: revisa las normas locales antes de usarla |
| Datos verificados | Mayo de 2026 | circle.com/usdc | Mayo de 2026 | tether.to |
Ideal para: empresas con contrapartes que tienen USDC o USDT y necesitan liquidar cualquier día operaciones en USD sin comisiones de SWIFT ni restricciones de horario bancario.
Límite a tener en cuenta: Liquidar con stablecoins exige que la contraparte tenga y use una billetera digital. Con contrapartes que no operan con activos digitales, los rieles tradicionales siguen siendo la única opción. El tratamiento regulatorio de las operaciones con stablecoins cambia según la jurisdicción. Confirma los requisitos de cumplimiento locales antes de enviar pagos comerciales con stablecoins.
Escenario de costos: SWIFT frente a alternativas con US$50,000 al mes en pagos internacionales
Una empresa de EE. UU. que envía US$50,000 al mes a contrapartes en Alemania (EUR), el Reino Unido (GBP) y México (MXN) paga costos totales muy distintos según cómo envía los pagos. Los números de abajo son un ejemplo. Los costos reales dependen de tu proveedor y del corredor.
Supuestos: 40% a EUR (corredor SEPA), 35% a MXN (corredor SPEI), 25% a GBP (corredor Faster Payments). Diez transferencias salientes al mes en total. El escenario SWIFT supone US$25 por wire y un margen de FX promedio de 1.5% entre corredores.
| Método de envío | Costo de FX (estimado) | Comisiones por wire o riel (10x) | Costo mensual total (estimado) |
|---|---|---|---|
| SWIFT (banco tradicional, FX de 1.5% como ejemplo) | Unos US$750 (1.5% sobre US$50,000) | Unos US$250 (10 x US$25) | Unos US$1,000 |
| Bancoli Premium + pagos locales | FX gratis en más de 25 divisas, incluidas EUR, MXN y GBP | Comisiones por pago, si las hay, según los precios de Bancoli | Unos US$199 de plan, más las comisiones por pago que apliquen |
Estimaciones solo como ejemplo. El escenario SWIFT de banco tradicional usa un FX de 1.5% como margen de ejemplo. Los costos reales cambian según el proveedor, el corredor y el momento.
El escenario muestra cómo los pagos locales y el FX gratis pueden reducir los costos frente a SWIFT. Cuanto más grande es tu volumen mensual, más grande es la diferencia.
Cómo elegir la alternativa a SWIFT correcta para tu empresa
Paso 1: Asocia cada corredor de pago a un riel disponible
Para cada divisa de destino a la que envías, identifica si existe un riel de pago local. Por ejemplo, los pagos en EUR en la zona SEPA usan SEPA, los pagos en GBP a cuentas del Reino Unido usan Faster Payments, los pagos en MXN a bancos mexicanos usan SPEI, los pagos en CAD usan Interac y los pagos en USD a cuentas de EE. UU. usan ACH o Fedwire. En otros corredores, SWIFT puede ser la única opción, pero no lo recomendamos donde haya otra alternativa. En resumen, el objetivo no es eliminar SWIFT por completo, sino evitar usarlo en los corredores donde hay una alternativa más barata y rápida.
Paso 2: Evalúa el costo de FX aparte del costo del riel
El costo del riel (la comisión por transferencia) y el costo de FX (el margen en la conversión de divisas) son dos gastos distintos. En operaciones grandes, una transferencia local gratis con un margen de FX de 1.5% cuesta más que un wire SWIFT de US$25 con FX al 0%. Por eso, optimiza primero el modelo de FX y después elimina las comisiones de riel innecesarias. Bancoli ofrece FX gratis en más de 25 divisas.
Paso 3: Elige un proveedor que admita varios rieles en una sola cuenta
Enviar los pagos con un solo proveedor con acceso a varios rieles es más simple y barato que mantener cuentas separadas por riel. Con Bancoli cobras desde una cuenta bancaria de EE. UU. por ACH, RTP y wire doméstico de EE. UU., o con stablecoins, y puedes enviar pagos locales desde la misma cuenta. Wise y Airwallex también ofrecen rieles locales en muchas divisas. Unificar todo en una cuenta reduce el trabajo de KYB y centraliza las operaciones de pago.
Paso 4: Sabe cuándo SWIFT sigue siendo la opción correcta
SWIFT sigue siendo el riel adecuado en los corredores sin rieles locales equivalentes, como muchos mercados de África, el sur de Asia y el Pacífico. También es adecuado para operaciones de alto valor que exigen una liquidación irrevocable confirmada en una red reconocida internacionalmente. Además, aplica a contrapartes cuyos bancos no participan en las redes locales. SWIFT no está obsoleto. Es el riel de respaldo para los corredores a los que nada más llega. El objetivo de una estrategia de alternativas a SWIFT es usarlo solo donde hace falta.
Para ver en detalle los proveedores de transferencias wire y sus costos por corredor, mira nuestra guía sobre los mejores servicios de transferencias wire internacionales para empresas y nuestro análisis de cuánto tarda un pago SWIFT.
Preguntas frecuentes
¿Cuáles son las mejores alternativas a SWIFT para pagos empresariales internacionales?
Las mejores alternativas a SWIFT para pagos empresariales dependen del corredor de destino. SEPA es la alternativa estándar para pagos en EUR dentro de Europa, con liquidación el mismo día o en segundos y sin costo de intermediarios. ACH liquida en 1 a 3 días por menos de US$1 por operación en pagos en USD a cuentas de EE. UU. Del mismo modo, Faster Payments, SPEI e Interac liquidan muy rápido los pagos en GBP, MXN y CAD en sus mercados. Bancoli te ayuda porque cobras en USD desde una cuenta bancaria de EE. UU. por rieles de EE. UU. y envías pagos locales, por ejemplo en euros y pesos, con FX gratis en más de 25 divisas.
¿Cómo pueden las empresas evitar las comisiones de SWIFT?
Las empresas evitan las comisiones de SWIFT cuando envían los pagos por rieles locales en los corredores donde existen. Por ejemplo, una empresa de EE. UU. que les paga en EUR a sus proveedores por SEPA evita la comisión por wire SWIFT y todos los descuentos de bancos intermediarios. Lo mismo pasa con GBP por Faster Payments, MXN por SPEI y los pagos nacionales en USD por ACH. Proveedores como Bancoli, Wise y Airwallex pueden enviar pagos locales, así que la empresa no necesita cuentas separadas por riel. Así, las comisiones de SWIFT solo aplican cuando no hay una alternativa local para el corredor de destino.
¿Qué es más barato que SWIFT para las transferencias internacionales?
Los rieles de pago locales son más baratos que SWIFT en los corredores disponibles. SEPA cuesta casi nada por transferencia en EUR dentro de Europa. ACH cuesta menos de US$1 por transferencia nacional en USD. Faster Payments (GBP), SPEI (MXN) e Interac (CAD) también tienen costos bajos. Con un proveedor como Bancoli, además tienes FX gratis en más de 25 divisas. Así, SWIFT sigue siendo la única opción solo en los corredores sin infraestructura local.
¿Hay una opción más rápida que SWIFT para los pagos empresariales?
Sí, varios rieles liquidan más rápido que los 1 a 5 días hábiles típicos de SWIFT. SEPA Instant (SCT Inst) liquida pagos en EUR en menos de 10 segundos. RTP liquida pagos en USD en tiempo real. Faster Payments (Reino Unido) normalmente liquida GBP en segundos. SPEI liquida MXN en tiempo real, cualquier día. Los pagos con las stablecoins USDC y USDT se liquidan muy rápido. Todas estas alternativas tienen un costo por operación más bajo que SWIFT en sus corredores.
¿Wise es una alternativa a SWIFT?
Wise Business funciona como alternativa a SWIFT porque usa cuentas bancarias locales en los países de destino. Envía los pagos por rieles nacionales (SEPA, Faster Payments, etc.) en lugar de la red SWIFT. Quien envía inicia el pago en su moneda local. Luego Wise hace la conversión de FX y entrega los fondos en la moneda local del destinatario por el riel nacional. En los corredores disponibles, el destinatario recibe una transferencia local en lugar de un wire SWIFT. Wise puede usar SWIFT en algunas rutas.
¿Puedo usar ACH en lugar de SWIFT para los pagos internacionales?
ACH es un riel nacional de EE. UU. y no transfiere fondos a cuentas bancarias fuera de EE. UU. Sin embargo, ACH puede reemplazar a SWIFT en el tramo en USD de ciertas estructuras de pago internacional. Por ejemplo, si una empresa de EE. UU. le paga en USD por ACH a la cuenta receptora en EE. UU. de un proveedor extranjero, el proveedor luego mueve esos fondos de forma local en su país. Para pagos internacionales directos en divisa extranjera, ACH solo no alcanza. Hace falta un proveedor que combine ACH con un riel local en el país de destino para completar el pago internacional.
¿Las stablecoins son una alternativa válida a SWIFT para las empresas?
USDC y USDT son alternativas a SWIFT viables para pagos B2B entre contrapartes que tienen billeteras digitales. La liquidación es muy rápida y las comisiones de red son bajas. No hace falta conversión de FX en las operaciones en USD. El límite es la adopción de la contraparte: la empresa que recibe tiene que tener y aceptar USDC o USDT. Para las empresas cuyos proveedores o clientes ya operan con activos digitales, las stablecoins pueden ser una de las formas más rápidas y baratas de liquidar pagos internacionales en USD.


