En el panorama cambiante de las finanzas globales, los pagos SEPA (Zona Única de Pagos en Euros) se están convirtiendo en una fuerza clave que transforma la forma en que las empresas gestionan sus finanzas.
Este enfoque innovador, adoptado por muchas instituciones financieras, redefine la eficiencia de los pagos internacionales. SEPA destaca como una plataforma ágil que acorta la distancia entre la complejidad de las operaciones internacionales y la simplicidad de los pagos nacionales.
Atrás quedaron los días en que las empresas lidiaban con comisiones altas de conversión de divisas y opciones de pago internacional complicadas. Los pagos SEPA permiten a las empresas transferir fondos entre países con la misma facilidad que un pago electrónico nacional. Eso no solo ayuda a ahorrar dinero, también simplifica los procesos financieros.
Este artículo explica cómo SEPA está cambiando el mundo financiero para las empresas. Veremos los pasos básicos para hacer un pago SEPA y cómo las empresas pueden aprovechar esta plataforma para mejorar sus operaciones financieras.
¿Qué es SEPA?
SEPA es una iniciativa de la Unión Europea que estandariza los pagos para que las operaciones entre países europeos sean más fáciles, rápidas y eficientes. Este proceso abarca varios métodos de pago, como las transferencias, los débitos directos y los pagos con tarjeta.
La Zona Única de Pagos en Euros (SEPA) es un avance enorme en las finanzas europeas. Es una fuerza que unifica y armoniza la forma en que se procesan los pagos en Europa. El nacimiento y la evolución de SEPA han influido mucho en cómo las empresas y las personas manejan sus operaciones financieras dentro de cada país y entre países europeos.
Al simplificar y unificar los métodos de pago, SEPA borró en la práctica las fronteras financieras dentro de la UE, y así empresas y consumidores pueden hacer y recibir pagos con las mismas condiciones, derechos y obligaciones básicas, sin importar dónde estén.
¿Cómo funcionan las operaciones SEPA?
SEPA funciona con operaciones en euros, sin importar dónde estén el remitente y el destinatario. Aunque la mayoría de los miembros de SEPA están en Europa, también participan algunos países fuera de Europa.
Este es el detalle:
Operaciones que admite SEPA
- Dentro de la zona SEPA: Incluye todos los Estados miembros de la UE (excepto Dinamarca) y varios países fuera de la UE, como Islandia, Noruega, Suiza y Liechtenstein. Las operaciones en euros entre cuentas de estos países se tratan como pagos nacionales, sin importar la ubicación.
- Entre la zona SEPA y países fuera de SEPA: Algunos países fuera de SEPA tienen acuerdos con miembros de SEPA que permiten procesar pagos en euros por la red SEPA. Sin embargo, estas operaciones pueden tener comisiones adicionales y tardar más.
Operaciones que no admite SEPA
- Operaciones en otras divisas: SEPA solo funciona con pagos en euros. Si haces un pago en otra divisa, no se procesará por la red SEPA.
- Operaciones dentro de países fuera de SEPA: SEPA no cubre directamente las operaciones dentro de países fuera de SEPA, aunque usen el euro.
El nacimiento de la Zona Única de Pagos en Euros: un nuevo estándar bancario
La historia de SEPA empezó a inicios de los años 2000, con el Consejo Europeo de Pagos (EPC) como actor clave. Los sistemas financieros europeos estaban fragmentados, y cada país tenía sus propias reglas y estándares para procesar pagos, lo que complicaba mucho el comercio internacional y la integración económica.
El EPC, junto con el Banco Central Europeo y la Comisión Europea, lanzó SEPA para unificar las estructuras de pago en la Unión Europea (UE). Esta iniciativa respondió a la creciente necesidad de un sistema de pagos eficiente, económico y sin fricciones que acompañara la dinámica economía de la UE.
El objetivo de SEPA en el sistema financiero europeo
El objetivo principal de SEPA es crear un mercado único para los pagos en euros dentro de la UE. Así no solo simplifica el proceso de pago, también mejora la eficiencia de los pagos entre países. El papel de SEPA va más allá de la comodidad. Es una pieza esencial del objetivo más amplio de la UE de impulsar la integración económica y financiera entre sus Estados miembros.
Los métodos de pago correctos, los que son rápidos, confiables y uniformes entre países, son clave para lograr este objetivo. SEPA se alinea con la visión de la UE de una zona de pagos sin barreras, donde consumidores y empresas pueden hacer pagos sin efectivo en toda Europa con la misma facilidad que en su propio país.
El papel del Banco Central Europeo y de la Comisión Europea
El Banco Central Europeo (BCE) y la Comisión Europea han sido clave para convertir a SEPA en una de las principales plataformas de pagos internacionales y mejorar mucho su eficiencia.
Su trabajo conjunto agilizó el envío de pagos internacionales y volvió las transferencias de dinero entre países más accesibles y fáciles de usar. Al impulsar la cooperación entre los bancos europeos, facilitaron distintas opciones de pago para que las transferencias fluyan sin problemas dentro del marco SEPA.
Esta sinergia permitió que empresas y personas operen en su propia moneda y mejoró el comercio en los mercados globales. El papel del BCE va más allá de facilitar. También supervisa con atención el desempeño de SEPA y se asegura de que esta plataforma cumpla siempre con los altos estándares que fijan estos organismos reguladores, para mantener la integridad y la eficiencia de las operaciones internacionales dentro del sistema SEPA.
El alcance geográfico de SEPA
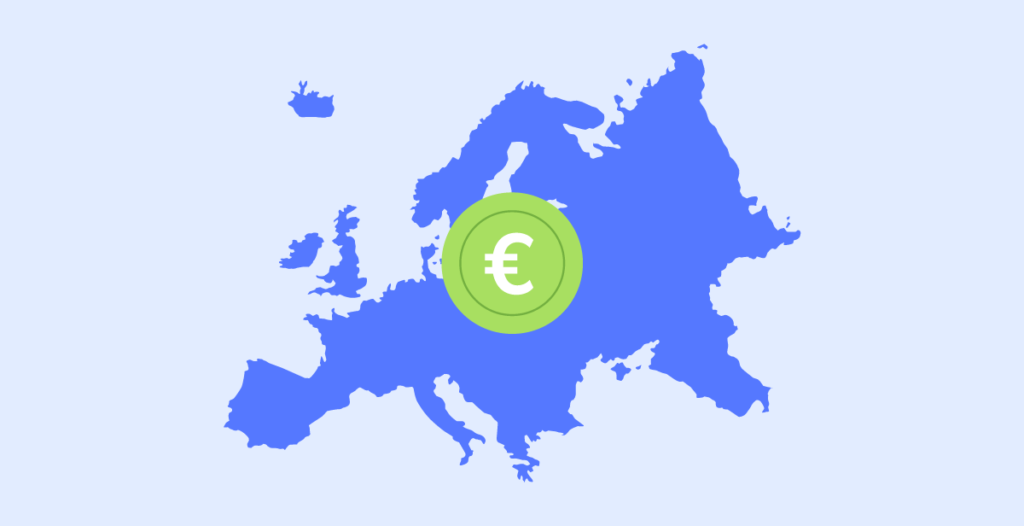
A enero de 2022, SEPA tenía 36 Estados miembros: Andorra, Austria, Bélgica, Gran Bretaña, Bulgaria, Chipre, Croacia, República Checa, Dinamarca, Estonia, Finlandia, Francia, Alemania, Grecia, Hungría, República de Irlanda, Italia, Letonia, Lituania, Luxemburgo, Malta, Mónaco, Países Bajos, Polonia, Portugal, Rumania, San Marino, Eslovenia, Eslovaquia, España, Suecia, Suiza, Ciudad del Vaticano y los 3 países del EEE: Noruega, Liechtenstein e Islandia.
Ventajas de las cuentas SEPA para las empresas
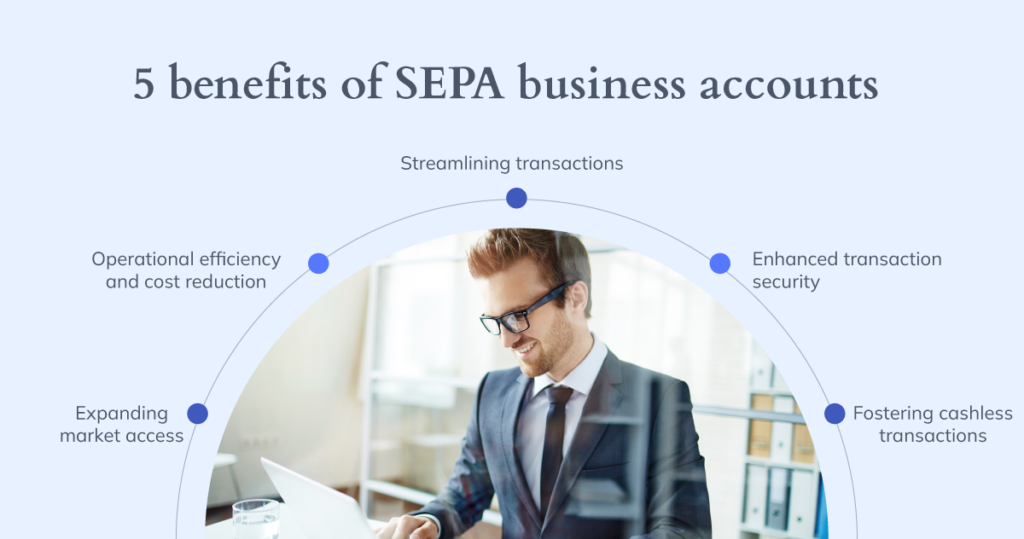
Las cuentas de la Zona Única de Pagos en Euros (SEPA) cambiaron por completo la dinámica de las operaciones financieras de las empresas en Europa.
Lo más destacado de SEPA es la posibilidad de hacer pagos ACH globales. Este método de pago te permite hacer pagos internacionales a tiempo sin las comisiones altas de las transferencias wire internacionales. También elimina la molestia de usar cheques en papel.
Puedes tener un seguimiento ideal con una plataforma de pagos que automatice los pagos ACH globales. Así ves cada pago, con actualizaciones de estado, fechas de vencimiento de facturas y pagos fallidos.
Operaciones más ágiles
SEPA mejoró mucho la rapidez y la eficiencia de los pagos internacionales dentro de la UE. Al estandarizar los métodos de pago, SEPA permite que las empresas cobren más rápido que con los métodos tradicionales. Este enfoque elimina las demoras comunes en el comercio internacional, sobre todo en las transferencias wire y en el manejo de tipos de cambio variables.
La armonización de las operaciones significa que las empresas pueden esperar la misma eficiencia en los pagos entre países que en los pagos nacionales, y eso mejora la experiencia de pago para empresas y consumidores.
Eficiencia operativa y reducción de costos
SEPA crea un mercado único para los pagos en euros, impulsa la actividad económica y el comercio entre países. Al unificar los métodos de pago en la UE, las comisiones bajan mucho, sobre todo frente a las de los métodos tradicionales de pago internacional. Esta uniformidad en las comisiones simplifica el proceso de pago y ayuda a las empresas a planificar y gestionar mejor sus finanzas.
Unificar varias cuentas bancarias en una sola cuenta SEPA reduce la carga administrativa y los gastos generales. Así las empresas pueden enfocarse más en crecer y menos en la logística financiera.
Más seguridad en las operaciones
La seguridad sigue siendo una preocupación central en la industria de pagos. SEPA exige autenticación fuerte y medidas de prevención de fraude, y eso protege mejor contra los delitos financieros. El formato estándar y la infraestructura centralizada de SEPA facilitan el monitoreo y el análisis de la actividad de pagos.
Las normas SEPA dan mecanismos sólidos de protección al consumidor, incluidos procedimientos de resolución de disputas.
Impulso a los pagos sin efectivo
SEPA cumple un papel clave en la promoción de los pagos digitales en la Unión Europea. Los clientes de SEPA pueden hacer pagos en euros sin efectivo, por transferencia o débito directo, a cualquier parte de la Unión Europea y a varios países fuera de ella, de forma rápida, segura y eficiente, igual que un pago nacional.
Más acceso a mercados
Uno de los impactos más importantes de SEPA es que amplía el acceso a mercados para las empresas dentro de la Unión Europea. El sistema de pagos unificado de SEPA derriba las barreras financieras que antes frenaban el comercio internacional.
Gracias a los procesos de pago estandarizados, las empresas ahora pueden entrar con facilidad a nuevos mercados. Este acceso a un mercado más amplio impulsa el crecimiento y fomenta la competencia y la innovación en el mundo empresarial europeo.
Cómo hacer pagos SEPA: guía paso a paso
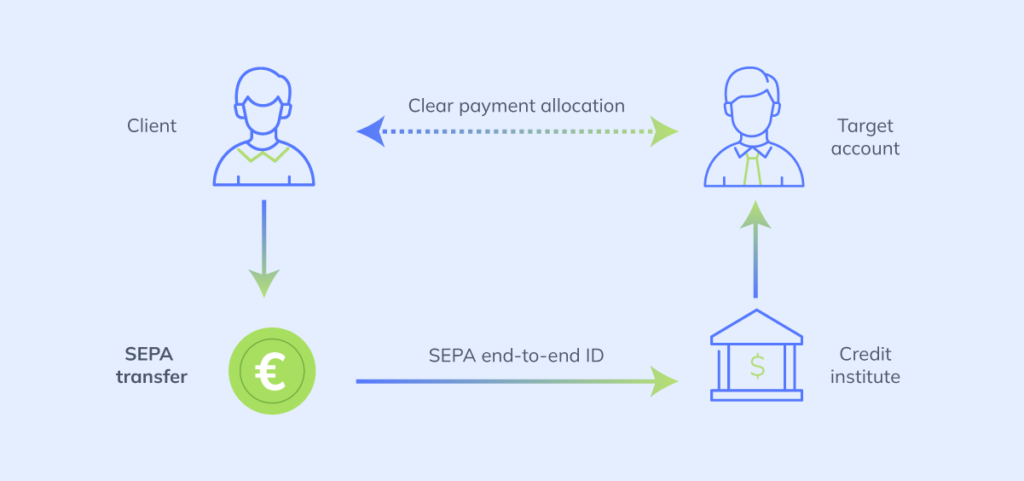
Cada cuenta bancaria de la zona SEPA tiene un número de cuenta bancaria internacional (IBAN), el equivalente europeo de un número de cuenta de EE. UU.
Así como las transferencias nacionales por las redes ACH y Fedwire necesitan los números de cuenta y de ruta de ambas partes, las transferencias SEPA necesitan los códigos IBAN de todas las cuentas europeas que participan en la operación.
Así funcionan los distintos tipos de transferencias SEPA:
Transferencia SEPA (SEPA Credit Transfer)
Las transferencias SEPA son envíos únicos de fondos entre bancos con códigos IBAN. Se hacen en euros y se usan mucho para compras de consumidores en los países SEPA.
Si tu empresa no está en la zona SEPA, no usarías este tipo de transferencia, porque tanto la institución que envía como la que recibe deben estar en países SEPA.
Transferencia inmediata SEPA (SEPA Instant Credit Transfer)
Mientras que la mayoría de las transferencias entre cuentas exigen enviar una solicitud y esperar de horas a días para la liquidación, SEPA Instant permite transferencias en tiempo real.
Con este método, dos titulares de cuentas de la zona SEPA pueden completar operaciones en euros a cualquier hora y cualquier día, y se procesan de inmediato. El noventa y nueve por ciento de las transferencias SEPA Instant se completa en menos de cinco segundos y se pueden hacer desde el smartphone.
Débito directo SEPA
El débito directo no es exclusivo de las empresas fuera de la UE que operan con cuentas dentro de SEPA. El débito directo SEPA es un método de pago con notificación reutilizable, es decir, la empresa puede asociar los datos de pago al cliente y volver a usarlos dentro de lo autorizado.
También es un método de pago con notificación diferida, es decir, el éxito o el fallo de la operación solo se conoce cuando termina de procesarse, lo que puede tardar varios días.
Bancoli: pagos locales en euros
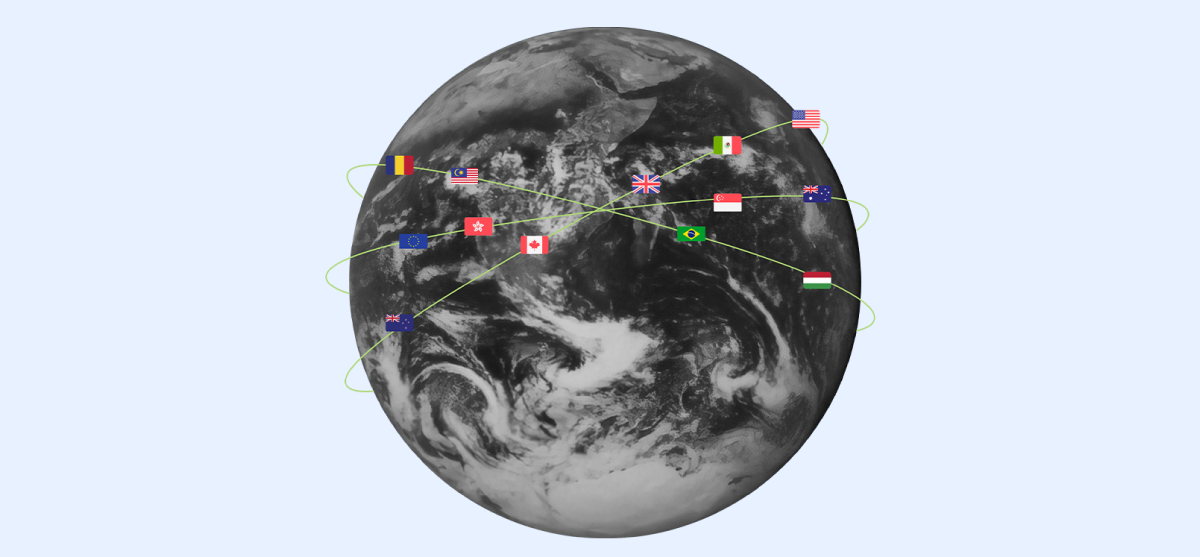
Bancoli te da datos de cuenta USD a tu nombre en todos los planes, incluido Free, una vez verificada tu cuenta, y envía pagos locales, por ejemplo en euros. Agiliza tus operaciones financieras y prepara a tu empresa para crecer a nivel global. La Global Business Account solo está disponible en el plan Enterprise.
Funciones y ventajas de Bancoli
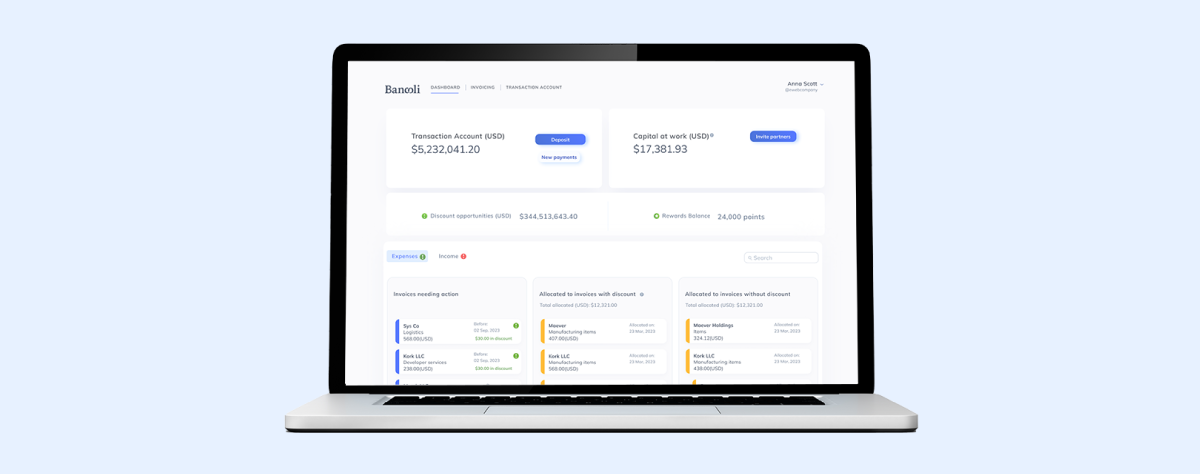
Bancoli es una herramienta financiera completa pensada para cubrir las múltiples necesidades de las empresas modernas. Estas son sus funciones y ventajas:
1. Pagos locales en euros:
- Bancoli envía pagos locales, por ejemplo en euros, con FX gratis en más de 25 divisas. Así puedes pagar a proveedores europeos sin SWIFT, algo clave para las empresas que operan en mercados europeos.
2. FX gratis en más de 25 divisas:
- Pensado para el comercio global, Bancoli te permite cobrar en USD y pagar a proveedores en divisas como EUR y GBP con FX gratis en más de 25 divisas. Esta función es muy valiosa para las empresas que operan en distintos países, porque reduce el impacto de las variaciones del tipo de cambio.
3. Seguimiento y reportes:
- Bancoli te permite seguir pagos y facturas en un solo panel, y así las empresas tienen una vista clara de su actividad financiera. Eso ayuda a gestionar bien el flujo de caja y a tomar decisiones financieras informadas.
4. Medidas de seguridad sólidas:
- La cuenta incluye protocolos de seguridad avanzados, como cifrado de extremo a extremo y autenticación de dos factores (2FA). Estas medidas protegen la seguridad y la confidencialidad de las operaciones financieras, algo esencial en la era digital.
5. Comercio internacional más ágil:
- La cuenta es una ventaja para las empresas que hacen comercio internacional. Simplifica las transferencias wire y otros métodos de pago internacional, y así las operaciones internacionales son más sencillas y toman menos tiempo.
Impulso a las operaciones globales
Este es un ejemplo ilustrativo. Un comercio electrónico le vende a clientes en EE. UU. y compra inventario a proveedores en Europa. Con Bancoli, cobra en USD en datos de cuenta USD a su nombre y les paga a sus proveedores europeos con pagos locales en euros, con FX gratis en más de 25 divisas. La facturación y los pagos están en un solo lugar, y eso facilita planificar el flujo de caja. Es un ejemplo ilustrativo, no el resultado de un cliente.
Con una plataforma financiera versátil, segura y eficiente, Bancoli ayuda a las empresas a manejar la complejidad de las operaciones globales y a crecer en un entorno internacional competitivo.
En conclusión
La Zona Única de Pagos en Euros (SEPA) transformó el panorama financiero europeo y marcó un gran salto en la forma en que la economía global maneja los pagos, sobre todo los internacionales. El enfoque ágil de SEPA fomenta la innovación en los servicios financieros, mejora la eficiencia de las operaciones y tiene un papel clave en el futuro de las finanzas europeas y globales.
La llegada de SEPA abrió nuevas fuentes de ingresos y permitió los pagos en tiempo real, que cambiaron los tiempos en que se procesan estas operaciones. A medida que SEPA gana terreno, su influencia en la economía internacional y europea va a crecer, y les da a las empresas una ventaja competitiva clara.
En este clima económico cambiante, aprovechar los pagos locales en euros con plataformas como Bancoli prepara a las empresas para moverse con confianza y crecer en el panorama financiero internacional.
Preguntas frecuentes
1. ¿Qué tipos de operaciones admite SEPA?
La Zona Única de Pagos en Euros admite tres tipos principales de operaciones: transferencias (SCT), débitos directos (SDD) y pagos con tarjeta. Todas las operaciones se procesan en euros y cubren distintas actividades financieras, como el pago de facturas, el depósito de sueldos y las compras en línea.
2. ¿En qué se diferencia SEPA de SWIFT?
Aunque SEPA y SWIFT facilitan operaciones internacionales, cumplen funciones distintas. SEPA se enfoca en armonizar y simplificar los pagos en euros dentro de Europa. En cambio, SWIFT es una red global de mensajería que permite a las instituciones financieras intercambiar información entre países de forma segura.
3. ¿Qué medidas de seguridad tienen las operaciones SEPA?
SEPA sigue pautas de seguridad estrictas y usa medidas sólidas como el cifrado de extremo a extremo, la autenticación de dos factores (2FA) y protocolos de comunicación seguros para proteger los datos sensibles y prevenir el fraude.
4. ¿Las empresas de fuera de Europa pueden aprovechar SEPA?
Sí. Las empresas de fuera de Europa pueden aprovechar los procesos ágiles y los costos más bajos de SEPA si trabajan con proveedores de pagos que envían pagos locales en euros, como Bancoli.