El código de identificación bancaria (SWIFT) es una pieza esencial del comercio global, porque permite pagos internacionales seguros entre instituciones financieras de todo el mundo.
Toda empresa que hace operaciones internacionales necesita entender estos códigos SWIFT/BIC para mejorar sus transferencias internacionales y reducir los retrasos.
Qué es el código de identificación bancaria (SWIFT) y cómo funciona
Un código SWIFT es un código de identificación de 8 a 11 caracteres que permite a las instituciones financieras procesar transferencias internacionales de forma segura. SWIFT significa Society for Worldwide Interbank Financial Telecommunication, que opera la red de mensajería financiera más grande del mundo, con más de 11,000 bancos en más de doscientos países.
La red SWIFT procesa más de cuarenta millones de operaciones financieras al día con sus servicios de mensajería, incluidos los pagos SEPA y otras transferencias internacionales, y apoya todo, desde pagos a proveedores hasta operaciones de cambio de divisas.
Cuando haces una transferencia de dinero, tu banco usa el código SWIFT/BIC del destinatario para enviar los fondos por el sistema bancario global.
Cuándo SWIFT es la mejor opción de pago B2B internacional
Los códigos SWIFT/BIC funcionan muy bien para operaciones empresariales de alto valor, sobre todo cuando se trata de:
- Pagos a proveedores internacionales de más de US$10,000
- Operaciones inmobiliarias internacionales
- Liquidaciones de cambio de divisas
- Operaciones de financiamiento al comercio
- Wires internacionales que requieren cumplimiento regulatorio
- Transferencias que cumplen las normas y requieren un registro de auditoría completo
Los códigos de identificación bancaria ofrecen alta seguridad gracias a mensajes cifrados y protocolos estándar, y sirven tanto para wires tradicionales como para pagos SEPA modernos, por eso son ideales para operaciones comerciales importantes que requieren documentos de cumplimiento.
Cómo funciona una transferencia internacional
Los pagos y transferencias internacionales siguen un proceso ordenado al enviar y recibir dinero:
- Tu banco valida el código SWIFT y los datos de cuenta del destinatario
- El dinero se debita de tu cuenta bancaria
- Tu banco envía las instrucciones de pago por la red SWIFT
- Los bancos intermediarios procesan la transferencia si hace falta
- El banco del destinatario acredita el dinero en su cuenta
El papel de los bancos intermediarios
Los bancos intermediarios hacen posibles las transferencias cuando no existe una relación directa entre bancos. Estas instituciones corresponsales tienen cuentas con varios bancos socios internacionales, lo que da alcance global a instituciones financieras más pequeñas. Cada intermediario puede cobrar comisiones de procesamiento, y por eso algunas transferencias cuestan más que otras.
Las relaciones entre bancos y otras entidades hacen posible esta red de corresponsales, que permite enviar transferencias complejas al extranjero con el BIC. Los estándares de mensajería financiera aseguran una comunicación segura entre todas las instituciones que participan, con bases de datos de contrapartes.
Códigos SWIFT vs. BIC
Los códigos SWIFT y los códigos BIC son lo mismo. Los dos términos se usan igual.
BIC significa Business Identifier Code, el nombre oficial del estándar ISO 9362 que maneja la autoridad de registro. Pero la mayoría de los bancos y empresas los llaman códigos SWIFT por lo conocida que es la red.
Los BIC conectados pertenecen a instituciones con acceso directo a la red SWIFT, y los BIC no conectados identifican instituciones que dependen de relaciones con bancos corresponsales. Entender esta diferencia ayuda a explicar por qué cambian la velocidad y el costo de las transferencias.
El código de identificación bancaria funciona como una dirección digital para las instituciones financieras, y asegura que los pagos internacionales lleguen al destino correcto al enviar y recibir fondos. Los procesos de registro del BIC aseguran que solo las instituciones legítimas reciban estos códigos.
Código SWIFT/BIC vs. IBAN vs. números de ruta
Cada sistema de pago necesita un tipo de código distinto:
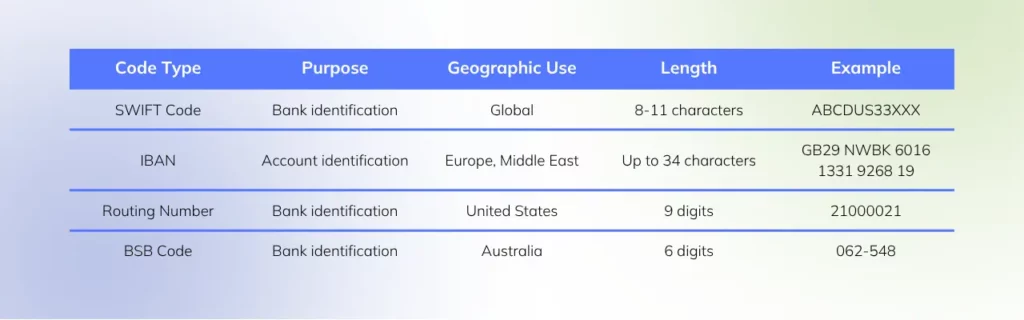
Los códigos SWIFT/BIC identifican a la institución financiera, y los números IBAN identifican cuentas bancarias específicas dentro de esa institución.
Los números de ruta cumplen una función parecida a la de los códigos SWIFT, pero solo para transferencias domésticas en EE. UU.
Resumen completo de los códigos bancarios
Los pagos internacionales modernos usan distintos sistemas de identificación, con dígitos y formatos propios según la región y el tipo de pago:
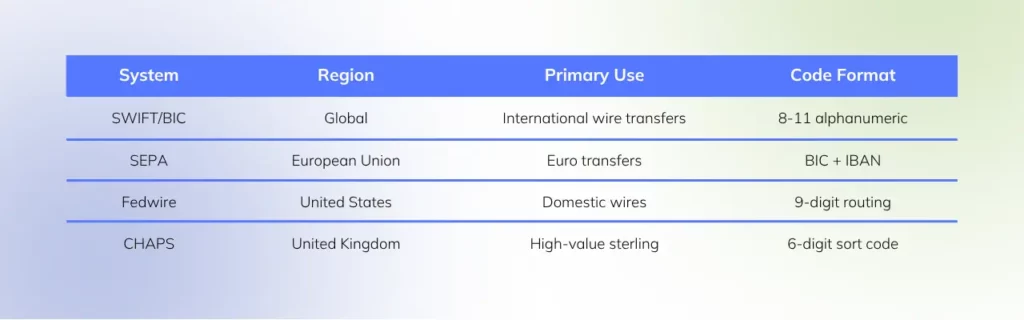
Los pagos SEPA dentro de Europa necesitan el código BIC y el número IBAN para procesarse por completo. Este sistema de doble código asegura la precisión de las transferencias en euros entre los países de la UE. Las operaciones bancarias internacionales deben cumplir requisitos SEPA específicos para las operaciones europeas entre países.
Estructura del código SWIFT: explicación detallada
Todo código de identificación bancaria sigue una estructura precisa que identifica al banco, el país, la ubicación y la sucursal para que las operaciones financieras lleguen bien.
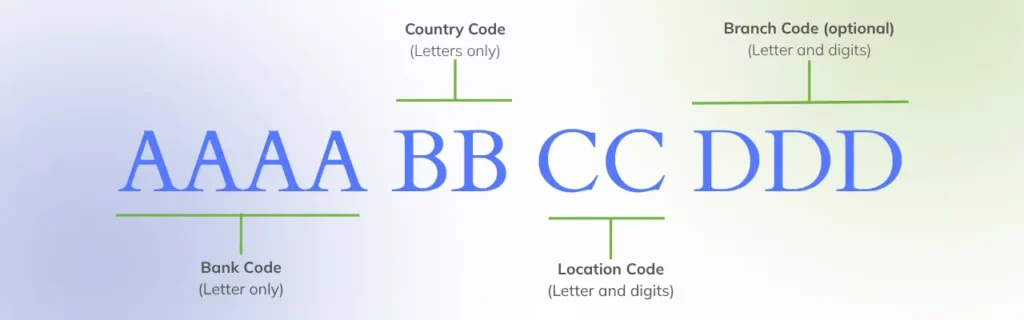
Entender este formato te ayuda a verificar que todo esté correcto y a resolver problemas con tus transferencias.
Las cuatro partes
Código del banco (posiciones 1 a 4): cuatro letras que identifican a la institución financiera
- Ejemplo: “ABCD” para ABCD Bank
- Suele parecerse al nombre o la marca del banco
- Lo asigna SWIFT durante el registro
Código del país (posiciones 5 y 6): dos letras según el estándar ISO 3166-1 alfa-2
- Ejemplo: “US” para Estados Unidos, “GB” para el Reino Unido
- Indica dónde está la oficina central del banco
- No se puede cambiar sin mudar la sede central
Código de ubicación (posiciones 7 y 8): dos caracteres alfanuméricos que indican la ciudad
- Ejemplo: “33” para Nueva York, “22” para Londres
- Puede usar números o letras, según el país
- Identifica el centro principal de operaciones del banco
Código de sucursal (posiciones 9 a 11): tres caracteres opcionales para sucursales específicas
- Ejemplo: “001” para la sucursal principal, “XXX” para la oficina central
- Muchas veces se omite en las sedes principales
- Sirve para identificar la sucursal y enviar el dinero a una sucursal bancaria específica
Análisis de un ejemplo completo
ABCDUS33001 se divide así:
- ABCD: ABCD Bank (institución ficticia), código del banco
- US: Estados Unidos (código del país)
- 33: Nueva York (código de ubicación)
- 001: Sucursal 001 (código de sucursal)
Este código enviaría las transferencias a la sucursal 001 de las operaciones de ABCD Bank en Nueva York. Cada sucursal de un mismo banco internacional necesita un código de sucursal único para que el dinero llegue bien.
Cómo y dónde encontrar el código de identificación bancaria (código SWIFT) de tu banco
Para encontrar el código SWIFT de tu banco, revisa varias fuentes para confirmarlo:
Fuentes principales:
- Estados de cuenta del banco (casi siempre en la sección de transferencias internacionales)
- Banca en línea, en los datos para wires
- Apps de banca móvil, en la información de la cuenta
- Sitios web de bancos, en las preguntas frecuentes o en la sección de servicios globales
Otras formas:
- Atención al cliente por teléfono
- Visitas a una sucursal
- Herramientas de búsqueda de códigos SWIFT de terceros
- Cartas del banco y paquetes de bienvenida
Siempre confirma los códigos directo con tu institución financiera antes de hacer una transferencia. Un código incorrecto puede retrasar las transferencias de 3 a 5 días hábiles o hacer que te devuelvan los fondos con comisiones extra.
Consejos para validar:
- Revisa que el código del país coincida con la ubicación de tu banco
- Verifica que el código del banco se parezca al nombre de tu institución
- Confirma que el código de ubicación corresponda a la ciudad de tu sucursal
Estructura de costos de las transferencias SWIFT
Los wires internacionales con códigos SWIFT suelen tener varias comisiones:
Cargos del banco:
- Comisión por transferencia enviada: de US$15 a US$50 por operación
- Comisión por transferencia recibida: de US$10 a US$25 por operación
- Márgenes de conversión de divisas: de 2% a 4% por encima del tipo de mercado medio
Costos de intermediarios:
- Comisiones de bancos corresponsales: de US$10 a US$30 por intermediario
- Varios intermediarios pueden sumar costos
- Recargos por procesamiento exprés: de US$25 a US$100
Factores del costo total:
El monto de la transferencia, el par de divisas, el país de destino y la velocidad de procesamiento influyen en el costo final. Las cuentas empresariales muchas veces reciben precios preferenciales por transferencias de alto volumen.
Muchas veces, las empresas pueden ahorrar más en pagos B2B internacionales si eligen la opción de pago más eficiente y económica para sus operaciones. Este es uno de los beneficios de tener una estrategia de pagos con varias vías.
Cómo mejorar la eficiencia de tus operaciones globales
Las plataformas de pago modernas están cambiando las operaciones internacionales de las empresas al juntar varios métodos de pago en una sola solución.
La Smart USD Wallet de Bancoli sigue este enfoque. Las empresas pueden cobrar por ACH, RTP, wire doméstico de EE. UU. y stablecoins, y enviar transferencias de Bancoli a Bancoli, incluidas en todos los planes, todo desde un solo lugar.